





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành Ngân Hàng - Phần 2/Bài 1: Các chỉ số của một ngân hàng mà nhà đầu tư cần nắm rõ
Các nhóm chỉ số của 1 ngân hàng qua góc nhìn đầu tư:
Tôi chia các chỉ số của một ngân hàng thành năm nhóm, tương ứng với năm câu hỏi mà nhà đầu tư nên hỏi theo đúng thứ tự: ngân hàng này có lời trên đồng vốn của cổ đông không, lời đó có đến từ một bộ máy vận hành gọn gàng không, lợi nhuận đó có thật sự “sạch” sau khi trừ nợ xấu không, ngân hàng chịu được cú sốc không, và cuối cùng là giá đang trả có hợp lý không.
Thứ tự này quan trọng. Mỗi bước là một bộ lọc cho bước sau. Một ngân hàng có ROE (return on equity, lợi nhuận trên vốn chủ sở hữu) 25% nhưng nợ xấu đang tăng nhanh và bao phủ mỏng thì con số 25% đó chưa nói được gì. Ngược lại, một ngân hàng có P/B thấp chưa chắc rẻ, nếu các nhóm trước đã báo hiệu vì sao thị trường trả giá thấp.
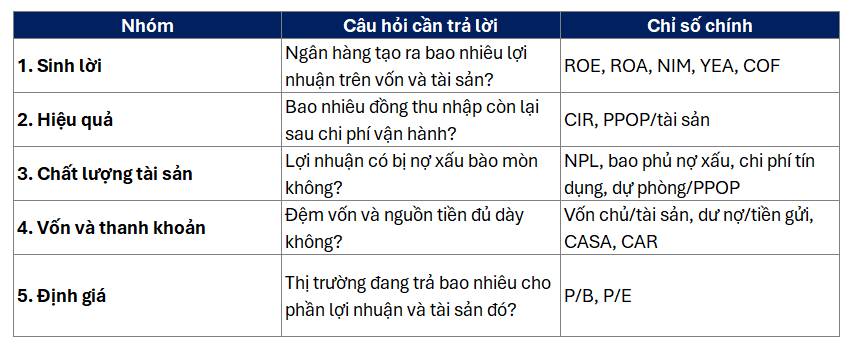
Các nhóm chỉ số của một ngân hàng
Nhóm 1 · Sinh lời: ROE, ROA và NIM, YEA, COF
Trong phần 1 tôi đã nói qua về 3 chỉ số NIM, YEA, COF, 3 chỉ số này có thể hiệu lần lượt như Doanh thu thuần từ lãi (Lợi nhuận gộp của mảng cho vay), Doanh thu từ lãi, Chi phí lãi (tương tự COGS của mảng cho vay).
Trong bài viết hôm nay chúng ta sẽ đi tiếp: ROE là chỉ số cổ đông nhìn đầu tiên, và cũng là chỉ số dễ bị đọc sai nhất. ROE (return on equity) bằng lợi nhuận sau thuế chia cho vốn chủ sở hữu bình quân. Nó trả lời câu hỏi: cứ 100 đồng cổ đông bỏ vào, năm nay ngân hàng trả lại bao nhiêu đồng lợi nhuận. Trong 19 ngân hàng của chúng ta, trung vị ROE là 17.6% và 14 trên 19 ngân hàng đạt từ 15% trở lên. HDB (25.4%), LPB (25.2%) và MBB (21.6%) đứng đầu. EIB (4.4%) và STB (10.3%) đứng cuối.
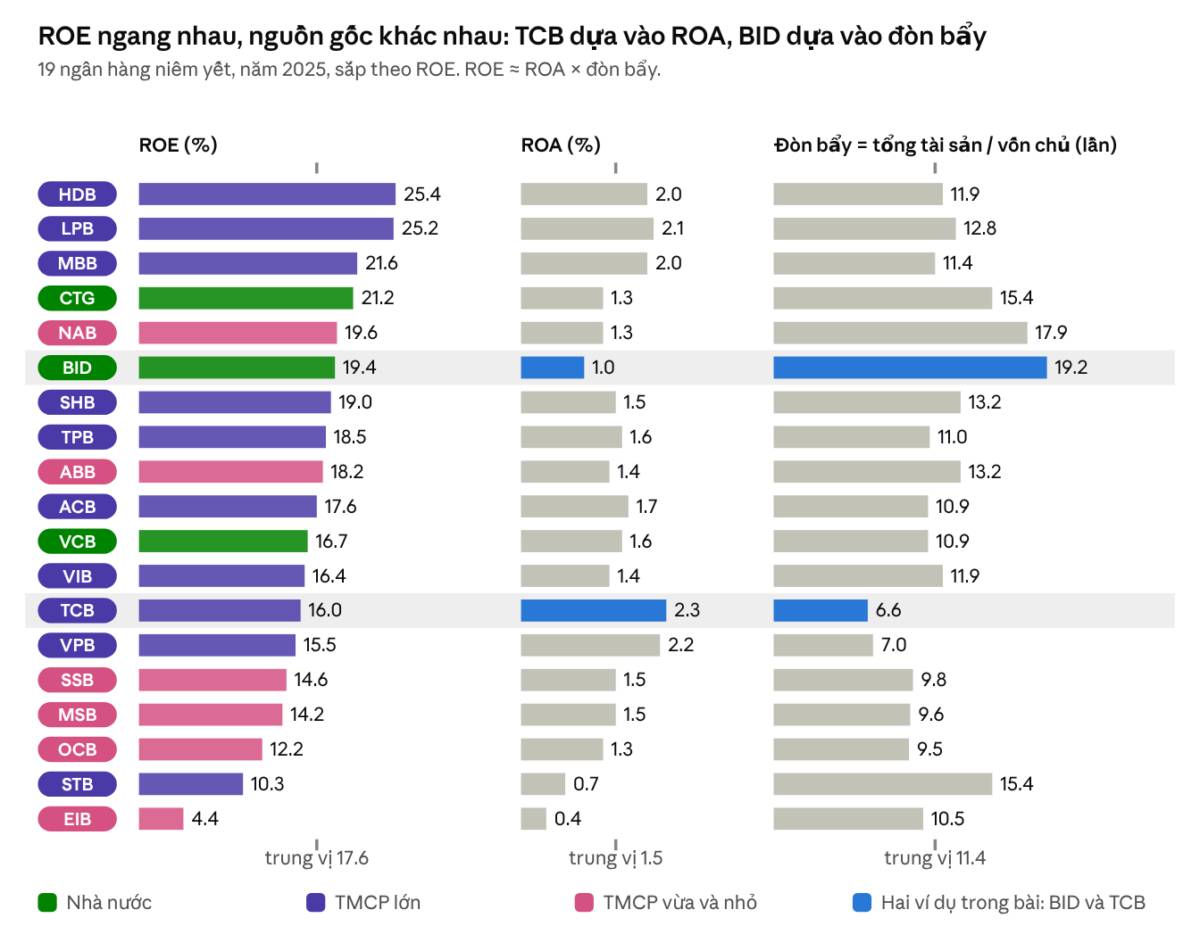
Con số đó chưa nói ngân hàng giỏi ở đâu. ROE thực ra là tích của hai thứ: ROE = ROA × đòn bẩy, trong đó đòn bẩy là tổng tài sản chia cho vốn chủ. Một ngân hàng có thể có ROE cao vì kiếm tiền giỏi trên mỗi đồng tài sản, hoặc vì đi vay gấp nhiều lần số vốn của chính mình. Hai trường hợp cho cùng một con số ROE nhưng rủi ro rất khác nhau. Lấy BID và TCB làm ví dụ: ROE của hai bên ở cùng vùng 16–19%, nhưng BID đạt được bằng ROA 1.0% nhân với đòn bẩy khoảng 19 lần (vốn chủ chỉ chiếm 5.2% tổng tài sản), còn TCB đạt được bằng ROA 2.3% nhân với đòn bẩy khoảng 6.6 lần. (Tích hai số không khớp tuyệt đối với ROE vì ROE tính trên vốn bình quân và đòn bẩy tính theo số cuối kỳ.)
Trong khi đó chỉ số ROA cho biết chất lượng của cỗ máy, bất kể nó được tài trợ bằng gì. ROA (return on assets) bằng lợi nhuận sau thuế chia cho tổng tài sản bình quân, với trung vị 1.5% trong mẫu. TCB (2.3%) và VPB (2.2%) cao nhất, và cũng là hai ngân hàng có đòn bẩy thấp nhất (6.6 và 7.0 lần). ROE của họ đến từ khả năng tạo lợi nhuận chứ không phải từ việc vay mượn. Ở đầu kia, EIB có ROA 0.4% và STB 0.7%, tức là gần như không có đệm. Theo nhóm, ba ngân hàng Nhà nước có ROE trung vị 19.4% nhưng ROA chỉ 1.3% (vốn chủ trung vị 6.5% tổng tài sản, đòn bẩy khoảng 15 lần). Nhóm TMCP lớn có ROE 18.1% với ROA 1.85%. Nhóm TMCP vừa và nhỏ có ROE 14.4% và ROA 1.35%.
Tiếp theo nhà đầu tư nên tự đặt câu hỏi theo thứ tự. ROE cao là nhờ ROA hay nhờ đòn bẩy? ROA đó có đến từ NIM hay từ thu nhập ngoài lãi (như ở P1)? Và NIM cao có phải vì ngân hàng đang cho vay vào vùng rủi ro cao hơn? Chỉ số ROE đứng một mình không thể trả lời được câu nào trong ba câu đó mà nên có một góc nhìn tổng quát hơn.
Nguồn: Vantage Core
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


