






400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng "chạy đua" giữ NIM
Mức độ phân hóa lợi nhuận sẽ ngày càng sâu sắc giữa nhóm ngân hàng nắm giữ lợi thế vốn rẻ và phần còn lại chịu áp lực đụng trần LDR.
Biên lãi thuần (NIM) toàn ngành quý II/2026 nhích lên 3,15% (+16 bps QoQ) chủ yếu nhờ tái định giá và kéo dài kỳ hạn cho vay. Tuy nhiên, đà phục hồi nửa cuối năm đang đối mặt với bài toán chi phí vốn (COF) leo thang và đà suy giảm CASA toàn hệ thống.
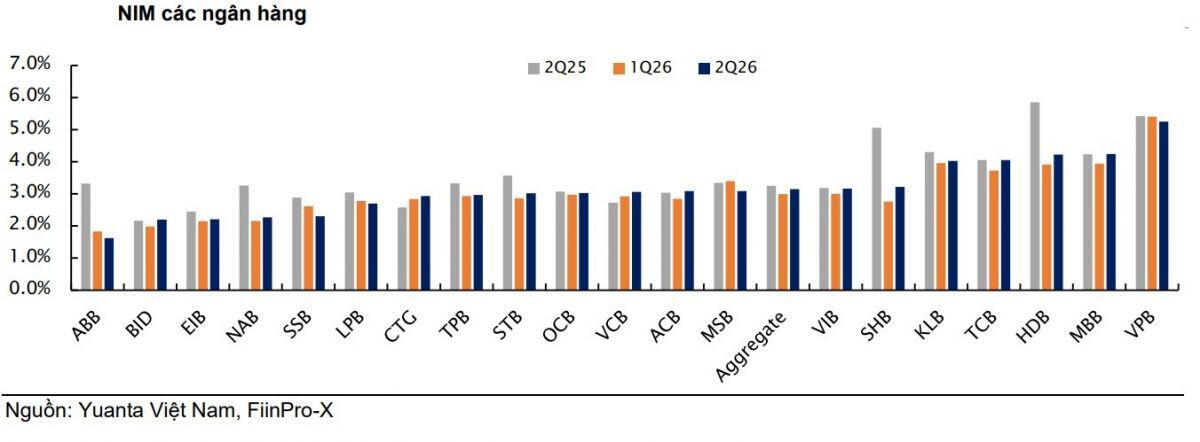
Theo dữ liệu của các tổ chức phân tích, biên lãi thuần toàn ngành tăng 16 điểm cơ bản quý II/2026 lên 3,15%, chủ yếu nhờ các ngân hàng tái định giá cho vay và kéo dài kỳ hạn. Dư nợ dài hạn tăng lên 33,1% danh mục cho vay so với 30,4% cùng kỳ năm trước. Tuy nhiên, lợi suất tài sản toàn ngành tăng 92 điểm cơ bản lên 7,70%, trong khi chi phí vốn tăng 105 điểm cơ bản lên 4,79%, cho thấy áp lực từ cạnh tranh huy động vốn đang gia tăng.
NIM phân hóa đáng kể theo nhóm ngân hàng. Nhóm ngân hàng thương mại cổ phần lớn từng duy trì NIM khoảng 3,7% cuối năm 2024 nhưng thu hẹp xuống 3,1% quý II/2026. Nhóm ngân hàng nhỏ dao động quanh 2,1-2,4%, trong khi nhóm quốc doanh phục hồi lên khoảng 2,4%. Tỷ lệ CASA toàn ngành giảm 121 điểm cơ bản xuống 20,9% so với cùng kỳ năm trước, với sụt giảm mạnh tại các ngân hàng như VIB, MSB và MBB. Chỉ MBB, TCB và VCB duy trì CASA trên 30%, giúp họ có lợi thế hơn trong kiểm soát chi phí vốn.
Thông tư 25/2026 của Ngân hàng Nhà nước nâng trần tỷ lệ vốn ngắn hạn cho vay trung dài hạn từ 30% lên 40%, có hiệu lực từ 1/7/2026, mở thêm dư địa cho các tổ chức tín dụng. Tuy nhiên, tỷ lệ LDR của nhóm ngân hàng lớn đã tăng từ khoảng 94% quý I lên 96% quý II, cho thấy dư địa sử dụng nguồn vốn huy động cho tín dụng đang ngày càng thu hẹp. Các chuyên gia đánh giá chính sách hiện tại như một biện pháp hỗ trợ ngắn hạn, vì NHNN có thể điều chỉnh giảm tỷ lệ này trở lại 30% khi điều kiện thị trường cho phép.
Với mức LDR hiện tại, khả năng NIM toàn ngành phục hồi mạnh trong nửa cuối năm được đánh giá là khó. Sự phân hóa giữa các ngân hàng có thể tiếp tục gia tăng, với những ngân hàng nắm giữ tỷ lệ CASA cao như MBB, TCB và VCB duy trì lợi thế về chi phí vốn. Các chuyên gia cảnh báo rằng NIM cải thiện không nhất thiết đồng nghĩa với chất lượng lợi nhuận tốt, đòi hỏi nhà đầu tư cần theo dõi thêm các chỉ tiêu khác như trích lập dự phòng và tính bền vững của nguồn vốn.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


