





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một kế hoạch tài chính tốt không cần bạn dự đoán đúng tương lai
Một việc mình thấy chưa đúng lắm trong lập kế hoạch cho tài chính cá nhân và kế hoạch cho gia đình, đó là nhiều người cố gắng tạo ra giả định tương lai thật hợp lý rồi nghĩ về nó cho 20, 30, thậm chí 50 năm cuộc đời.
Ở đó cũng có đúng một phần bởi càng có kế hoạch lại càng bớt hoang mang về tương lai nhưng hãy thử xem kế hoạch sau có điểm mù ở đâu nhé.
Ví dụ một gia đình hôm nay có 1 tỷ đồng và dự định để khoản tiền đó tăng trưởng trong 20 năm.
- Nếu lợi suất bình quân là 6%, cuối kỳ sẽ có khoảng 3,2 tỷ đồng; -Nếu là 7%, khoảng 3,9 tỷ;
- còn nếu là 8%, khoảng 4,7 tỷ.
Chỉ 2 điểm phần trăm khác nhau giữa giả định 6% và 8%, sau 20 năm kết quả đã chênh nhau khoảng 1,5 tỷ đồng.
Vậy vấn đề ở đây có phải chúng ta cần tìm cho bằng được con số “đúng” nên kì vọng lợi nhuận 6% hay 8% hay không
Chưa hết đâu. Bởi lợi suất đầu tư mới chỉ là một trong rất nhiều giả định của một kế hoạch dài hạn.
Một gia đình có thể lập kế hoạch rất chi tiết cho 10 năm, 20 năm tới thường sẽ phải trả lời :
- Thu nhập bao nhiêu, mỗi năm tiết kiệm bao nhiêu,
- Danh mục sinh lời bao nhiêu,
- Bao giờ nghỉ hưu, lúc đó cần bao nhiêu tài sản.
Nhưng cuộc sống không có thích đi theo bảng tính.
Thu nhập có thể thay đổi. Chi phí gia đình có thể tăng. Lạm phát có thể cao hơn dự kiến. Thị trường có thể trải qua vài năm rất xấu. Một người dự định làm việc đến 60 tuổi có thể vẫn phải làm tiếp. Ngược lại, đến 55 tuổi họ cũng có thể nhận ra mình đã tích lũy đủ để giảm bớt công việc.
Các giả định về cuộc sống ở trên là liên tục thay đổi, giả định về tăng trưởng tài sản cũng là vô chừng. Và thêm các giả định về kinh tế vĩ mô thì càng dễ sai.
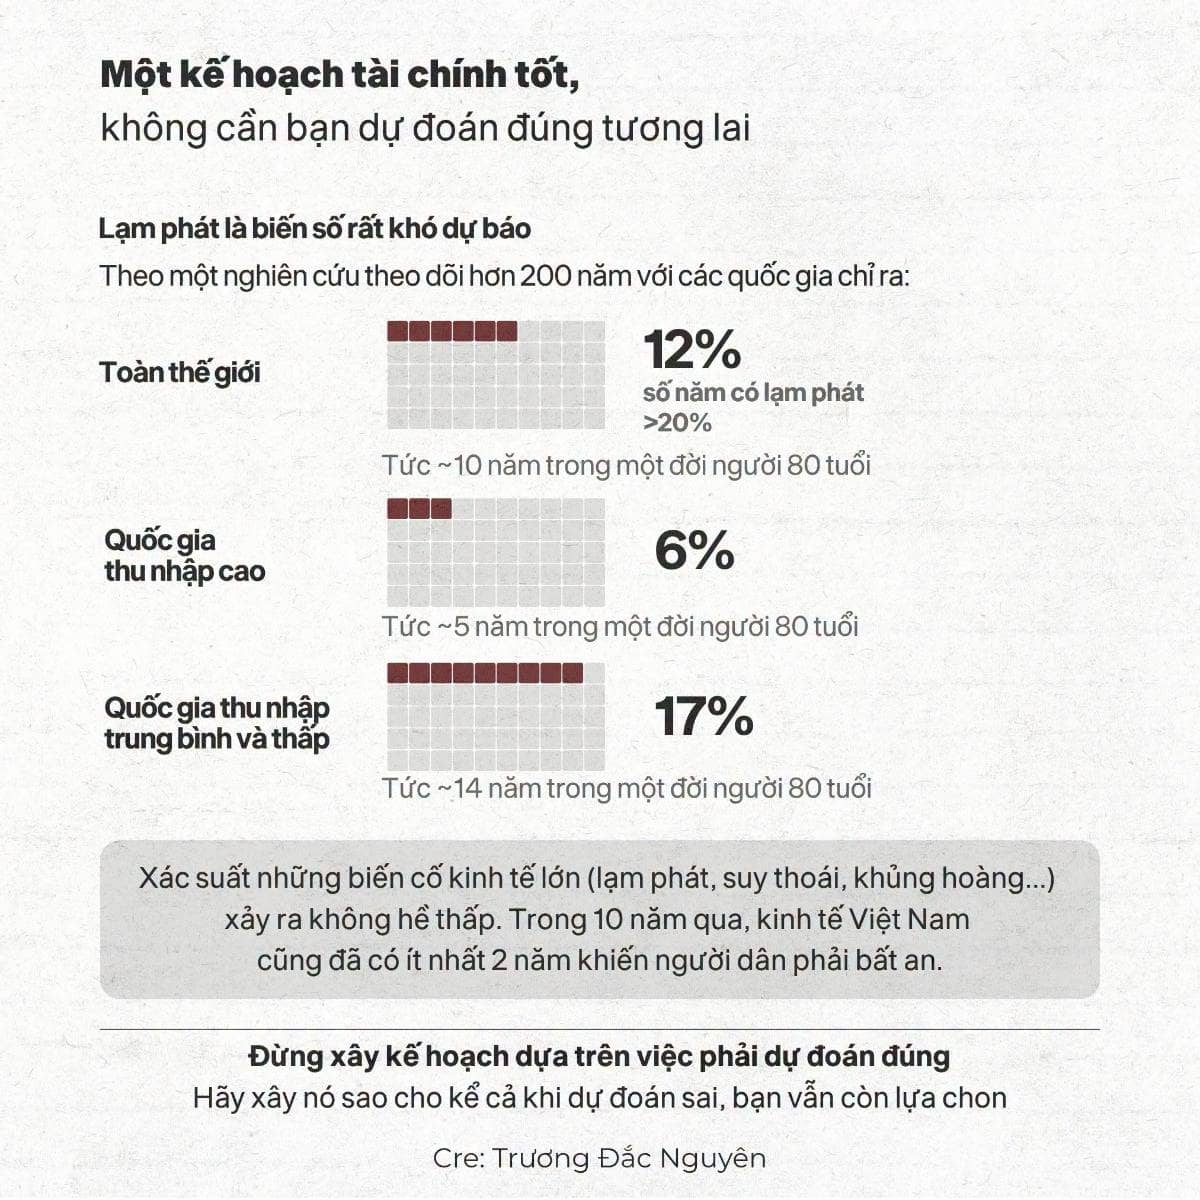
Như lạm phát là một biến số cực kì khó dự báo. Đa số đang giả định lạm phát của Việt Nam khoảng 4% trong nhiều năm, đó là con số phổ biến và hợp lý với Việt Nam trong một giai đoạn bình thường hiện nay.
Nhưng theo một nghiên cứu theo dõi hơn 200 năm với các quốc gia chỉ ra rằng:
- Mỗi quốc gia trên toàn thế giới có các năm chịu lạm phát >20% chiếm khoảng 12% số năm. Nghĩa là nếu bạn sống tới 80 tuổi thì có 10 năm trong đó là khủng hoảng lạm phát
- Nếu là các quốc gia có thu nhập cao thì số năm chịu lạm phát cao >20% này chỉ còn 6%. Tức là cuộc đời một người 80 tuổi chịu 5 năm
- Nếu là các quốc gia có thu nhập trung bình và thấp thì chịu lạm phát >20% tới 17% số năm ... tức một cuộc đời 80 tuổi có tới 14 năm khủng hoảng lạm phát
Vì vậy, giá trị của một kế hoạch tài chính không nằm ở khả năng trả lời chính xác:
- 20 năm nữa tôi sẽ có bao nhiêu tiền?
- Hay lạm phát trung bình là bao nhiều 4% hay 5%
Câu hỏi quan trọng không kém đó là :
“Nếu thực tế khác với những gì tôi đang giả định, tôi phải thay đổi điều gì?”
Quay lại với ví dụ về tiết kiệm 1 tỷ nên giả định mình kiếm 6% hay 8% mỗi năm kia. Nếu kế hoạch của mình chỉ thành công khi danh mục bắt buộc phải đạt 8% mỗi năm, thì có vấn đề, ở việc cấu trúc của kế hoạch.
Mình nghĩ nên quan tâm thêm:
“Nếu giả định này sai, kết quả của tôi nhạy đến mức nào?”
Nếu lợi suất chỉ đạt 6% thay vì 8% mà mục tiêu vẫn ổn, kế hoạch có độ bền.
Nếu chi phí sinh hoạt cao hơn 15% (tức lạm phát đột biến) mà gia đình vẫn còn cách điều chỉnh => kế hoạch có độ bền.
Còn nếu chỉ cần một biến lệch nhẹ là cảm giác bất an nổi lên, kế hoạch vẫn đang khá mong manh.
Độ bền của một kế hoạch nằm ở những lựa chọn có có thể linh hoạt.
Một kế hoạch rất dễ trở nên cứng nhắc:
Tôi phải nghỉ hưu đúng 55 tuổi. Danh mục phải đạt 8% mỗi năm. Mức sống không thể giảm. Tôi không muốn kéo dài thời gian làm việc. Mục tiêu cũng không được thay đổi.
Khi mọi biến đều bị khóa chặt như vậy, chỉ cần một việc không diễn ra đúng dự kiến là cả hệ thống gặp vấn đề. Và như đã nói ở trên xác suất có hiện tượng lạm phát đột biến cũng khá cao chứ nó không thấp tới mức yên tâm.
Thực ra trong nghiên cứu còn tính thêm xác suất các cuộc khủng hoảng khác nữa và nếu cộng hết ít nhất 19% trung bình thời gian, mỗi quốc gia đang trong một cuộc khủng hoảng nữa. Cũng chẳng nói đâu xa trong 10 năm qua của kinh tế Việt Nam bạn đã phải thấy được ít nhất 2 năm làm người dân phải bất an (không phải từ nội tại thì cũng là từ bên ngoài)
Vì vậy rất cần một kế hoạch tài chính không chỉ hợp lý mà còn phải khỏe hơn bình thường!
Một kế hoạch khỏe hơn thường để lại nhiều “đòn bẩy” để thích nghi.
Có thể điều chỉnh tỷ lệ tiết kiệm.
Có thể thay đổi mức chi tiêu.
Có thể lùi hoặc đẩy sớm một mục tiêu lớn.
Có thể trì hoãn một khoản mua lớn.
Có thể thay đổi phân bổ tài sản.
Có thể chuyển từ nghỉ việc hoàn toàn sang làm bán thời gian. Hoặc trong một số trường hợp, chính quy mô của mục tiêu cũng có thể cần xem lại.
Có những thứ chúng ta kiểm soát tương đối tốt: mức tiết kiệm, chi tiêu, thời điểm mua một tài sản lớn, mức rủi ro mình chấp nhận.
Và cũng có những thứ gần như không thể kiểm soát: thị trường năm tới tăng hay giảm, khi nào suy thoái xảy ra, lạm phát sẽ ở đâu.
Nên là thôi không xây kế hoạch dựa trên việc mình phải dự đoán đúng. Hãy xây nó sao cho kể cả khi dự đoán sai, mình vẫn còn lựa chọn.
Thử ngẫu nhiên trong 20 năm tới tới ... khoảng 2-3 năm mà:
Chi phí gia đình tăng đột biến 20%
Thu nhập mình đột biến giảm 30%
Chuyện này cũng làm mình nghĩ đến một câu chuyện. Mấy năm trước khi nghe kế hoạch tài chính của một bà chị rằng khi nào con chị ấy vào đại học là cho đi du học và chị tính luôn mỗi năm mất 2 tỷ! Nên bỏ 6 tỷ vào tiền gửi. Mấy anh chị can rằng du học không đến mức đắt thế đâu, với gửi thế phí tiền, bỏ vào chỗ khác sinh lãi hơn rồi tới lúc nó đi du học thì ở nhà vừa làm vừa cho dần làđủ. Rồi cuối cùng cậu con trai cũng không đi du học, nhưng căn bản do mấy năm sau gia đình thất bại kinh doanh vài dự án. Nhưng đến cuối cùng vẫn lựa chọn một phương án đại học khác và sau đó mọi việc vẫn được thu xếp ổn thỏa.
Cre: Trương Đắc Nguyên, A
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


