






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất đảo chiều, người vay "méo mặt"
Mặt bằng lãi suất vay mua nhà đang bước vào giai đoạn cao nhất trong khoảng hai năm trở lại đây. Khi nhiều khoản vay sau ưu đãi tăng lên 15-16%/năm, áp lực trả nợ ngày càng lớn, buộc không ít người vay phải tính đến phương án bán tài sản hoặc tái cơ cấu khoản vay.
Lãi suất tăng không chỉ ảnh hưởng trực tiếp đến người mua nhà mà còn tạo sức ép lên thanh khoản thị trường bất động sản, doanh số bán hàng của chủ đầu tư và triển vọng tăng trưởng của nhiều doanh nghiệp trong ngành.
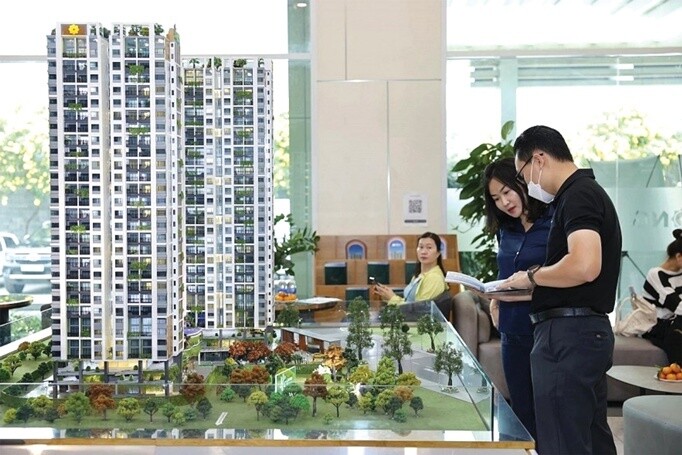
Lãi suất cho vay bất động sản đã đạt mức cao nhất trong hai năm gần đây. Tại các ngân hàng quốc doanh, lãi suất vay mua nhà ưu đãi trong 12 tháng đầu được nâng lên 10,5% năm. Các ngân hàng thương mại cổ phần áp dụng mức cao hơn, như MB với 10,9% năm (cố định 12 tháng) hoặc 11,5-11,7% năm (cố định 24-36 tháng). Đáng chú ý, nhiều ngân hàng có điều khoản cho phép điều chỉnh lãi suất nếu lãi suất huy động tăng quá 10%, kể cả trong giai đoạn ưu đãi cố định. Theo Viện Nghiên cứu kinh tế - tài chính - bất động sản Dat Xanh Services, lãi vay mua bất động sản trong 6 tháng đầu năm 2026 phổ biến ở mức 12-14% năm, thậm chí một số khoản vay theo cơ chế thả nổi lên đến 15-16,5% năm.
Áp lực lớn nhất xuất hiện khi người vay chuyển sang lãi suất thả nổi. Anh Dương (TP.HCM) vay hơn 1 tỷ đồng với lãi suất 7% năm đầu tiên, nhưng lãi suất liên tục tăng và hiện đã lên 14% năm, khiến khoản trả hàng tháng tăng đáng kể. Tương tự, chị Lan (Hà Nội) vay gần 2 tỷ đồng ba năm trước với lãi suất ưu đãi 6,8% năm trong 24 tháng. Khi chuyển sang cơ chế thả nổi từ cuối năm ngoái, mỗi lần ngân hàng thông báo tăng lãi suất 1%, số tiền phải trả hàng tháng lại tăng thêm vài triệu đồng. Mức lãi suất này nằm ngoài dự tính của người vay vốn quen với những năm lãi suất ưu đãi thấp, tạo áp lực tài chính lớn cho những người sử dụng đòn bẩy quá đà.
Áp lực lãi vay tác động trực tiếp đến cả người mua lẫn chủ đầu tư. Tỷ lệ hấp thụ bất động sản trong 6 tháng đầu năm chỉ đạt 20-30%, giảm 10 điểm phần trăm so với cùng kỳ năm trước. Nhiều người vay tính đến giải pháp bán nhà để tránh áp lực nợ nần, nhưng tìm kiếm mãi không tìm được người mua. Một số tính đến trả nợ trước hạn rồi vay lại ở ngân hàng khác, tuy nhiên rào cản như lãi phạt trả nợ trước hạn và thiếu nguồn vay khác khiến giải pháp này khó thực hiện.
Theo chuyên gia, trong nửa cuối năm 2026, lãi suất vay mua nhà khó có thể giảm nhanh. Báo cáo từ KBSV chỉ ra chi phí vốn vẫn là rào cản lớn nhất đối với sự phục hồi của ngành bất động sản dân cư. Dù lãi suất huy động 12 tháng của ngân hàng quốc doanh đã giảm về quanh 6% năm, dư địa để giảm thêm không còn nhiều. Lạm phát quý II năm 2026 vượt mức 5% và chênh lệch giữa tăng trưởng tín dụng và huy động vốn vẫn ở mức cao, khiến áp lực lên lãi suất cho vay chưa thể hạ nhiệt. Theo TS. Cấn Văn Lực (BIDV), khả năng mặt bằng lãi suất sớm quay trở lại mức thấp như những năm trước là không cao.
Các chuyên gia nhấn mạnh cần hình thành mặt bằng lãi suất ổn định hơn cùng các sản phẩm tín dụng linh hoạt. TS. Nguyễn Quang Huy (ĐH Nguyễn Trãi) khuyến nghị ngân hàng nên thiết kế gói vay có lãi suất cố định 2-3 năm, thậm chí 5-10 năm trước khi chuyển sang thả nổi, giúp người mua nhà lập kế hoạch tài chính an tâm hơn. Bên cạnh đó, cần nghiên cứu sản phẩm tín dụng phù hợp cho người có nhu cầu thuê mua với thời hạn 5-15 năm, lãi suất nằm giữa nhà ở xã hội và thương mại. Đối với những người đang lập kế hoạch vay mua nhà, TS. Nguyễn Trí Hiếu khuyến nghị xây dựng phương án tài chính an toàn hơn, duy trì khoản trả nợ hàng tháng ở mức 35-40% thu nhập ổn định để đảm bảo các nhu cầu thiết yếu.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


