





200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Giao dịch tài sản mã hóa P2P tiềm ẩn rủi ro khi dòng tiền nằm ngoài tầm kiểm soát ngân hàng
Thị trường tài sản mã hóa tại Việt Nam có quy mô người tham gia lớn, nhưng phần lớn giao dịch vẫn diễn ra trên các nền tảng nước ngoài và thông qua hình thức ngang hàng (P2P). Điều này tạo ra khoảng trống kết nối với hệ thống ngân hàng, đồng thời phát sinh rủi ro về lừa đảo, rửa tiền và khả năng truy vết dòng tiền.
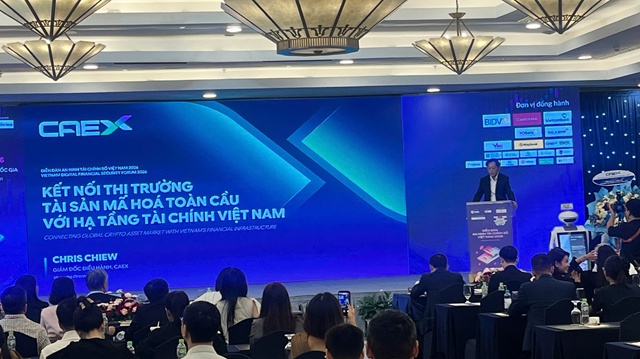
Ông Chris Chiew phát biểu tại sự kiện. Ảnh: MQ
Phát biểu tại sự kiện “Diễn đàn An ninh tài chính số Việt Nam 2026” vào 06/11 tại TPHCM với chủ đề: “Kết nối thị trường tài sản mã hóa toàn cầu với hạ tầng tài chính Việt Nam”, ông Chris Chiew - Giám đốc điều hành CAEX - cho biết thị trường tài sản mã hóa toàn cầu đã tăng trưởng mạnh, với khoảng 741 triệu người sở hữu tài sản mã hóa tính đến cuối năm 2025. Việt Nam cũng là một trong những thị trường có mức độ tham gia đáng kể.
Theo số liệu được ông Chiew dẫn tại sự kiện, Việt Nam nằm trong nhóm 7 quốc gia có số lượng người nắm giữ tài sản mã hóa lớn nhất thế giới, với khoảng 17 triệu người sở hữu, tương đương 17% dân số. Tổng giá trị giao dịch tài sản mã hóa liên quan đến Việt Nam đã vượt 220 tỷ USD trong năm 2025.
Tuy nhiên, quy mô thị trường tăng nhanh trong khi kênh kết nối chính thức giữa nhà đầu tư trong nước với thị trường tài sản mã hóa toàn cầu vẫn còn thiếu. Ông Chiew cho rằng phần lớn người dùng Việt Nam hiện giao dịch trên các sàn nước ngoài chưa được cấp phép tại Việt Nam. Do đó, các nền tảng này chưa thể kết nối trực tiếp với hệ thống ngân hàng trong nước, khiến hoạt động đầu tư và hệ thống tài chính nội địa chưa có sự liên thông phù hợp.
Giao dịch P2P tạo khoảng trống trong kiểm soát dòng tiền
Theo ông Chiew, khi thiếu kênh kết nối trực tiếp, người dùng thường phải giao dịch thông qua phương thức P2P hoặc OTC. Với hình thức này, sàn giao dịch ghép nối người mua và người bán cá nhân; tiền được chuyển qua tài khoản ngân hàng, chẳng hạn bằng VietQR hoặc chuyển khoản, hoặc giao dịch bằng tiền mặt.
Ở góc độ ngân hàng, những khoản tiền này có thể chỉ được ghi nhận như giao dịch chuyển tiền thông thường giữa 2 cá nhân. Ngân hàng không nhất thiết nhận diện được khoản chuyển tiền có liên quan đến việc mua bán tài sản mã hóa.
Cách thức giao dịch này kéo theo nhiều rủi ro. Đối với nhà đầu tư, tài khoản ngân hàng có thể bị phong tỏa nếu khoản tiền nhận được có liên quan đến hoạt động bất hợp pháp như lừa đảo hoặc rửa tiền và bị cơ quan chức năng truy vết. Khi đó, nhà đầu tư có thể gặp khó trong việc giải trình nguồn tiền và chứng minh mình không liên quan đến hành vi phạm tội ban đầu.
Một rủi ro khác là nhà đầu tư đã chuyển tiền nhưng đối tác P2P không chuyển giao tài sản mã hóa như thỏa thuận. Khi xảy ra tranh chấp, quyền lợi của người tham gia có thể không được bảo vệ theo khuôn khổ pháp lý hiện hành mà ông Chiew đề cập.
Đáng chú ý, một vụ án được công bố tại Đà Nẵng ngày 29/10, liên quan đến số tiền giao dịch khoảng 700 tỷ đồng, nghi vấn rửa tiền thông qua đồng USDT. Không chỉ ảnh hưởng đến nhà đầu tư, ông Chiew cho rằng dòng tiền P2P thiếu khả năng kiểm soát và truy vết minh bạch còn tạo ra kẽ hở cho hoạt động rửa tiền, gây rủi ro đối với an ninh tài chính quốc gia.
Đề xuất kết nối trực tiếp ngân hàng với sàn được cấp phép
Để khắc phục khoảng trống này, ông Chiew đưa ra mô hình kết nối trực tiếp giữa ngân hàng và sàn giao dịch tài sản mã hóa được cấp phép, thay cho quy trình P2P truyền thống.
Theo mô hình được đề xuất, nhà đầu tư chỉ cần thực hiện 2 bước chính. Đầu tiên, người dùng nạp tiền đồng trực tiếp từ tài khoản ngân hàng chính chủ thông qua mã QR, dòng tiền được chuyển thẳng sang sàn giao dịch được cấp phép. Tiếp đó, nhà đầu tư sử dụng số dư tiền đồng để mua bán tài sản mã hóa trên sàn, với các lệnh được khớp tự động trên sổ lệnh. Quy trình rút tiền được thực hiện theo chiều ngược lại.
So với mô hình P2P truyền thống gồm 5 bước, trong đó có 3 bước có thể chịu sự can thiệp của bên thứ 3 và nằm ngoài khả năng kiểm soát của ngân hàng, mô hình kết nối trực tiếp được kỳ vọng giúp đơn giản hóa quy trình và minh bạch hóa dòng tiền.
Với nhà đầu tư, việc giao dịch thông qua các tài khoản chính chủ giúp hạn chế tiếp xúc với những đối tác cá nhân không rõ danh tính, giảm nguy cơ bị lừa đảo từ bên thứ ba. Ông Chiew cho rằng mô hình này cũng giúp nhà đầu tư có cơ sở bảo vệ quyền lợi theo quy định pháp luật Việt Nam.
Ở phía ngân hàng và cơ quan quản lý, việc kết nối trực tiếp cho phép đồng bộ thông tin định danh khách hàng theo quy trình KYC/eKYC. Các dòng tiền được ghi nhận rõ ràng hơn, qua đó hỗ trợ truy vết, phát hiện, báo cáo và ngăn chặn giao dịch có dấu hiệu bất thường.
Hướng đến cầu nối 2 chiều giữa thị trường trong nước và quốc tế
Về dài hạn, ông Chiew cho biết định hướng được đề xuất là xây dựng cầu nối 2 chiều giữa thị trường tài chính Việt Nam và thị trường tài sản mã hóa toàn cầu.
Ở chiều thứ nhất, nhà đầu tư Việt Nam có thể tiếp cận tài sản mã hóa toàn cầu thông qua hạ tầng kết nối với hệ thống tài chính trong nước. Chiều ngược lại, các tài sản thực (RWA) đủ điều kiện tại Việt Nam có thể được mã hóa và cung cấp cho nhà đầu tư quốc tế thông qua các đơn vị được cấp phép. Theo diễn giả, đây có thể trở thành kênh thu hút nguồn vốn nước ngoài mới cho nền kinh tế.
Để hiện thực hóa định hướng này, ông Chiew nêu 5 trụ cột cần xây dựng. Trong đó, kết nối ngân hàng là nền tảng để thay thế giao dịch P2P bằng hoạt động nạp, rút tiền qua tài khoản đã định danh.
Trụ cột thứ hai là lưu ký và bảo vệ tài sản khách hàng, thông qua cơ chế kiểm soát ví nóng, ví lạnh và đối soát định kỳ. Tiếp đó là giám sát thị trường theo thời gian thực nhằm phát hiện giao dịch bất thường hoặc dấu hiệu thao túng để báo cáo cơ quan chức năng.
Hai trụ cột còn lại gồm bảo vệ nhà đầu tư thông qua quy trình rõ ràng, công khai thông tin và cơ chế tiếp nhận, xử lý phản hồi; đồng thời nghiên cứu khung pháp lý cho hoạt động mã hóa tài sản, đặc biệt là tính pháp lý của tài sản cơ sở và quyền sở hữu.
Theo ông Chiew, kết nối Việt Nam với thị trường tài sản mã hóa toàn cầu không chỉ là vấn đề công nghệ mà còn là bài toán về hạ tầng tài chính, đòi hỏi sự phối hợp giữa cơ quan quản lý, lực lượng thực thi pháp luật, hệ thống ngân hàng, trung tâm dữ liệu và các sàn giao dịch. Các nền tảng được cấp phép cần đáp ứng tiêu chuẩn quốc tế nhưng đồng thời phù hợp với quy định pháp luật Việt Nam, hướng đến thị trường tài sản số minh bạch và an toàn hơn.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


