





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
EU áp thuế 16%, thép Việt đối mặt sức ép mới
Từ ngày 17/11/2026, một số sản phẩm thép cán nguội của Việt Nam chính thức chịu thuế chống bán phá giá 16% khi nhập khẩu vào Liên minh châu Âu (EU). Rào cản mới tạo thêm áp lực về chi phí và biên lợi nhuận cho doanh nghiệp xuất khẩu, trong bối cảnh cạnh tranh trên thị trường thép quốc tế ngày càng gay gắt.
Dù mức thuế 16% không áp dụng với toàn bộ sản phẩm thép Việt Nam, các doanh nghiệp có hàng hóa thuộc diện điều chỉnh sẽ phải tính toán lại giá bán, hợp đồng và chiến lược thị trường. Điểm tích cực là EU không áp dụng kết luận về tình trạng thị trường đặc biệt (PMS) đối với Việt Nam.
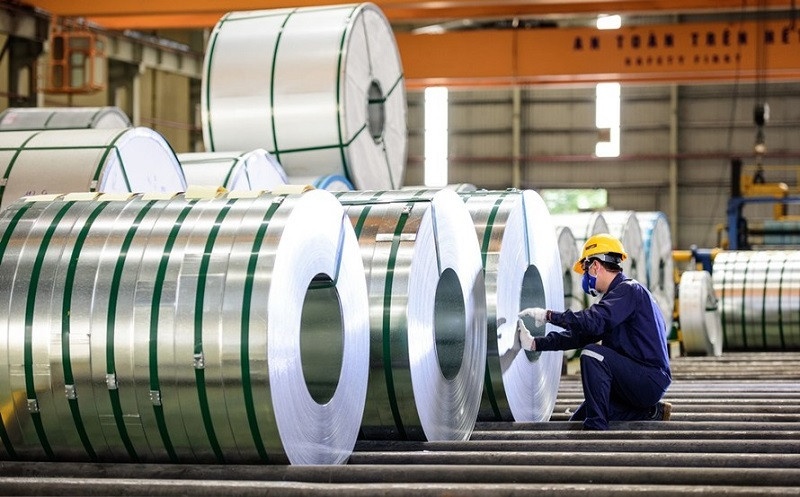
Theo Quy định thực thi (EU) 2026/2547 của Ủy ban châu Âu (EC), một số sản phẩm thép cán nguội dạng phẳng chưa phủ, mạ hoặc tráng có xuất xứ Việt Nam chính thức chịu thuế chống bán phá giá 16% từ ngày 17/11/2026.
Mức thuế này áp dụng thống nhất đối với các doanh nghiệp được lựa chọn điều tra bắt buộc, doanh nghiệp hợp tác khác và các nhà xuất khẩu còn lại. Trong khi đó, hàng hóa từ Ấn Độ chịu thuế 9,5%, Nhật Bản 27,9%, Đài Loan (Trung Quốc) từ 20,7% đến 27% và Thổ Nhĩ Kỳ từ 3% đến 7,8%.
Đáng chú ý, biện pháp trên không áp dụng cho toàn bộ thép xuất khẩu của Việt Nam sang EU. Phạm vi điều chỉnh chủ yếu gồm một số mã hàng thuộc nhóm 7209, 7211, 7225 và 7226. Một số sản phẩm chuyên dụng như thép điện, thép lá đen có độ dày dưới 0,35 mm và thép hợp kim tốc độ cao được loại trừ.
Theo EC, thị trường thép cán nguội dạng phẳng của EU có quy mô khoảng 23,2 tỷ euro, trong khi giá trị nhập khẩu sản phẩm này từ Việt Nam đạt khoảng 125 triệu euro. Dù quy mô xuất khẩu chưa lớn so với toàn thị trường, mức thuế mới vẫn có thể làm suy giảm lợi thế cạnh tranh về giá của doanh nghiệp Việt Nam.
Rào cản thương mại và bài toán giữ thị phần
Vụ việc được EC khởi xướng từ ngày 18/9/2025 theo đề nghị của Hiệp hội Thép châu Âu (EUROFER). Sau quá trình điều tra, cơ quan này kết luận hàng nhập khẩu bán phá giá đã gây thiệt hại đáng kể cho ngành thép cán nguội EU.
Một điểm đáng chú ý là EC không chấp nhận áp dụng quy định về tình trạng thị trường đặc biệt đối với Việt Nam. Theo Cục Phòng vệ thương mại, đây là tiền lệ có lợi cho doanh nghiệp trong các vụ việc tương tự, dù không làm thay đổi mức thuế chống bán phá giá 16%.
Với doanh nghiệp xuất khẩu, thách thức trước mắt là rà soát mã hàng, chứng từ xuất xứ, hợp đồng và chi phí phát sinh. Nếu không thể chuyển toàn bộ phần thuế tăng thêm sang giá bán, biên lợi nhuận có thể chịu sức ép.
Về dài hạn, các doanh nghiệp ngành thép cần nâng cao khả năng truy xuất nguồn gốc, minh bạch dữ liệu sản xuất và giá thành, đồng thời chủ động đa dạng hóa thị trường xuất khẩu. Đây sẽ là yếu tố quan trọng để duy trì khả năng cạnh tranh khi các biện pháp phòng vệ thương mại ngày càng được sử dụng rộng rãi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


