





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dow Jones tăng hơn 1,100 điểm, Nasdaq đi lên hơn 2%, riêng Nvidia giảm 4%
Chứng khoán Mỹ tăng mạnh trong ngày 09/11, nhờ giá dầu đi xuống và cổ phiếu công nghệ phục hồi sau những biến động dữ dội của tuần trước.
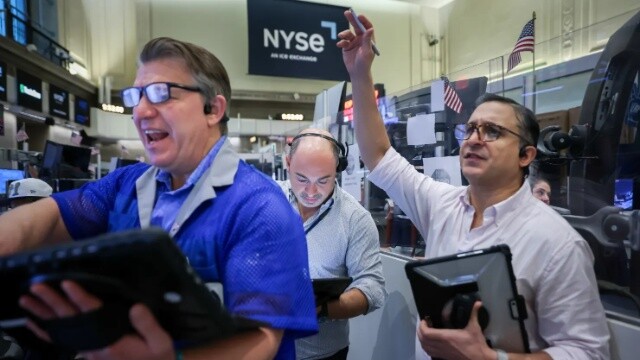
Kết phiên, chỉ số Dow Jones tăng 1,104.02 điểm, tương đương 2.15%, lên 52,389.75 điểm. Đà tăng của chỉ số blue-chip này được hỗ trợ bởi các cổ phiếu như Goldman Sachs và Caterpillar. Trong khi đó, S&P 500 tăng 2.35%, đóng cửa tại 7,549.94 điểm, ghi nhận phiên tăng mạnh nhất kể từ ngày 8/4. Nasdaq Composite tăng 2.74%, lên 25,253.14 điểm.
Với phiên tăng mạnh hôm thứ Hai, Dow Jones đã vượt mức đóng cửa trong ngày bầu cử giữa nhiệm kỳ. Tuy nhiên, S&P 500 và Nasdaq, vốn tập trung nhiều cổ phiếu công nghệ, vẫn thấp hơn đôi chút so với ngưỡng này.
Giá dầu giảm trong phiên đầu tuần, góp phần cải thiện tâm lý nhà đầu tư. Hợp đồng dầu thô West Texas Intermediate (WTI) của Mỹ giảm 4.38%, xuống còn 86.85 USD/thùng. Trong khi đó, dầu Brent - chuẩn tham chiếu quốc tế - mất 5.85%, còn 92.57 USD/thùng.
Thị trường đã phần nào phục hồi trong phiên thứ Sáu, sau đợt bán tháo dữ dội hôm thứ Năm do những lo ngại liên quan đến trí tuệ nhân tạo (AI). Cổ phiếu ngành chip hồi phục khi dòng tiền quay trở lại. Tuy nhiên, những lo ngại vẫn hiện hữu sau kết quả tích cực của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ. Nhà đầu tư lo ngại các quy định chặt chẽ hơn đối với hoạt động xây dựng trung tâm dữ liệu, sử dụng năng lượng và chi phí phát triển có thể làm chậm lại làn sóng đầu tư hạ tầng AI.
Một tâm điểm khác của ngành công nghệ là thông báo gây chấn động được Nvidia đưa ra hôm Chủ nhật. Hội đồng quản trị công ty cho biết sẽ mở cuộc điều tra về mối quan hệ giữa nhà đồng sáng lập kiêm CEO Jensen Huang và một nữ doanh nhân mà các cơ quan tình báo Mỹ cho rằng là gián điệp Trung Quốc. Cổ phiếu Nvidia chốt phiên giảm 4%.
Trái ngược với Nvidia, các cổ phiếu thuộc nhóm “Magnificent Seven” đều tăng giá. Amazon tăng khoảng 3%, trong khi Tesla và Alphabet lần lượt đi lên 5.5% và 1%. Microsoft cũng tăng gần 3%.
Nhóm cổ phiếu bán dẫn cũng ghi nhận diễn biến tích cực. Broadcom tăng gần 9%, còn Advanced Micro Devices (AMD) bật tăng 13%. Quỹ ETF iShares Semiconductor (SOXX) – từng giảm khoảng 13% trong tuần trước – tăng hơn 7% trong phiên đầu tuần.
Jay Hatfield, CEO của Infrastructure Capital Advisors, nhận định đợt bán tháo cổ phiếu chip gần đây là “quá đà”. Tuy nhiên, ông cho rằng những biến động vừa qua vẫn “có phần hợp lý”, bởi các chính sách của đảng Dân chủ chắc chắn sẽ tạo ra áp lực đối với ngành này trong ngắn hạn và, quan trọng hơn, cả về dài hạn kể từ năm 2028. Dù vậy, ông tin rằng các trung tâm dữ liệu cuối cùng vẫn sẽ được xây dựng tại Mỹ.
Đối với toàn thị trường, Hatfield cảnh báo phiên phục hồi hôm thứ Hai không đồng nghĩa với việc mọi rủi ro đã được loại bỏ. Trên thực tế, ông dự báo S&P 500 sẽ dao động trong một biên độ nhất định cho đến cuối năm.
“Thị trường vẫn còn rất nhiều yếu tố gây sức ép”, vị CEO nói, đồng thời đề cập đến giá dầu neo cao do xung đột tại Trung Đông và triển vọng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Trong tuần này, nhà đầu tư sẽ theo dõi kết quả kinh doanh của một số doanh nghiệp quan trọng trong lĩnh vực AI và công nghệ, gồm CoreWeave, Cisco và Applied Materials. Những báo cáo này có thể cung cấp thêm manh mối về triển vọng ngành công nghệ, cũng như liệu đợt bán tháo gần đây đã kết thúc hay vẫn còn tiếp diễn.
Bên cạnh đó, thị trường cũng chờ đợi hai dữ liệu kinh tế quan trọng: Chỉ số giá tiêu dùng (CPI) công bố vào ngày 10/11 và chỉ số giá sản xuất (PPI) vào ngày 13/11. Đây sẽ là những cơ sở để nhà đầu tư đánh giá bước đi tiếp theo của Fed.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


