





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điểm tựa tăng trưởng cho MBB và OCB
MBB được dự phóng tăng trưởng lợi nhuận trước thuế 15,6% trong năm 2026, trong khi OCB được kỳ vọng tăng EPS 12,9%. Tuy nhiên, phía sau các con số tăng trưởng là những bài toán khác nhau về biên lãi, nguồn vốn và chất lượng tài sản.
Một bên đặt trọng tâm vào mở rộng tín dụng và hiệu quả hoạt động; bên còn lại có định giá thấp hơn giá trị sổ sách nhưng vẫn chịu áp lực từ bộ đệm dự phòng mỏng.
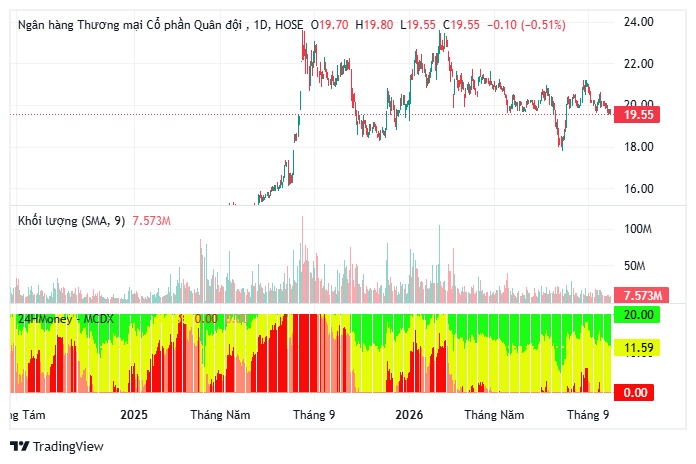
MBB được dự phóng lợi nhuận trước thuế năm 2026 đạt 39.607 tỷ đồng, tăng 15,6% so với năm trước. Động lực chính đến từ giả định dư nợ tăng 31,5%, trong khi NIM ở mức 3,80%. Chi phí trên thu nhập (CIR) được dự báo giảm còn 28,5%, cho thấy hiệu quả hoạt động tiếp tục là một biến số quan trọng trong tăng trưởng lợi nhuận.
Tuy nhiên, tốc độ mở rộng tín dụng cũng kéo theo yêu cầu lớn hơn về nguồn vốn. Tiền gửi được dự báo tăng 22,4% trong năm 2026, trong khi giấy tờ có giá được đặt ở mức 243.407 tỷ đồng. Cùng lúc, tỷ lệ bao phủ nợ xấu được dự báo giảm từ 93,6% cuối quý II xuống 78,1%, trong bối cảnh nợ xấu được dự phóng tăng 52,5%, cao hơn đáng kể tốc độ tăng quỹ dự phòng.
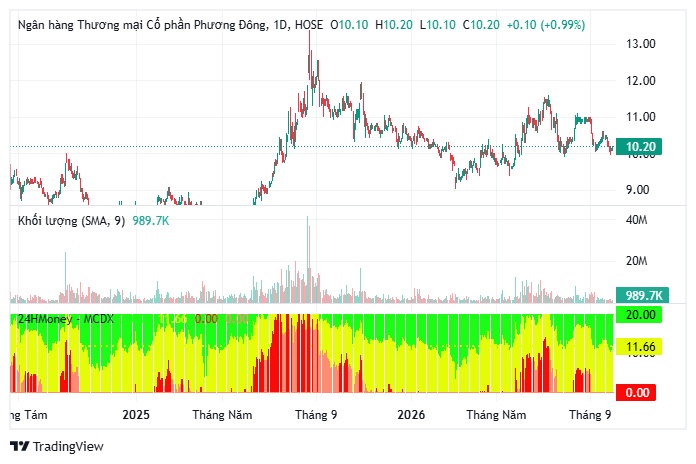
Với OCB, câu chuyện thận trọng hơn. EPS năm 2026 được dự phóng đạt 1.478 đồng, tăng 12,9%, còn giá trị sổ sách đạt 12.786 đồng/cổ phiếu. ROE dự kiến ở mức 12,4%, trong khi P/B hiện quanh 0,9 lần, thấp hơn mức bình quân ba năm khoảng 1,1 lần.
Điểm đáng chú ý nằm ở chất lượng tài sản. Tỷ lệ bao phủ nợ xấu năm 2026 được dự phóng chỉ khoảng 57,3%, trong khi bộ đệm dự phòng được đánh giá còn mỏng. Điều này khiến tăng trưởng lợi nhuận của OCB phải đi cùng khả năng kiểm soát nợ xấu và chi phí tín dụng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


