





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cùng một công ty, 'hai thế giới' xếp hạng
Năm 2015, ba tổ chức xếp hạng tín nhiệm Trung Quốc China Chengxin, Dagong Global và United Ratings/Lianhe đều xếp Evergrande ở mức AAA khi công ty phát hành trái phiếu nội địa. Đây là mức cao nhất trên thang xếp hạng của họ.
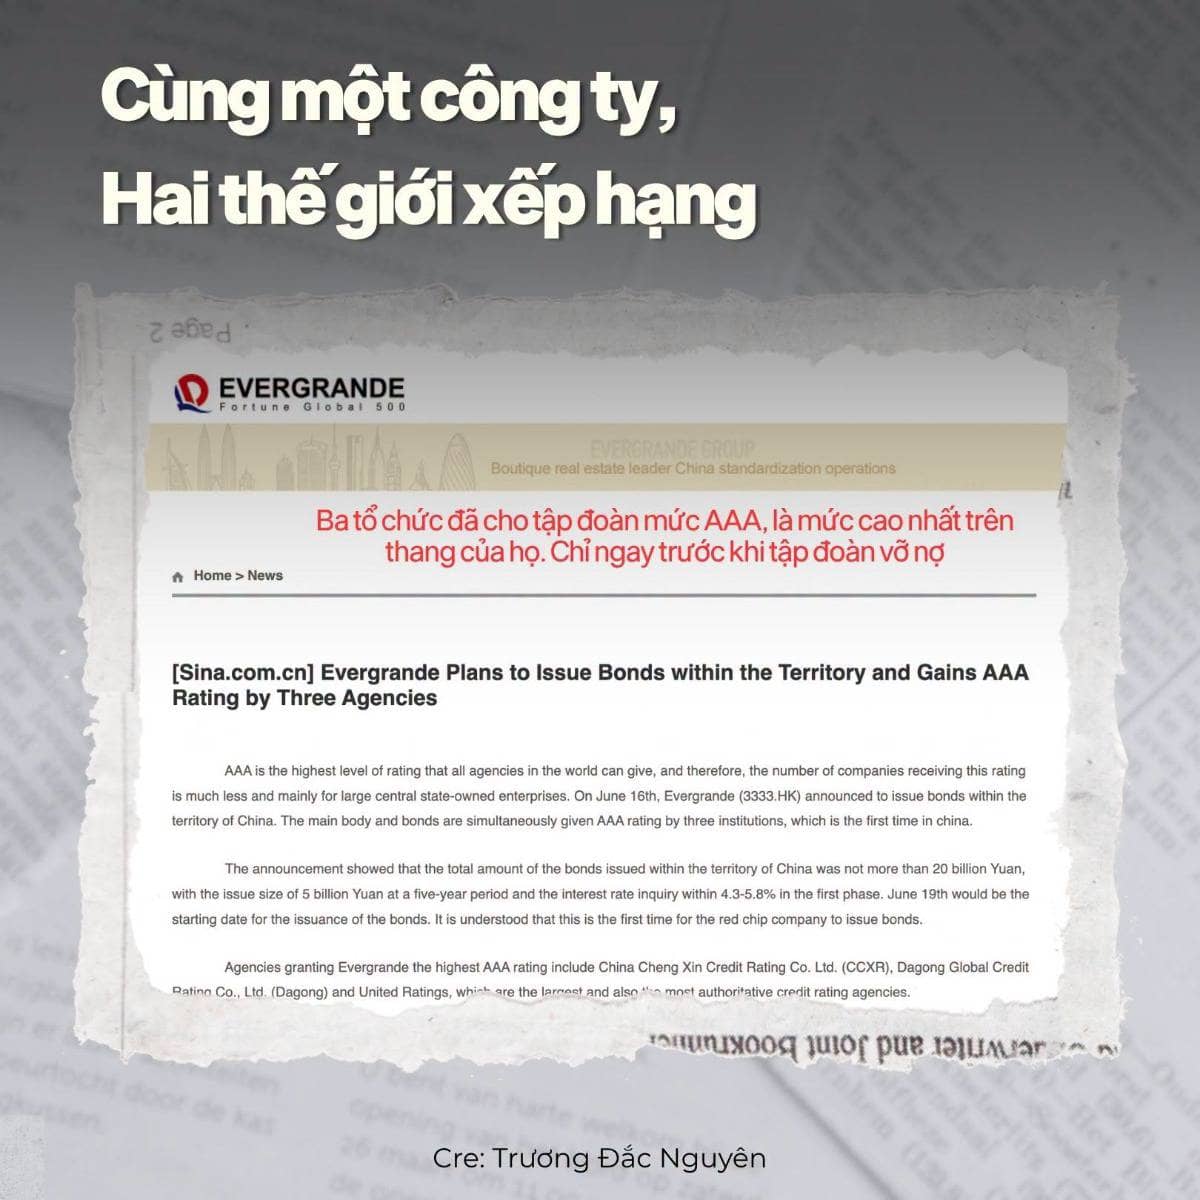
Điều đáng chú ý là cùng thời điểm đó, các hãng xếp hạng quốc tế lại đánh giá Evergrande thấp hơn rất nhiều. Tháng 6/2015 chỉ ngay sau xếp hạng trên của tổ chức nội địa, S&P lại hạ Evergrande từ BB− xuống B+, tức thuộc nhóm đầu cơ (speculative grade)
Khoảng cách này không chỉ xảy ra với riêng Evergrande. Một nghiên cứu đăng trên Journal of Banking & Finance cho thấy, đối với các doanh nghiệp Trung Quốc được cả hãng nội địa và quốc tế đánh giá, xếp hạng nội địa trung bình cao hơn khoảng 6–7 bậc. Vì vậy, ký hiệu “AAA” trên thị trường Trung Quốc thời kỳ đó không thể hiểu tương đương trực tiếp với AAA của S&P, Moody’s hay Fitch.
Điều thú vị hơn là sự khác biệt này vẫn tồn tại cho tới khi rủi ro của Evergrande đã trở nên rất lớn. Thậm chí đến 9/6/2021, dữ liệu tổng hợp cho thấy China Chengxin vẫn còn xếp Evergrande ở mức AAA, trong khi S&P khi đó chỉ xếp B+.
Sau đó, xếp hạng nội địa mới bắt đầu giảm nhanh: AAA => AA => A. Trong khi S&P cũng hạ: B+ => B− => CCC => CC.
Điều này quan trọng vì với S&P, BBB− đã là mức thấp nhất còn được coi là “investment grade” đạt chuẩn đầu tư. Từ BB+ trở xuống, trái phiếu đã thuộc nhóm speculative grade cấp đầu cơ, tức mức rủi ro tín dụng đã cao hơn đáng kể.
Xuống đến CC, doanh nghiệp được đánh giá là dễ bị tổn thương trước dễ rơi vào tình trạng không thanh toán nợ, và khả năng tiếp tục đáp ứng các nghĩa vụ tài chính phụ thuộc vào việc các điều kiện kinh doanh, tài chính và kinh tế phải thuận lợi.
Còn đối với hệ thống xếp hạng nội địa Trung Quốc, ý nghĩa của nó vẫn là khả năng thực hiện nghĩa vụ nợ tương đối mạnh, dù doanh nghiệp dễ bị ảnh hưởng bất lợi bởi những thay đổi của môi trường kinh tế và các điều kiện bên ngoài hơn những doanh nghiệp được xếp hạng cao hơn.
Và khi cả ba tổ chức xếp hạng nội địa vẫn còn dành cho Evergrande mức đánh giá rất cao, trên thị trường cũng tồn tại một kỳ vọng rằng tạo đã trở thành một doanh nghiệp “too big to fail” quá lớn để có thể bị để cho sụp đổ. Với quy mô khổng lồ, hàng trăm dự án trên khắp Trung Quốc và lượng nghĩa vụ nợ lên tới hàng trăm tỷ USD, nhiều người kỳ vọng rằng nếu Evergrande thực sự rơi vào khủng hoảng, chính phủ Trung Quốc cuối cùng sẽ phải can thiệp để cứu tập đoàn.
Nhưng điều đó đã không diễn ra theo cách mà họ kỳ vọng. Chính phủ Trung Quốc không thực hiện một cuộc giải cứu toàn diện để bảo vệ Evergrande và các chủ nợ. Cuối năm 2021, Evergrande vỡ nợ đối với trái phiếu quốc tế, mở đầu cho quá trình tái cơ cấu kéo dài và cuối cùng dẫn tới lệnh thanh lý của tòa án Hong Kong vào tháng 1/2024.
Cre: Trương Đắc Nguyên
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


