





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chung cư Hà Nội bớt "nóng"?
Một số dự án chung cư mới tại Hà Nội đã xuất hiện mức giảm giá và chiết khấu đáng kể, nhưng chưa đủ để hình thành một mặt bằng giảm chung. Phía sau diễn biến này là sức hấp thụ chậm lại, nguồn cung tăng mạnh và người mua ngày càng thận trọng với giá nhà.
Giá sơ cấp vẫn neo cao trong khi thị trường thứ cấp đã điều chỉnh. Khi nguồn cung cả năm 2026 có thể lên gần 39.000 căn, cuộc cạnh tranh giữa các chủ đầu tư được dự báo sẽ gay gắt hơn
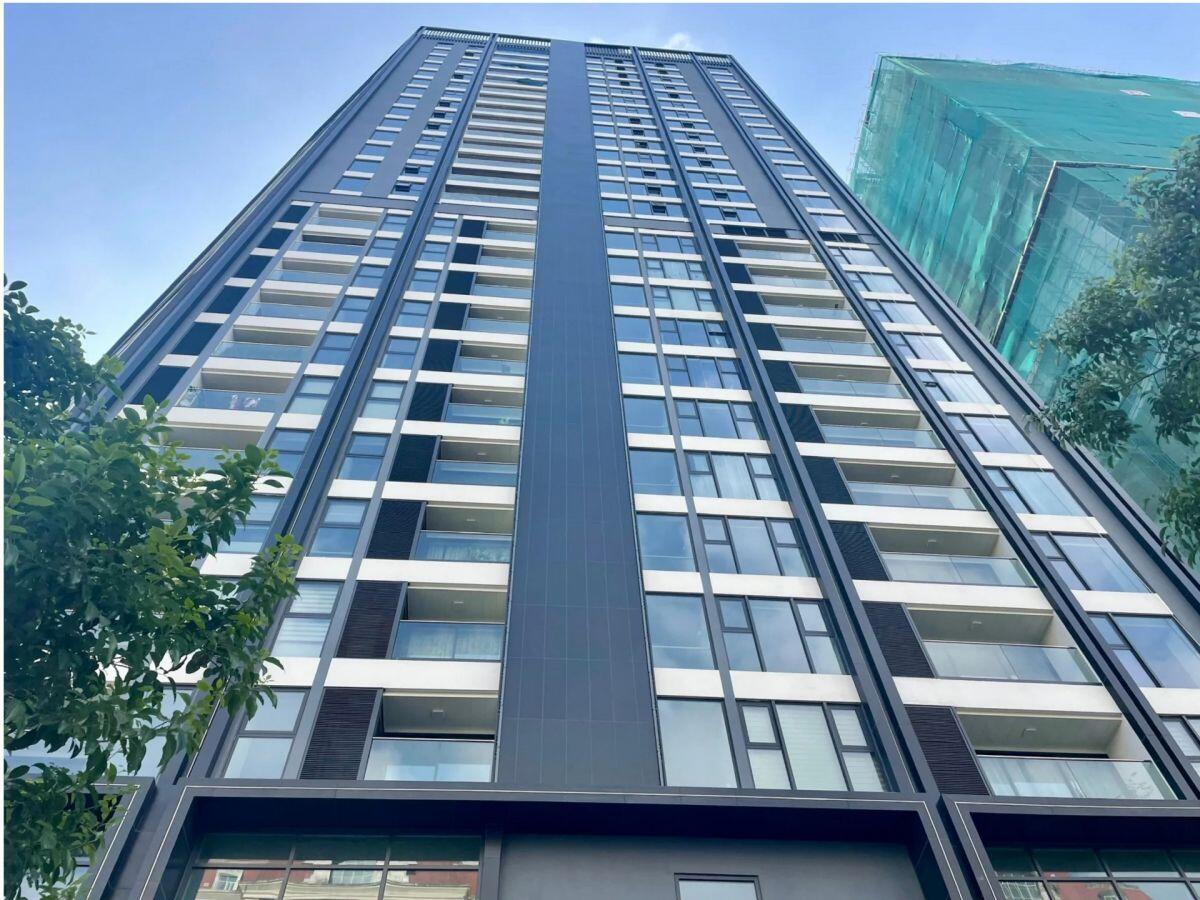
Một số dự án mới tại Hà Nội đang ghi nhận điều chỉnh giá, dù mức độ chưa đồng đều. Tại Celestine West Lake, giá chào bán khoảng 141-200 triệu đồng/m², với một số sản phẩm giảm 5-7%. Endless Skyline West Lake được chào từ khoảng 120 triệu đồng/m², thấp hơn giai đoạn trước hơn 30 triệu đồng/m². Tại Lumi Hà Nội, giá hiện khoảng 60-80 triệu đồng/m², thấp hơn đáng kể so với giai đoạn từng được chào quanh 100 triệu đồng/m².
Tuy nhiên, đây chưa phải dấu hiệu giá chung cư Hà Nội đồng loạt giảm. Một số dự án cao cấp vẫn duy trì mức 180-310 triệu đồng/m², cho thấy thị trường đang phân hóa mạnh theo vị trí, phân khúc và chất lượng sản phẩm.
Trong quý II/2026, Hà Nội có hơn 16.600 căn hộ mở bán mới trong 6 tháng đầu năm, mức cao nhất cho cùng kỳ kể từ năm 2020. Tuy nhiên, hơn 5.800 căn được giao dịch trong quý II chỉ tương đương khoảng 68% nguồn cung mở bán, thấp hơn đáng kể so với giai đoạn 2024-2025 khi tỷ lệ hấp thụ thường vượt 90%.
Đáng chú ý hơn, giá sơ cấp bình quân quý II đạt khoảng 95 triệu đồng/m², tăng 12% so với quý trước và 21% so với cùng kỳ. Trong khi đó, giá thứ cấp khoảng 60 triệu đồng/m², giảm gần 3% theo quý. Khoảng cách này cho thấy áp lực điều chỉnh đang xuất hiện trước tiên ở thị trường chuyển nhượng.
Nguồn cung năm 2026 có thể đạt gần 39.000 căn, vượt đỉnh hơn 37.000 căn của năm 2019. Khi hàng hóa dồi dào hơn, doanh nghiệp bất động sản khó duy trì chiến lược chỉ dựa vào tăng giá.
Áp lực có thể chuyển sang chính sách bán hàng, tiến độ thanh toán, chiết khấu và cơ cấu sản phẩm. Những doanh nghiệp có dự án pháp lý rõ ràng, vị trí tốt và phù hợp nhu cầu ở thực có lợi thế hơn trong bối cảnh người mua không còn vội xuống tiền.
Ngược lại, phân khúc cao cấp đang đối diện thử thách lớn hơn. Theo JLL, tỷ lệ hấp thụ phân khúc cao cấp đến cuối quý IV/2026 có thể chưa đạt 50%, thấp hơn mức 70-80% từng ghi nhận giai đoạn 2024-2025.
Như vậy, thị trường chưa bước vào một chu kỳ giảm giá diện rộng. Điều đang thay đổi rõ hơn là quyền mặc cả đang dần dịch chuyển về phía người mua.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


