





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bí ẩn khoản lãi vay 9.400 tỷ đồng của Novaland
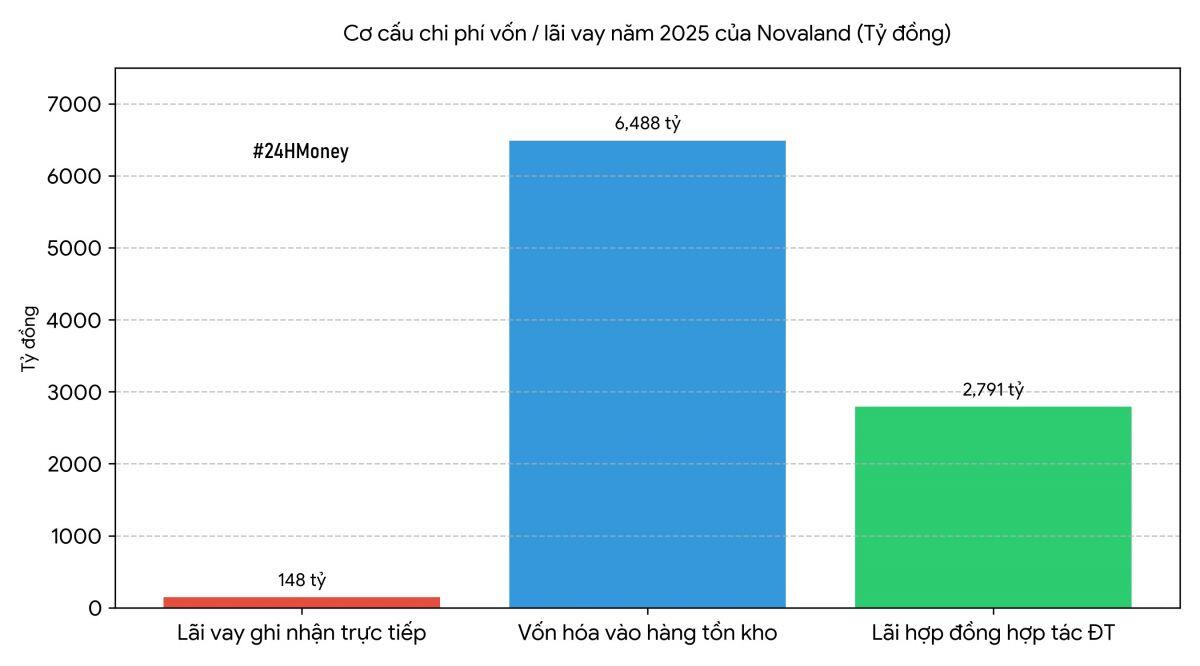
Báo cáo tài chính năm 2025 của Novaland cho thấy sự chênh lệch đáng chú ý giữa chi phí lãi vay ghi nhận trực tiếp và tổng gánh nặng chi phí vốn của doanh nghiệp.
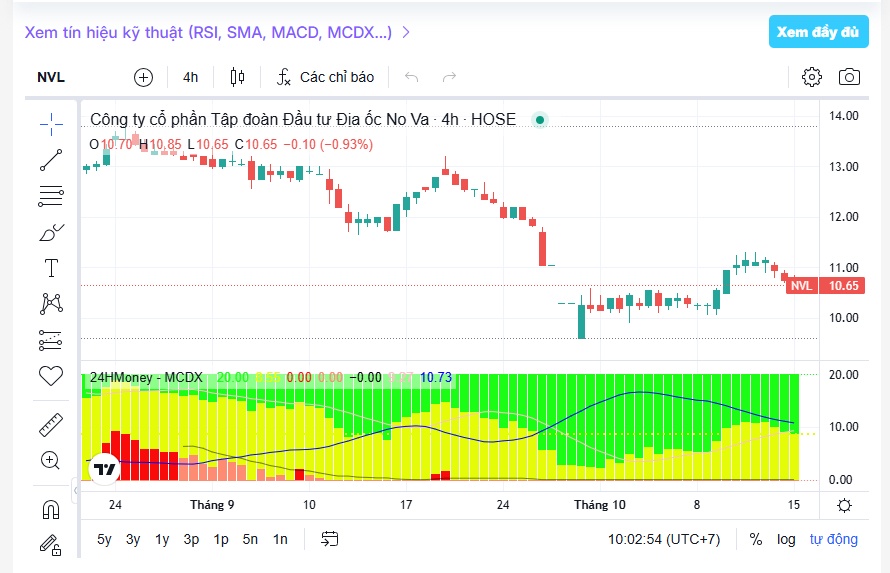
Cụ thể, với dư nợ vay hơn 72.000 tỷ đồng, Novaland chỉ ghi nhận 148 tỷ đồng chi phí lãi vay vào báo cáo kết quả kinh doanh. Trong khi đó, tập đoàn vốn hóa 6.488 tỷ đồng lãi vay vào hàng tồn kho và ghi nhận thêm 2.791 tỷ đồng chi phí lãi hợp đồng hợp tác đầu tư.
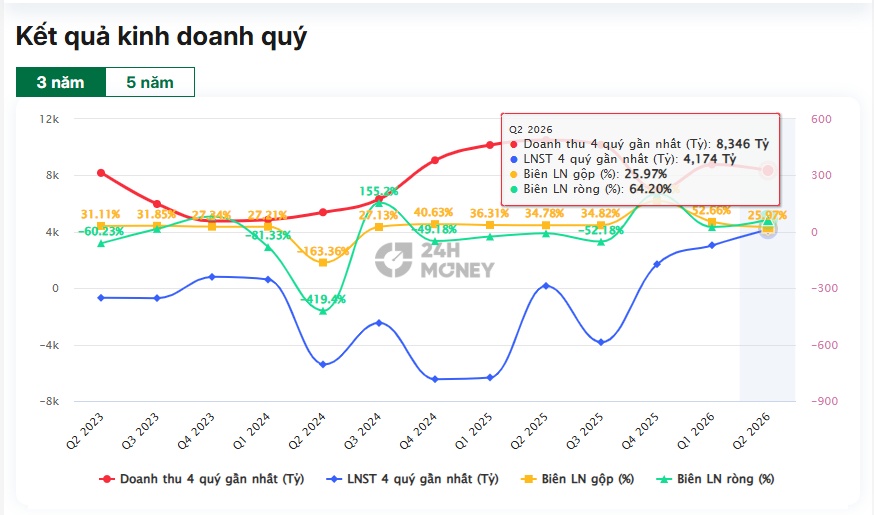
Tính chung, chi phí vốn năm 2025 của Novaland lên tới khoảng 9.427 tỷ đồng, tương đương hơn 25 tỷ đồng mỗi ngày. Như vậy, phần lãi vay được ghi nhận trực tiếp vào chi phí chỉ chiếm khoảng 2% tổng số này.
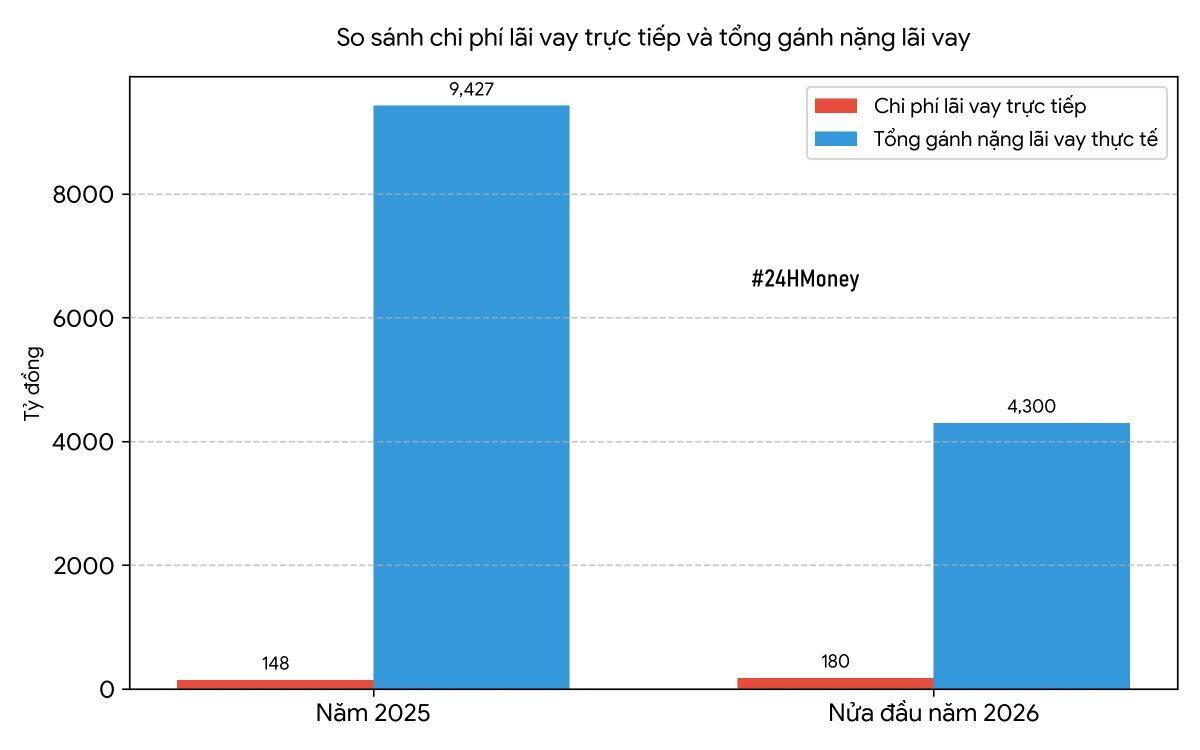
Xu hướng tương tự tiếp diễn trong năm 2026. Trong nửa đầu năm, Novaland chỉ ghi nhận 180 tỷ đồng chi phí lãi vay trực tiếp, trong khi tổng gánh nặng lãi vay thực tế vượt 4.300 tỷ đồng.
Việc vốn hóa lãi vay được chuẩn mực kế toán cho phép đối với các khoản vay phục vụ quá trình hình thành tài sản đủ điều kiện. Thay vì ghi nhận ngay vào chi phí trong kỳ, khoản lãi này được cộng vào giá trị tài sản đang xây dựng.
Cách hạch toán trên giúp tránh ghi nhận toàn bộ chi phí lãi vay vào kết quả kinh doanh khi dự án chưa hoàn thành. Tuy nhiên, điều đó không làm thay đổi gánh nặng chi phí vốn mà doanh nghiệp phải đối mặt.
 Nhà đầu tư lưu ý


 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


