





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bancassurance đổi "cuộc chơi"
Trước bài toán gia tăng khiếu nại và tỷ lệ hủy hợp đồng chạm mốc kỷ lục, hàng loạt ngân hàng thương mại đang chủ động từ chối các khoản phí trả trước (up-front fee) hàng nghìn tỷ đồng để chuyển dịch sang mô hình chia sẻ doanh thu dài hạn hoặc tự thành lập công ty bảo hiểm nhân thọ riêng.
Việc tháo bỏ "món nợ" doanh số cam kết giúp giảm áp lực ép KPI lên nhân viên tư vấn, giải quyết tận gốc rủi ro tổn hại uy tín thương hiệu và mở ra xu hướng hoàn thiện hệ sinh thái tài chính bền vững cho toàn ngành.
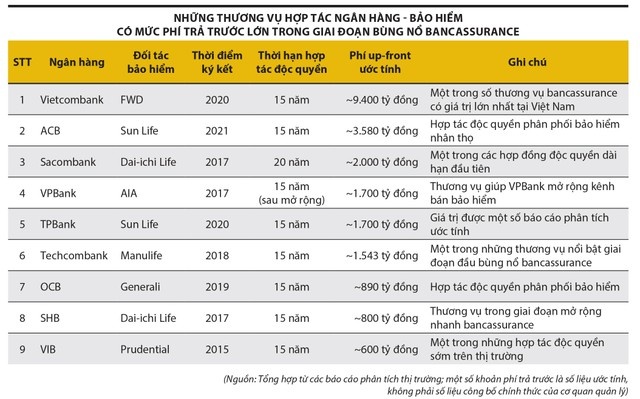
Thị trường bancassurance đang ghi nhận những thay đổi đáng chú ý sau giai đoạn tăng trưởng mạnh giai đoạn 2017-2022. Nếu trước đây nhiều ngân hàng sẵn sàng ký hợp đồng phân phối bảo hiểm độc quyền để nhận khoản phí trả trước (up-front fee) trị giá hàng trăm triệu USD, thì hiện nay xu hướng đã dần thay đổi.
Theo chuyên gia bảo hiểm Trần Nguyên Đán, một số ngân hàng đã chủ động từ chối nhận khoản phí trả trước để giảm áp lực doanh số phát sinh từ các cam kết bán bảo hiểm nhiều năm sau đó. Điển hình, HDBank lựa chọn không ký hợp đồng độc quyền và không nhận khoản phí trả trước từ bất kỳ doanh nghiệp bảo hiểm nào.
Sự thay đổi này diễn ra sau khi thị trường chứng kiến nhiều hệ lụy từ giai đoạn tăng trưởng nóng. Kết quả thanh tra của Bộ Tài chính cho thấy, tại một số doanh nghiệp bảo hiểm, tỷ lệ hợp đồng chấm dứt ngay trong năm đầu dao động từ 32% đến trên 70%. Cùng với đó, doanh thu phí khai thác mới của toàn thị trường bảo hiểm nhân thọ giảm gần 45% trong năm 2023, phản ánh niềm tin của khách hàng suy giảm đáng kể.
Theo các chuyên gia, bản chất của khoản phí trả trước là doanh thu được ứng trước từ doanh nghiệp bảo hiểm để đổi lấy cam kết doanh số trong thời gian hợp tác kéo dài từ 15-20 năm. Khi chỉ tiêu bán hàng được phân bổ xuống từng chi nhánh và nhân viên, áp lực hoàn thành KPI dễ khiến hoạt động tư vấn lệch khỏi nhu cầu thực của khách hàng.
Việc giảm phụ thuộc vào khoản phí trả trước được kỳ vọng sẽ giúp ngân hàng chuyển trọng tâm từ bán bằng mọi giá sang nâng cao chất lượng tư vấn và tỷ lệ duy trì hợp đồng. Dù KPI kinh doanh vẫn tồn tại, áp lực thực hiện các cam kết doanh số lớn với đối tác bảo hiểm sẽ giảm đáng kể.
Song song với việc thay đổi mô hình hợp tác, một số ngân hàng đang lựa chọn hướng đi mới là tự thành lập doanh nghiệp bảo hiểm nhân thọ nhằm hoàn thiện hệ sinh thái tài chính. Gần đây, Techcombank và LPBank đã thành lập công ty bảo hiểm nhân thọ, trong khi ACB và ABBank cũng bày tỏ kế hoạch tham gia lĩnh vực này. Trước đó, nhiều ngân hàng như MB, BIDV, VPBank, HDBank và VietinBank đã sở hữu hoặc hợp tác chặt chẽ với các doanh nghiệp bảo hiểm.
Động thái này giúp ngân hàng chủ động hơn trong thiết kế sản phẩm, kiểm soát quy trình tư vấn và tối ưu nguồn thu dài hạn. Đồng thời, đây cũng là xu hướng phổ biến tại nhiều tập đoàn tài chính lớn trên thế giới nhằm gia tăng giá trị hệ sinh thái.
Tuy nhiên, giới chuyên gia cho rằng sự thay đổi mô hình chưa đồng nghĩa thị trường bảo hiểm sẽ tăng trưởng thực chất. Nếu các doanh nghiệp mới chỉ khai thác tệp khách hàng hiện hữu của ngân hàng mẹ, thị trường chỉ chứng kiến sự dịch chuyển thị phần thay vì mở rộng quy mô.
Một dư địa còn bỏ ngỏ là phân khúc bảo hiểm nhân thọ vi mô với mức phí thấp dành cho nhóm khách hàng thu nhập trung bình và thấp. Đây được xem là thị trường còn nhiều tiềm năng nhưng chưa được khai thác tương xứng. Theo đó, tăng trưởng bền vững của bancassurance sẽ không chỉ được đo bằng số lượng hợp đồng bán ra, mà còn ở khả năng đưa thêm nhiều người dân lần đầu tiếp cận các giải pháp bảo vệ tài chính.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


