





 Mã liên quan


200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
ABBank: Nợ xấu tăng nhanh hơn cho vay, gần 1.000 tỷ đồng có nguy cơ mất vốn
Theo báo cáo tài chính quý III/2026, ABBank ghi nhận lợi nhuận trước thuế đạt 1.285,1 tỷ đồng, gấp hơn 2 lần cùng kỳ năm trước; lợi nhuận sau thuế đạt 1.028,1 tỷ đồng.
Lũy kế 9 tháng, tổng thu nhập hoạt động của ngân hàng đạt 8.270,7 tỷ đồng, tăng gần 40%. Lợi nhuận trước thuế đạt 3.609 tỷ đồng, lợi nhuận sau thuế đạt 3.440,3 tỷ đồng.
Động lực tăng trưởng đến từ thu nhập các hoạt động kinh doanh chính và việc giảm chi phí dự phòng. Trong quý III, chi phí dự phòng rủi ro tín dụng giảm 22,6%, còn 284,2 tỷ đồng. Tuy nhiên, ABBank cũng ghi nhận khoản lỗ 100,8 tỷ đồng từ mua bán chứng khoán đầu tư, trong khi cùng kỳ năm trước lãi 160,1 tỷ đồng.
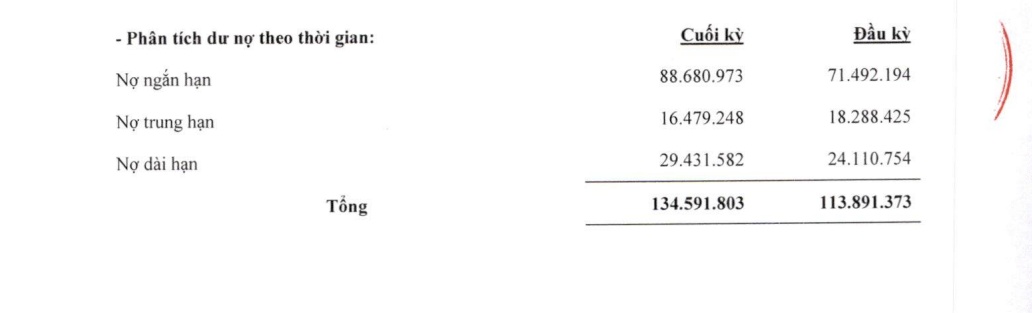
Tại ngày 30/9/2026, tổng tài sản ABBank đạt 276.575 tỷ đồng, tăng 25,5% so với cuối năm 2025; dư nợ cho vay khách hàng đạt 134.592 tỷ đồng, tăng 18,2%.
Nợ xấu tăng nhanh, bộ đệm dự phòng còn mỏng
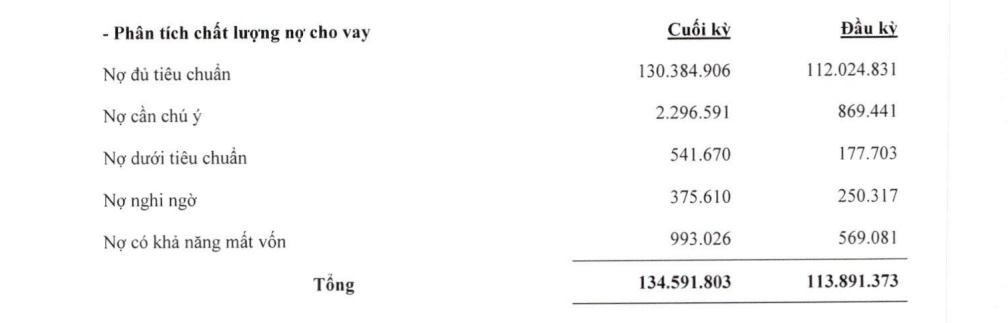
Trái với đà tăng trưởng lợi nhuận, chất lượng tín dụng của ABBank có dấu hiệu đi xuống. Cuối quý III, tổng nợ xấu (nhóm 3-5) đạt khoảng 3.664 tỷ đồng, tăng hơn 35% so với đầu năm. Tỷ lệ nợ xấu nội bảng tăng từ 2,38% lên 2,72%.
Đáng chú ý, nợ nhóm 3 tăng từ 869,4 tỷ đồng lên 2.296,6 tỷ đồng, tương đương hơn 164%. Nợ nhóm 4 tăng gần 50%, lên 375,6 tỷ đồng. Trong khi đó, nợ nhóm 5, nợ có khả năng mất vốn vẫn ở mức 993 tỷ đồng.
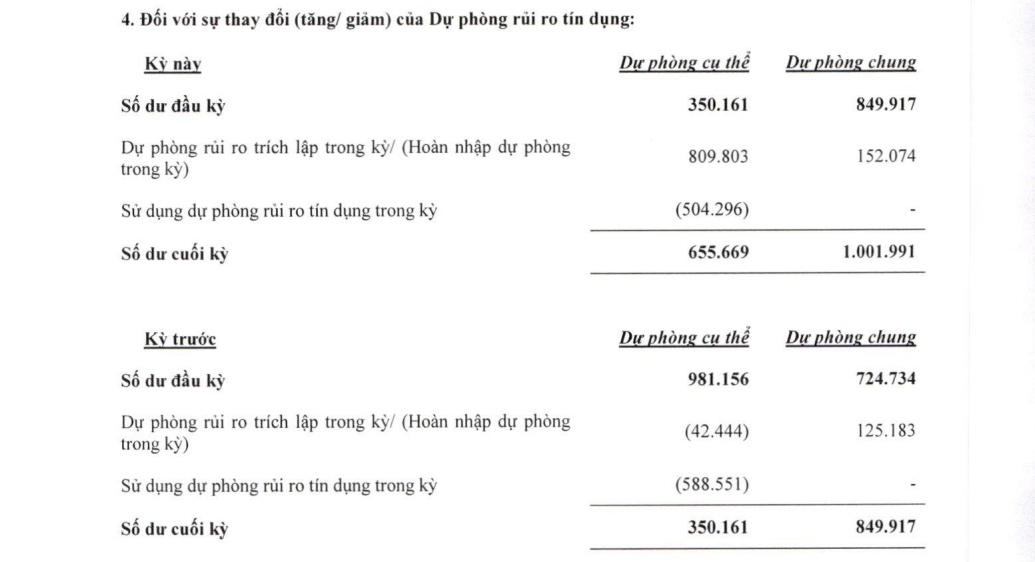
Đến cuối tháng 9, số dư dự phòng rủi ro tín dụng của ABBank đạt khoảng 665,7 tỷ đồng, tương đương tỷ lệ bao phủ nợ xấu 18,2%. Con số này cho thấy bộ đệm dự phòng còn khá mỏng so với quy mô nợ xấu hiện hữu.
NHNN chỉ ra hạn chế trong hoạt động cho vay tại ABBank Đà Nẵng
Áp lực chất lượng tín dụng càng đáng chú ý khi Thanh tra NHNN Khu vực 9 vừa công bố kết luận thanh tra đối với ABBank – Chi nhánh Đà Nẵng.
Theo Thông báo số 336/TB-TTNH ngày 23/10/2026, cuộc thanh tra xem xét hoạt động cấp tín dụng, phân loại nợ và phòng, chống rửa tiền trong giai đoạn từ ngày 1/1/2025 đến 31/5/2026.
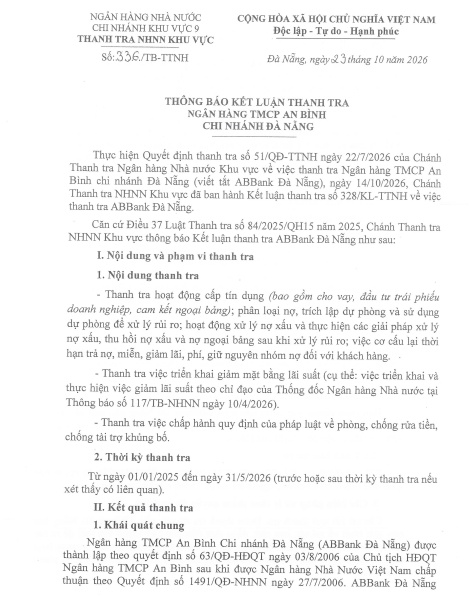
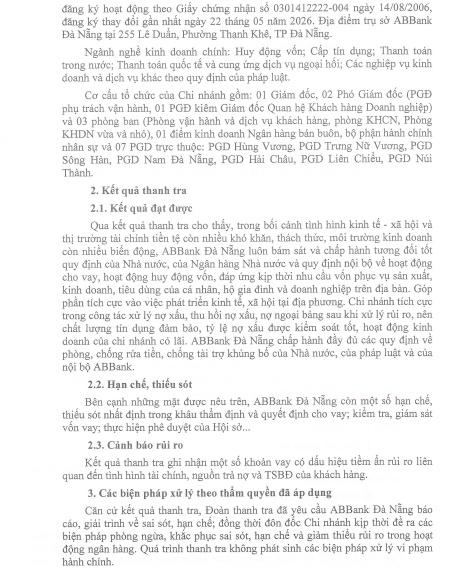
Kết luận thanh tra chỉ ra một số hạn chế trong thẩm định, quyết định cho vay, kiểm tra và giám sát vốn vay, cũng như việc thực hiện các nghị quyết của Hội sở. Đáng chú ý, một số khoản vay tiềm ẩn rủi ro liên quan đến tình hình tài chính, nguồn trả nợ và tài sản bảo đảm của khách hàng.
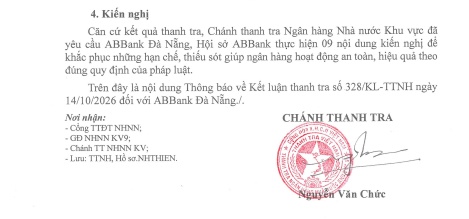
Chánh Thanh tra NHNN Khu vực 9 yêu cầu chi nhánh và Hội sở thực hiện 9 nội dung kiến nghị để khắc phục tồn tại, đồng thời báo cáo, giải trình các sai sót. Cuộc thanh tra không phát sinh biện pháp xử lý vi phạm hành chính; cơ quan thanh tra cũng ghi nhận nỗ lực của chi nhánh trong xử lý, thu hồi nợ xấu và chấp hành quy định về phòng, chống rửa tiền.
Trong bối cảnh lợi nhuận tăng mạnh nhưng nợ xấu gia tăng, ABBank sẽ phải đối mặt với bài toán kép: cải thiện chất lượng tín dụng và củng cố bộ đệm dự phòng. Nếu khả năng thu hồi nợ không được cải thiện, chi phí xử lý rủi ro có thể tạo thêm sức ép lên lợi nhuận trong các quý tiếp theo.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


