





 Mã liên quan


 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
1 ngân hàng đang bị hiểu sai
ACB quý 2 LNTT tăng trưởng âm 12% so với cùng kì, tuy nhiên Để đánh giá 1 ngân hàng, đừng chỉ nhìn vào lợi nhuận. Chúng ta cần bóc tách chi tiết :
1. Kết quả kinh doanh :
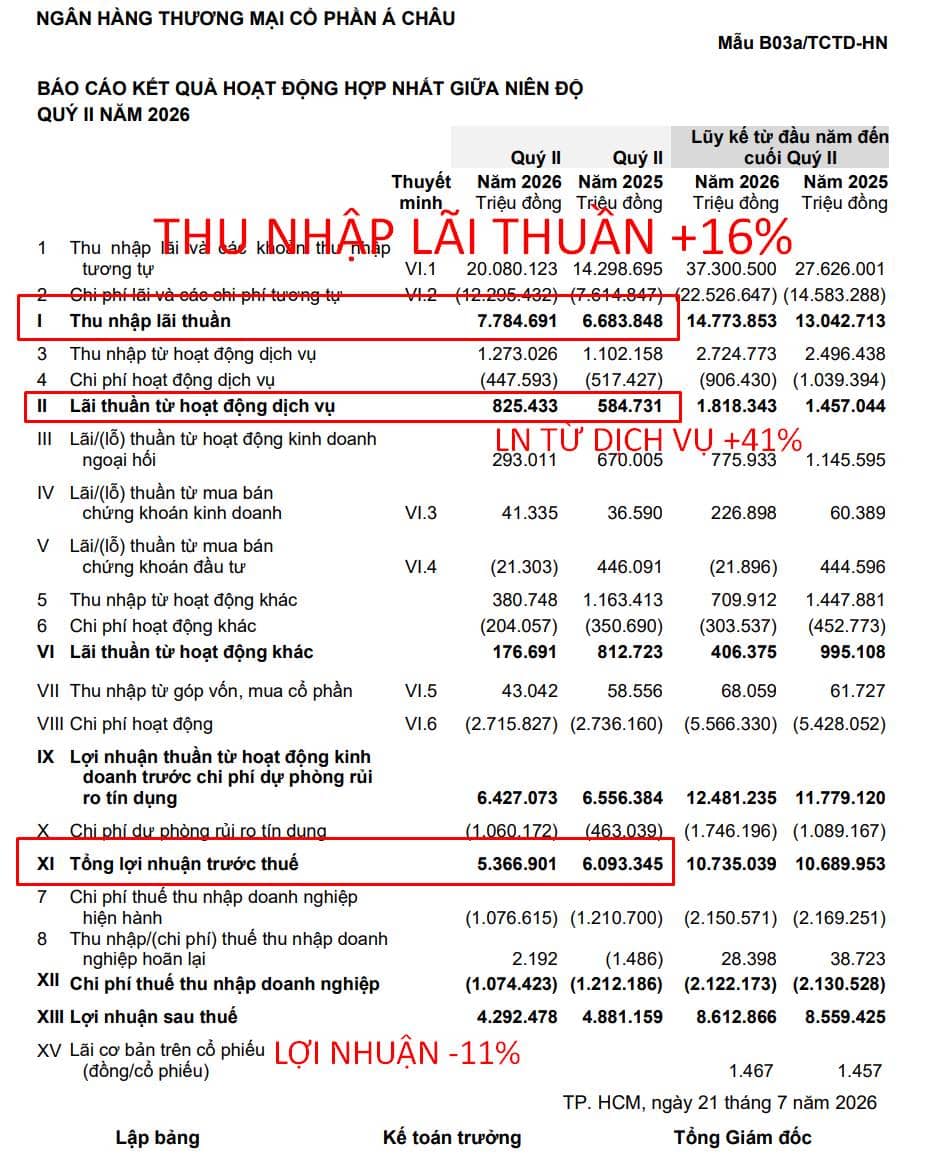
Tổng thu nhập hoạt động (TOI) Quý II/2026: Đạt 10k tỷ tăng trưởng 7,8%
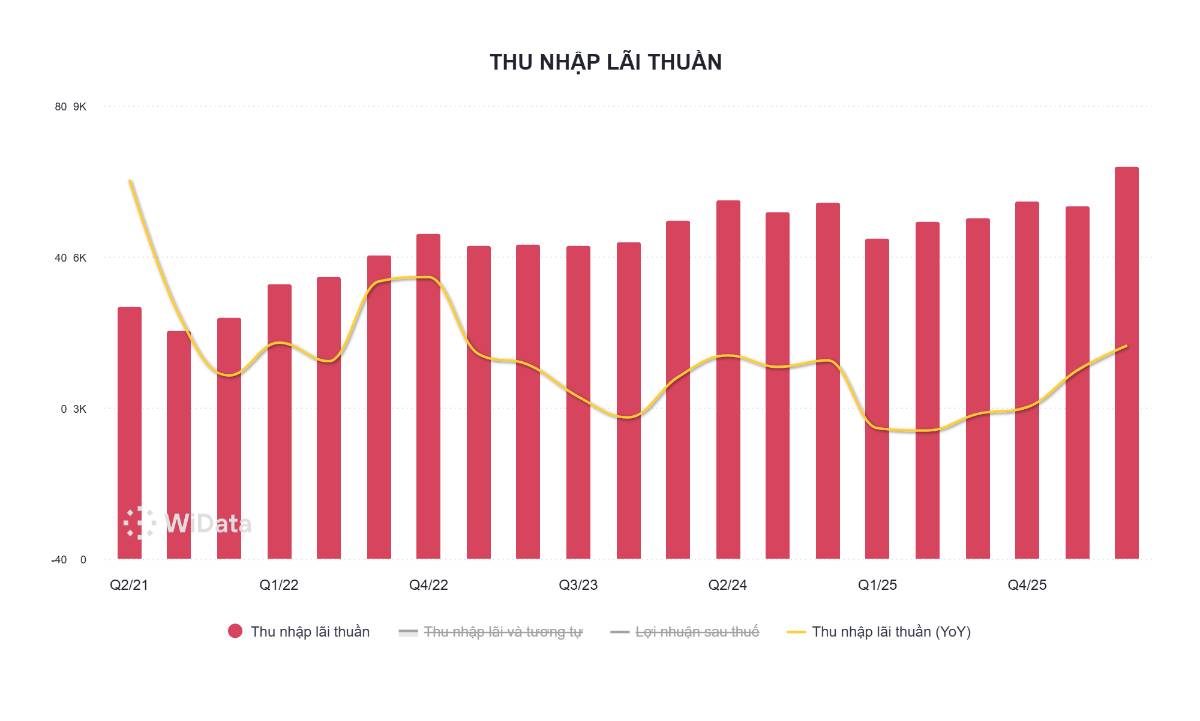
Thu nhập lãi thuần (NII) Đạt 7.7 k tỷ tăng 16,5% so với cùng kỳ. Lưu ý Q2 đánh dấu quý đầu tiên NII tăng tốc rõ ràng 2 con số sau vài quý vừa rồi rất trầm
LN từ hoạt động dịch vụ: Đạt 825 tỷ , tăng mạnh 41,2% so với Quý II/2025
Lợi nhuận trước thuế (LNTT) 5k3 tỷ tăng trưởng âm -11,9% so với Quý II/2025
Nguyên nhân chính: Chi phí dự phòng rủi ro tín dụng trong Quý 2 tăng 129% lên 1k tỷ so với 463 tỷ đồng cùng kì và mảng hoạt động khác (KD ngoại hối, CK đầu tư) giảm lãi
2. Quy mô
Tổng tài sản: 1,068 triệu tỷ ,tăng trưởng: +4,1%
Tăng trưởng tín dụng +8,6% (toàn ngành 7.73%)
Tăng trưởng huy động tăng 8,0% (Toàn ngành 4.3%)
3. Chất lượng TS :
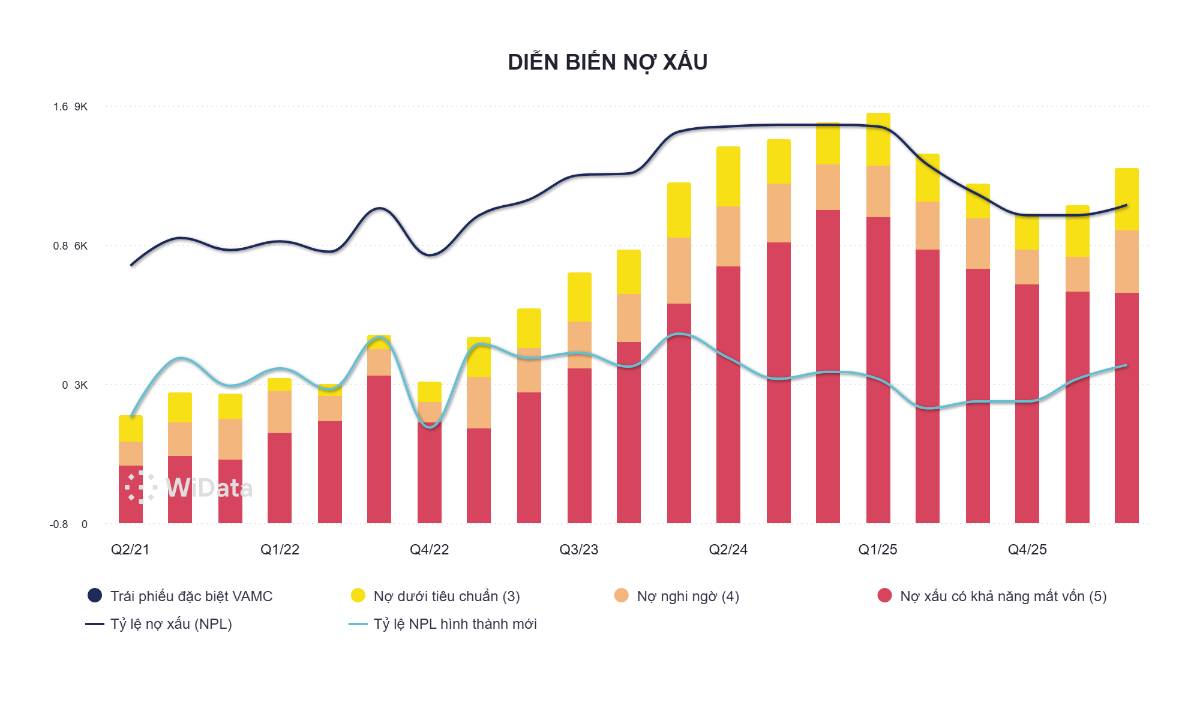
Tỷ lệ nợ xấu (NPL ratio): 1,03% tăng nhẹ so với đầu năm
Tỷ lệ bao phủ nợ xấu (LLR): 105,3% giảm nhẹ so với đầu năm
=> Đánh giá của Long : Trong Quý II/2026, ACB có điểm nhấn hoạt động kinh doanh cốt lõi tăng tốc rõ rệt nhờ sự phục hồi rõ nét từ mảng bán lẻ (+3,8%) và SME (+5%), qua đó đưa NIM cải thiện lên 3,02%.
Về con số LNTT tăng trưởng âm thì cũng không quá bất ngờ với NĐT đã dành thời gian theo sát ACB, có lẽ là 1 bước lùi chiến thuật và cũng cần nhớ rằng Q2 năm ngoái là Quý cao điểm của ACB. Quan trọng hơn là Ngân hàng duy trì đặc sản về quản trị rủi ro với chất lượng tài sản tốp đầu ngành.
Nói chung, Cổ phiếu ACB có nhiều lợi thế để tiếp tục tăng trưởng trong phần còn lại của 2026, tuy nhiên đây thường không phải là "gu" của những nhà đầu tư thích lướt sóng T+ mà là một khoản đầu tư dành cho những ai đủ kiên nhẫn muốn gặt hái tăng trưởng bền vững và cổ tức đều đặn qua từng năm
-Thăng Long Official-
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


