Cú sốc MSCI tại Indonesia: Nguy cơ lan tỏa tại Đông Nam Á và tác động đến thị trường Việt Nam
Thị trường tài chính Đông Nam Á đang trải qua một đợt biến động mạnh khi tổ chức xếp hạng chỉ số toàn cầu MSCI phát đi tín hiệu cứng rắn đối với thị trường chứng khoán Indonesia. Làn sóng bán tháo lan rộng không chỉ đe dọa vị thế của nền kinh tế lớn nhất khu vực mà còn đặt ra câu hỏi lớn về khả năng xảy ra một hiệu ứng domino đối với các thị trường lân cận, đặc biệt là Việt Nam.
1. Diễn biến thị trường: Cơn bán tháo kỷ lục tại Indonesia
Giữa tháng 10/2026, thị trường chứng khoán Indonesia (IDX) chứng kiến những phiên giao dịch chấn động sau khi MSCI cảnh báo về việc đánh giá lại toàn diện rủi ro của thị trường này:
- Phiên bán tháo ngày 16/10/2026: Chỉ trong một ngày giao dịch, khối lượng bán tống vượt mốc 200 triệu cổ phiếu, đẩy chỉ số Jakarta Composite (JCI) lao dốc hơn 11,5%. Giới chức sàn IDX phải kích hoạt hệ thống ngắt mạch và khẩn cấp hạ biên độ giảm sàn từ 15% xuống 7% nhằm ngăn chặn đà sụp đổ thanh khoản.
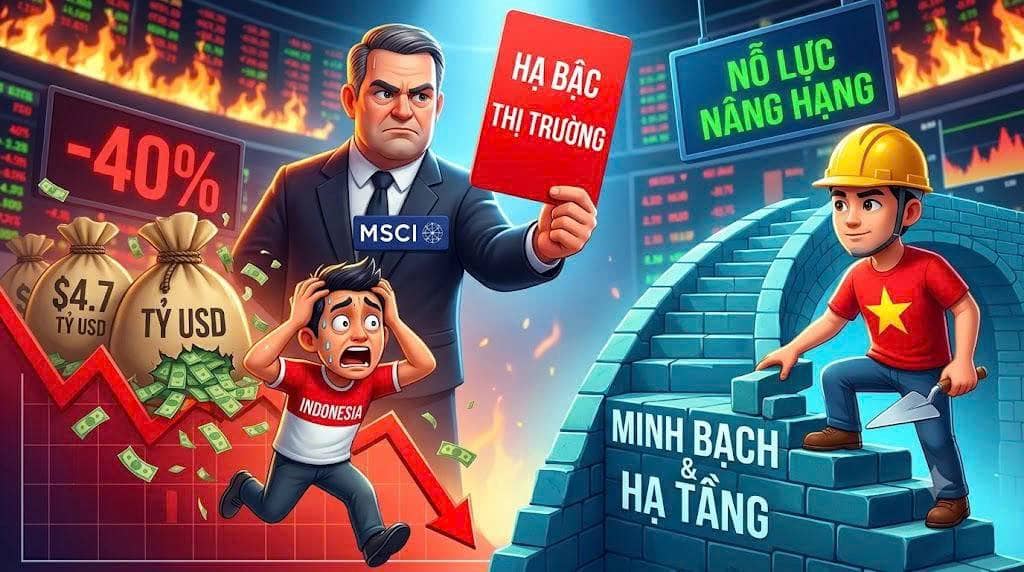
- Vốn hóa bốc hơi hơn 40%: Tính từ đầu năm 2026 đến nay, tổng giá trị vốn hóa thị trường chứng khoán Indonesia đã mất hơn 40%. Điều này đồng nghĩa với việc giá trị danh mục của các nhà đầu tư tại thị trường này đã bị xói mòn gần một nửa chỉ trong vòng chưa đầy 10 tháng.
- Dòng vốn ngoại tháo chạy hàng loạt: Khối ngoại đã bán ròng kỷ lục khoảng 4,7 tỷ đến 5,1 tỷ USD kể từ đầu năm. Nếu MSCI chính thức đưa ra quyết định loại Indonesia khỏi rổ Thị trường Mới nổi (Emerging Markets) sau quá trình tham vấn đến giữa năm 2027, lượng vốn ngoại bị rút ròng bắt buộc ước tính có thể lên tới 19 tỷ USD.
2. Nguyên nhân cốt lõi dẫn đến đòn trừng phạt của MSCI
Việc MSCI cân nhắc giáng cấp thẳng Indonesia từ "Thị trường Mới nổi" xuống "Thị trường Độc lập" (Standalone Market) – bỏ qua cả mức "Thị trường Cận biên" – xuất phát từ hai nút thắt nghiêm trọng:
Thiếu minh bạch và hiện tượng thao túng giá cổ phiếu
Nguyên nhân trực tiếp khiến MSCI đưa ra cảnh báo là cấu trúc thị trường Indonesia bộc lộ quá nhiều rủi ro cho nhà đầu tư ngoại. Tình trạng một số mã cổ phiếu vốn hóa lớn bị thao túng giá, giao dịch nội gián và công bố thông tin sai lệch diễn ra dai dẳng nhưng chưa được các cơ quan quản lý (OJK và IDX) xử lý triệt để.
Đối với các quỹ đầu tư quốc tế và các quỹ hưu trí toàn cầu, việc thị trường thiếu sự công bằng và minh bạch là lý do bắt buộc họ phải rút vốn để bảo toàn tài sản.
Bất cập trong điều hành chính sách tài khóa
Sau hơn một năm cầm quyền của chính phủ mới, các nhà đầu tư quốc tế bày tỏ sự quan ngại sâu sắc về hiệu quả chi tiêu công:
- Chi tiêu dàn trải, kém hiệu quả: Thay vì tập trung nguồn lực vào các dự án hạ tầng trọng điểm để gia tăng năng lực sản xuất dài hạn, ngân sách quốc gia lại phân bổ lớn cho các chương trình xã hội mang nặng tính bao cấp, điển hình như đề án "bữa ăn trưa miễn phí" cho trẻ em.
Chương trình này tiêu tốn nguồn lực tài chính khổng lồ nhưng gặp nhiều bất cập trong khâu vận hành, phát sinh rủi ro thất thoát và không đóng góp trực tiếp vào tăng trưởng kinh tế.
- Mất cân đối vĩ mô: Trong bối cảnh giá năng lượng biến động và chi phí tài khóa tăng cao, sự thiếu vắng các cải cách kinh tế thực chất đã khiến các tổ chức xếp hạng tín nhiệm quốc tế như Moody's và Fitch hạ triển vọng tín nhiệm của Indonesia xuống mức "Tiêu cực", làm xói mòn thêm niềm tin của giới đầu tư.
3. Nguy cơ khủng hoảng tài chính khu vực Đông Nam Á
Sự kiện bán tháo tại Indonesia làm dấy lên lo ngại về một cuộc khủng hoảng tài chính tương tự năm 1997 tại Đông Nam Á. Tuy nhiên, khi nhìn nhận tổng thể, bản chất của đợt biến động này có sự khác biệt rõ rệt:
- Không phải khủng hoảng thanh khoản hệ thống: Năm 1997 là cuộc khủng hoảng nợ ngoại tệ, tỷ giá cố định sụp đổ và dự trữ ngoại hối cạn kiệt. Cú sốc tại Indonesia mang tính chất khủng hoảng niềm tin vào chính sách và tính minh bạch nội tại nhiều hơn là sự sụp đổ thanh khoản xuyên biên giới.
- Yếu tố quốc tế thúc đẩy dòng vốn thoái lui: Lãi suất đồng USD duy trì ở mức cao đã tạo áp lực hút dòng tiền ngược về các tài sản định giá bằng USD. Điều này tạo nên một làn sóng rút ròng chung trên toàn cầu đối với nhóm tài sản rủi ro tại các thị trường đang phát triển, biến vấn đề nội tại của Indonesia thành mồi lửa kích hoạt đà bán tháo nhanh hơn.
4. Tác động đa chiều đến thị trường chứng khoán Việt Nam
Diễn biến tiêu cực từ Indonesia phản chiếu trực tiếp đến tâm lý thị trường tài chính Việt Nam, tạo ra cả áp lực ngắn hạn lẫn cơ hội tái định vị dòng tiền.
Áp lực tương đồng về dòng vốn ngoại
Việt Nam không nằm ngoài xu hướng tái cơ cấu của dòng tiền quốc tế. Từ đầu năm 2026 đến nay, các nhà đầu tư nước ngoài cũng đã bán ròng khoảng 4 tỷ USD trên thị trường chứng khoán Việt Nam, khiến chỉ số VN-Index ghi nhận mức giảm khoảng 4,4%. Chênh lệch lãi suất và biến động tỷ giá tiếp tục là rào cản khiến dòng vốn ngoại chưa thể quay lại mạnh mẽ trong ngắn hạn.
Sự khác biệt cơ bản về chính sách và cơ sở hạ tầng
Trái ngược với điểm nghẽn tài khóa tại Indonesia, chính sách vĩ mô của Việt Nam đang đi đúng trọng tâm mà các tổ chức quốc tế đánh giá cao:
- Tập trung vào đầu tư công có sức bật cao: Nguồn vốn ngân sách được dồn mạnh vào hạ tầng giao thông cốt lõi (cao tốc Bắc - Nam, các tuyến vành đai, đường sắt đô thị).
- Nỗ lực chuẩn hóa và minh bạch hóa: Cơ quan quản lý Việt Nam duy trì lập trường quyết liệt xử lý sai phạm thao túng chứng khoán, đẩy mạnh triển khai cơ chế giao dịch không ký quỹ 100% (Non-prefunding) cho nhà đầu tư ngoại.
Triển vọng dòng vốn thụ động
Vì Việt Nam đang ở giai đoạn đầu của tiến trình nâng hạng và các quỹ đầu tư chỉ số lớn chưa giải ngân quy mô lớn, thị trường nội địa sẽ không phải đối mặt với rủi ro bị "bán tháo cưỡng bức" (forced selling) hàng loạt từ các quỹ thụ động như Indonesia.
Về trung và dài hạn, nếu Indonesia bị giảm tỷ trọng, dòng vốn quốc tế phân bổ cho khu vực ASEAN có xu hướng tìm kiếm các điểm đến thay thế có kỷ luật tài khóa và quyết tâm minh bạch tốt hơn — tạo điều kiện thuận lợi cho thị trường Việt Nam đón dòng vốn dịch chuyển.
5. Chiến lược ứng phó cho nhà đầu tư
Trong bối cảnh lạm phát duy trì quanh ngưỡng 5% cùng với sự biến động khó lường giữa các kênh tài sản (vàng, bất động sản và cổ phiếu), việc quản trị rủi ro danh mục là ưu tiên hàng đầu:
Kiểm soát đòn bẩy và thanh khoản: Tránh sử dụng đòn bẩy tài chính (margin) cao trong các giai đoạn thị trường khu vực đang tái định giá rủi ro.
Chọn lọc cổ phiếu theo giá trị nội tại: Hạn chế các mã cổ phiếu đầu cơ có thanh khoản bất thường hoặc cơ cấu cổ đông thiếu minh bạch. Ưu tiên các doanh nghiệp đầu ngành có dòng tiền kinh doanh vững mạnh, tỷ lệ nợ vay thấp.
Đa dạng hóa danh mục phòng thủ: Cân đối tỷ trọng tài sản nhằm phân tán rủi ro lạm phát, kết hợp giữa tài sản phòng thủ và các cơ hội tăng trưởng dài hạn.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích