“Chị Nhung ơi, cổ phiếu này em đang lãi 20%, có nên bán không? Còn mã kia em đang lỗ 15%, có nên cắt lỗ không?”
Đây có lẽ là một trong những câu hỏi tôi nhận được nhiều nhất khi tư vấn đầu tư. Và điều thú vị là, rất nhiều nhà đầu tư dành hàng giờ để tìm một cổ phiếu tốt, tìm điểm mua đẹp, nhưng lại không có sẵn một nguyên tắc rõ ràng cho thời điểm bán ra.
Khi cổ phiếu tăng, chúng ta sợ bán xong nó còn tăng tiếp. Khi cổ phiếu giảm, chúng ta lại hy vọng giá sẽ hồi phục để bán được ở mức tốt hơn. Cứ như vậy, quyết định bán thường bị chi phối bởi cảm xúc, thay vì những lý do thực sự liên quan đến khoản đầu tư.
Và gần 10 năm trên chứng trường, với tôi thì bán cổ phiếu không đơn thuần là chốt lời hay cắt lỗ. Đó là quyết định xem liệu số tiền của mình có còn nên tiếp tục nằm ở doanh nghiệp này, tại mức giá này, trong bối cảnh hiện tại hay không.
Hôm nay tôi sẽ chia sẻ cho các quý độc giả về 5 trường hợp nên nghiêm túc xem xét việc bán ra.
1. Khi luận điểm đầu tư ban đầu không còn đúng
Trước khi mua một cổ phiếu, chúng ta thường có một lý do: doanh nghiệp đang bước vào chu kỳ tăng trưởng, lợi nhuận có khả năng cải thiện, thị phần mở rộng hoặc một động lực kinh doanh mới có thể tạo ra sự đột phá.
Nhưng những luận điểm đó không phải lúc nào cũng diễn ra như kỳ vọng.
Một doanh nghiệp từng có lợi thế cạnh tranh có thể dần mất thị phần. Một ngành từng bước vào chu kỳ thuận lợi có thể bắt đầu suy giảm. Một dự án được kỳ vọng đóng góp lớn vào lợi nhuận có thể chậm tiến độ hoặc không đạt hiệu quả như dự kiến.
Khi đó, điều cần làm không phải là cố tìm một lý do để tiếp tục nắm giữ, mà là đánh giá lại doanh nghiệp. Nếu lý do mua ban đầu không còn đúng, nhà đầu tư cần cân nhắc bán, kể cả khi cổ phiếu chưa giảm sâu.
Ngược lại, nếu doanh nghiệp vẫn tăng trưởng tốt, triển vọng dài hạn không thay đổi và mức định giá còn hợp lý, việc giá cổ phiếu điều chỉnh chưa chắc đã là lý do để bán.
Đừng bán chỉ vì giá giảm. Hãy tìm hiểu vì sao giá giảm và điều gì đang thay đổi ở doanh nghiệp.
2. Khi giá cổ phiếu đã vượt xa giá trị hợp lý
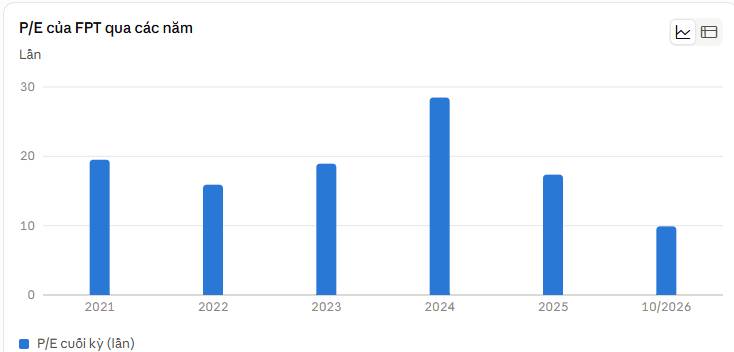
Nhớ lại năm 2024, cổ phiếu FPT tăng mạnh cùng kỳ vọng về sự phát triển của ngành công nghệ và trí tuệ nhân tạo. Đến cuối năm 2024 và đầu năm 2025, định giá của FPT đã lên mức cao, với P/E quanh 30 lần theo một số báo cáo phân tích thị trường.
Sau đó, cổ phiếu bước vào nhịp điều chỉnh mạnh. Cuối tháng 1/2025, giá đạt mức đỉnh khoảng 154.300 đồng/cổ phiếu; đến ngày 8/4/2025, giá còn khoảng 105.100 đồng, thấp hơn gần 32% so với đỉnh. Và hôm nay FPT chỉ còn 57.400 đồng/cổ phiếu tính giá sau chia - tức giảm hơn 50% từ đỉnh.
Điều tôi muốn nhấn mạnh ở đây không phải FPT là doanh nghiệp tốt hay xấu. FPT vẫn có hoạt động kinh doanh và triển vọng riêng cần được đánh giá bằng dữ liệu tại từng thời điểm.
Bài học nằm ở chỗ: giá cổ phiếu có thể tăng nhanh hơn tốc độ tăng trưởng thực tế của doanh nghiệp, bởi thị trường luôn định giá cả những kỳ vọng của tương lai.
Khi kỳ vọng đã được phản ánh quá nhiều vào giá, chỉ cần kết quả kinh doanh không vượt kỳ vọng, triển vọng ngành thay đổi hoặc dòng tiền thị trường đảo chiều, cổ phiếu có thể chịu áp lực điều chỉnh đáng kể.
Vì vậy, khi định giá đã vượt xa mức hợp lý theo các giả định thận trọng của mình, nhà đầu tư nên cân nhắc chốt lời một phần hoặc giảm tỷ trọng. Không nhất thiết phải bán đúng đỉnh. Điều quan trọng là không để lòng tham khiến mình bỏ qua rủi ro định giá.
3. Khi doanh nghiệp xuất hiện dấu hiệu suy yếu về chất lượng tăng trưởng
Giá cổ phiếu có thể phản ứng rất nhanh với thông tin, nhưng sức khỏe của doanh nghiệp thường cần được theo dõi qua nhiều chỉ tiêu.
Tôi thường quan tâm đến những thay đổi như:
Doanh thu và lợi nhuận tăng chậm lại trong khi chi phí, hàng tồn kho hoặc khoản phải thu tăng nhanh bất thường.
Biên lợi nhuận suy giảm, dòng tiền kinh doanh yếu đi hoặc lợi nhuận chủ yếu đến từ những khoản thu nhập không thường xuyên.
Ban lãnh đạo thay đổi chiến lược, mất đi lợi thế cạnh tranh hoặc xuất hiện những vấn đề ảnh hưởng đến khả năng tạo lợi nhuận dài hạn.
Một quý kinh doanh kém chưa đủ để kết luận doanh nghiệp đã xấu đi. Chúng ta cần xem xét tính mùa vụ, chu kỳ ngành và nguyên nhân cụ thể.
Nhưng nếu nhiều dấu hiệu tiêu cực xuất hiện đồng thời, kéo dài qua các kỳ báo cáo và làm thay đổi triển vọng lợi nhuận, nhà đầu tư cần đánh giá lại khoản đầu tư một cách nghiêm túc.
=> Đừng để một doanh nghiệp từng rất tốt trở thành lý do khiến mình cố chấp nắm giữ.
Chúng ta đầu tư vào triển vọng phía trước, chứ không phải để bảo vệ những gì mình từng tin tưởng trong quá khứ.
4. Khi rủi ro đã vượt quá khả năng chịu đựng hoặc vi phạm kỷ luật đầu tư
Không phải mọi quyết định bán đều cần chờ doanh nghiệp suy yếu hay cổ phiếu trở nên đắt đỏ. Đôi khi, chúng ta cần bán vì rủi ro của khoản đầu tư đã vượt quá mức có thể chấp nhận.
Ví dụ, một nhà đầu tư mua cổ phiếu dựa trên kỳ vọng lợi nhuận sẽ tăng trưởng mạnh. Nhưng sau đó, doanh nghiệp công bố thông tin khiến triển vọng thay đổi đáng kể. Nếu tiếp tục nắm giữ, khoản lỗ tiềm năng có thể lớn hơn nhiều so với mức rủi ro ban đầu.
Ví dụ như DGC, PNJ là những trường hợp thay đổi kì vọng dài hạn khi câu chuyện kinh doanh đã thay đổi rất lớn. Trong trường hợp này, việc đánh giá lại và cắt giảm vị thế là cần thiết.
Nhưng chúng ta cũng muốn phân biệt hai tình huống:
Nếu cổ phiếu giảm do biến động chung của thị trường, trong khi luận điểm đầu tư vẫn nguyên vẹn, chúng ta cần xem xét lại mức định giá, xu hướng giá và tỷ trọng nắm giữ trước khi quyết định.
Nhưng nếu doanh nghiệp gặp vấn đề thực chất hoặc luận điểm đầu tư đã sai, không nên trì hoãn việc xử lý chỉ vì hy vọng giá sẽ hồi lại.
Mức cắt lỗ không nên là một con số áp dụng máy móc cho tất cả cổ phiếu. Nó cần phù hợp với chiến lược, mức biến động của tài sản và khả năng chấp nhận tổn thất của từng nhà đầu tư.
Cắt lỗ không phải là thừa nhận mình thất bại. Đó là cách giới hạn cái giá phải trả khi nhận định ban đầu không còn đúng.
5. Khi cổ phiếu không còn là lựa chọn tốt nhất trong danh mục
Đây là một lý do bán mà tôi cho rằng nhiều nhà đầu tư thường bỏ qua. Giả sử chị đang nắm giữ năm cổ phiếu. Một mã đã tăng mạnh và định giá không còn hấp dẫn như trước. Trong khi đó, một doanh nghiệp khác vừa xuất hiện cơ hội tăng trưởng tốt hơn, với mức định giá hợp lý và tỷ lệ lợi nhuận kỳ vọng so với rủi ro hấp dẫn hơn.
Khi ấy, chúng ta có thể cân nhắc chốt lời một phần ở mã thứ nhất để phân bổ vốn sang cơ hội mới. Tất nhiên, điều này không có nghĩa cứ tìm được cổ phiếu có triển vọng cao hơn là phải bán cổ phiếu đang nắm giữ. Chúng ta còn cần tính đến mức độ chắc chắn của luận điểm, chi phí giao dịch, thuế và sự phù hợp với toàn bộ danh mục.
Ngoài ra, một danh mục có nhiều mã cổ phiếu chưa chắc đã đa dạng hóa tốt. Nếu các mã đều phụ thuộc vào cùng một chu kỳ ngành hoặc cùng một yếu tố thị trường, rủi ro vẫn có thể tập trung.
Vì vậy, việc bán ra đôi khi không xuất phát từ việc doanh nghiệp trở nên xấu, mà từ nhu cầu giảm tập trung rủi ro, điều chỉnh tỷ trọng hoặc đưa danh mục trở lại mục tiêu ban đầu.
Một khoản đầu tư tốt không nhất thiết phải được nắm giữ mãi mãi. Nó chỉ nên tiếp tục được nắm giữ khi vẫn xứng đáng với số vốn đang đặt vào đó.
Lời kết
Nếu hỏi đâu là thời điểm bán cổ phiếu tốt nhất, tôi sẽ không đưa ra một mức lãi 20%, một ngưỡng lỗ 10% hay một chỉ báo kỹ thuật duy nhất để áp dụng cho mọi trường hợp.
Bởi một cổ phiếu tăng 20% vẫn có thể đáng nắm giữ nếu triển vọng tăng trưởng còn tốt và định giá hợp lý. Ngược lại, một cổ phiếu đang lỗ 10% chưa chắc nên tiếp tục giữ nếu luận điểm đầu tư đã bị phá vỡ.
Trước mỗi quyết định bán, tôi thường muốn nhà đầu tư tự trả lời ba câu hỏi:
Nếu hôm nay chưa sở hữu cổ phiếu này, mình có sẵn sàng mua nó ở mức giá hiện tại không?
Những yếu tố khiến mình mua cổ phiếu ban đầu còn đúng không?
Với số vốn đang nắm giữ, liệu đây có còn là cơ hội tốt nhất xét trên lợi nhuận kỳ vọng và rủi ro?
Nếu câu trả lời đã thay đổi, hãy đủ tỉnh táo để xem xét lại quyết định của mình. Chúc bạn sẽ có những quyết định bán ra cổ phiếu tốt nhất và chủ động nhất.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích