Cuối tháng 3/2022, hậu Cô Vy, giá BĐS ở hầu hết các phân khúc đang tăng mạnh, kèm theo lượng giao dịch đạt đỉnh cao nhất từ trước đến hôm nay. Nhưng cuộc chiến Nga-Ukraine nổ ra, giá dầu lên 150$, cộng hưởng với tiền bơm ra trên toàn cầu 2 năm dịch, lạm phát bắt đầu tăng mạnh.
Lúc đó một số người muốn đẩy giá cổ phiếu BĐS, giá BĐS đã đưa ra câu nói nghe chừng rất hợp lý “Lạm phát thì trú ẩn vào BĐS”, mình có làm một chương trình lấy dữ liệu lịch sử thị trường VN và thế giới để chỉ ra rằng khi lạm phát tăng đẩy lãi suất tăng thì khiến BĐS đóng băng và giảm giá. Lúc đó nhận không biết bao nhiều gạch, đủ xây mấy cái biệt thự.
2-3 tháng sau đó, người ta mới lờ mờ nhận ra rằng lạm phát đúng là khiến BĐS khó khăn hơn thật, nhưng vẫn không chịu nhận ra. Họ nói rằng lạm phát phải trên 10% mới đáng ngại. Và đến tháng 9/2022 trước sức ép của lạm phát, của Fed tăng lãi suất để kiềm chế lạm phát, NHNN buộc phải tăng lãi suất điều hành 2 lần liên tiếp, BĐS rơi vào đóng băng và giảm giá ngay lập tức ở hầu hết các phân khúc (ngoại trừ Chung cư).
BĐS đặc biệt những phân khúc rủi ro như đất nền, nhà liền thổ sẽ rất nhạy cảm với những biến số kinh tế như lạm phát, lãi suất, cung tín dụng. Trong lịch sử giai đoạn khó khăn và kéo dài nhất là 2010-2013. Giai đoạn 2022-2023 và cả cuối 2025 đến nay sẽ ngắn hơn bởi độ mở và quy mô kinh tế VN đã khác.
Nhưng bản chất kinh tế, tài chính của sản phẩm BĐS là không thay đổi. BĐS không còn là sản phẩm thông thường mà là sản phẩm tài chính đặc biệt. Bài trước đọc comment tôi thấy vẫn rất nhiều ý kiến nói rằng chi phí đất tăng, chi phí xây dựng tăng, lãi suất tăng thì làm sao giá BĐS giảm được.
Thể hiện một điều là không phải ai cũng hiểu về BĐS, hiểu rằng BĐS là sản phẩm tài chính đặc biệt, không chịu nhiều ảnh hưởng bởi giá thành sản xuất ra nó mà chịu tác động bởi các biến số kinh tế - tài chính. Từ đầu năm đến giờ chi phí vật liệu, nhân công tăng nhưng giá BĐS thì giảm. Vì lãi suất tăng cao. Lãi suất là chi phí đầu vào cấu thành nên giá thành, nhưng quan trọng hơn là lãi suất là tỷ suất chiết khấu để định giá BĐS, lãi suất tăng khiến định giá giảm.
5 năm vừa qua, BĐS VN đã có 2 giai đoạn suy thoái cả lượng lẫn giá, có nghĩa là BĐS hoàn thành một chu kỳ từ suy thoái => phục hồi => tăng trưởng => bùng nổ nguồn cung => suy thoái ngày càng NGẮN.
Đầu tư BĐS là một tài sản rủi ro, và đầu tư không dễ, nếu không có kiến thức về kinh tế BĐS, tài chính BĐS. Vì thế mà nhiều người kẹt vào những khoản đầu tư rủi ro từ 2021 đến 2025 và đến nay.
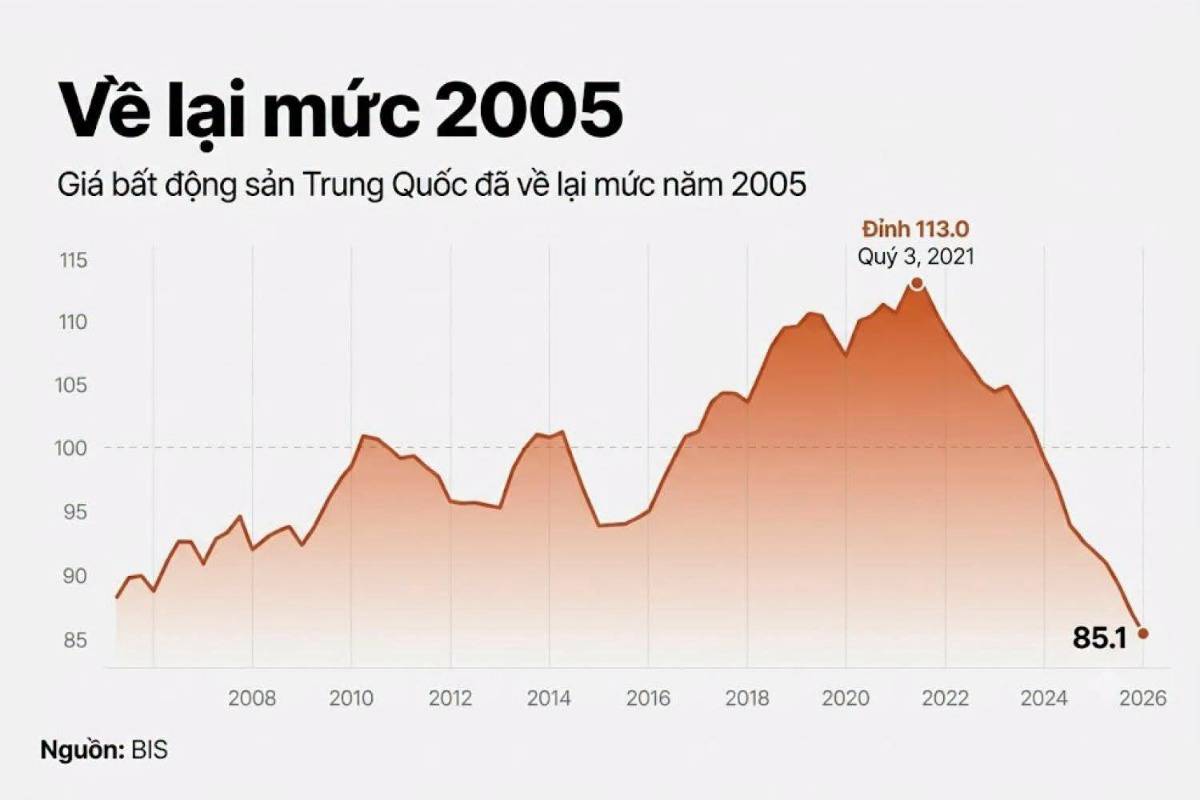
Hình minh hoạ là chỉ số Giá BĐS TQ đã về mốc năm 2005, cách đây hơn 20 năm, nhưng nhìn kỹ chart thì thấy 20 năm qua không ít lần BĐS TQ bước vào chu kỳ giảm giá. Vấn đề lớn nhất của BĐS TQ là để thị trường phát triển quá nóng, cung vượt quá xa cầu, bằng đòn bẩy tài chính. Các chính sách kiểm soát đưa ra quá muộn, chứ không phải bản chất chính sách không hiệu quả.
Trong khi đó VN còn nhiều dư địa cho thị trường phát triển khi nhu cầu còn rất lớn, tỷ lệ đô thị hoá quanh 45% (mức bão hoà của thế giới 75-80%), hạ tầng và tốc độ tăng trưởng kinh tế cao.
Vấn đề là làm thế nào để thị trường phát triển bền vững và ổn định? Đấy là mục tiêu của chúng ta





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích