Đừng vội tin vào con số. Anh chị có thể đang mất tiền từng ngày, và mất theo cách rất khó phát hiện: vì sao lãi suất thực mới là thứ cần nhìn.
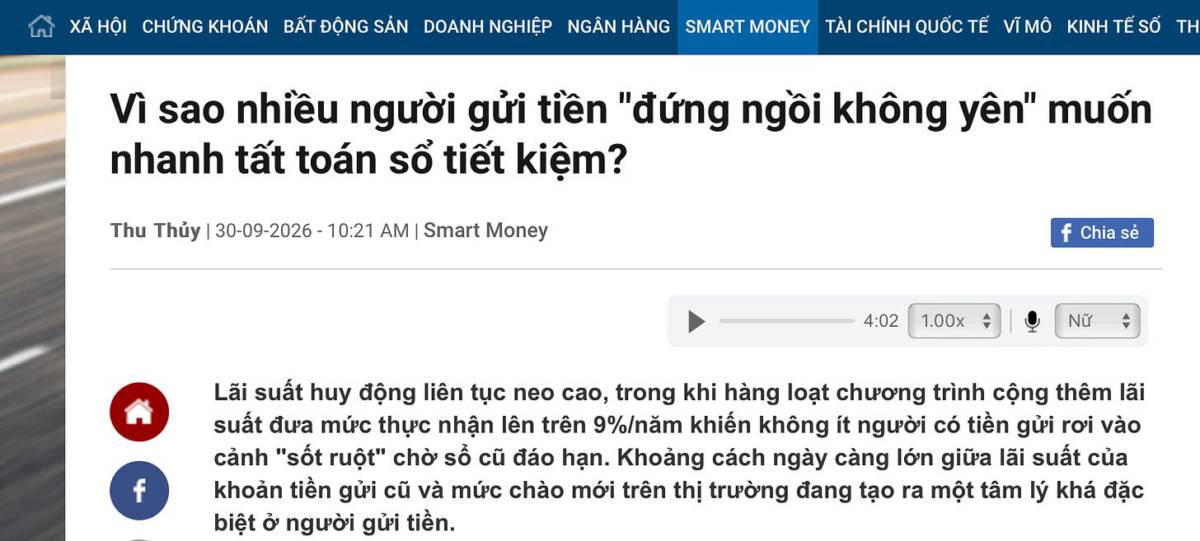
Một bài báo sáng nay…
“Lãi suất càng cao thì càng nên gửi tiền.” Nghe rất hợp lý, đúng không? Nhưng nếu chỉ nhìn vào con số lãi suất niêm yết, bạn có thể đang mất tiền từng ngày, và mất theo cách rất khó phát hiện: trên sổ tiết kiệm vẫn thấy lãi, còn trong túi thì sức mua đã hao đi.
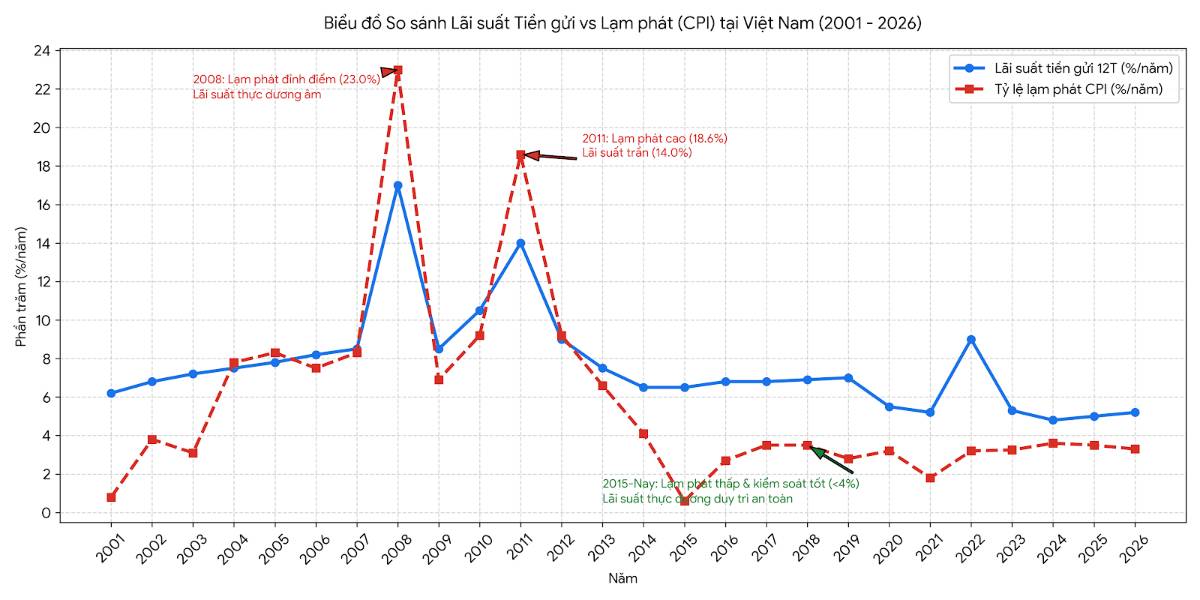
Năm 2011, gửi ngân hàng 14% một năm mà người gửi vẫn lỗ. Bài viết này giải thích vì sao, đồng thời đưa ra một cách nhìn lãi suất mà rất ít người áp dụng: nhìn vào lãi suất thực, và nhìn vào lý do đằng sau mỗi lần lãi suất thay đổi.
1. Bài học năm 2011: lãi cao chưa chắc đã lời
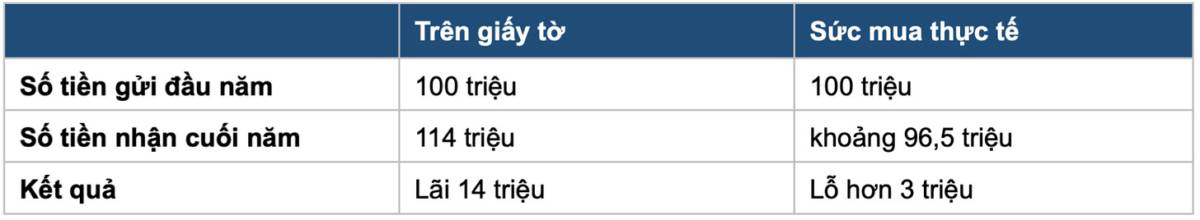
Đây là ví dụ kinh điển mà nhiều người vẫn còn nhớ rõ. Năm 2011, Ngân hàng Nhà nước phải siết trần lãi suất huy động ở mức 14% một năm. Nghe rất sướng tai: gửi 100 triệu, cuối năm nhận về 114 triệu, cảm giác như năm nào cũng có tiền.
Nhưng lạm phát năm đó lên tới 18,1%. Nghĩa là số tiền bạn gửi vào đầu năm, đến cuối năm mua được ít hàng hóa hơn. Quy 114 triệu về mặt bằng giá đầu năm, nó chỉ còn khoảng 96,5 triệu.
Công thức cần nhớ: Lãi suất thực = Lãi suất trừ đi Lạm phát. Đây mới là con số quyết định bạn lời hay lỗ, không phải lãi suất niêm yết. (Cách trừ trực tiếp cho kết quả xấp xỉ: 14% − 18,1% ≈ −4,1%.)
2. Lãi suất là nhiệt kế của nền kinh tế
Lãi suất chưa bao giờ là một con số đứng riêng. Nó là chiếc nhiệt kế đo thân nhiệt của cả nền kinh tế trong một chu kỳ. Đọc được lãi suất, bạn đọc được phần nào thời đại mình đang sống. Vì vậy, chỉ nhìn con số 7% hay 8% mà không hỏi nó phản ánh điều gì thì mới đọc được một nửa câu chuyện.
3. Ngân hàng kiếm tiền bằng cách nào?
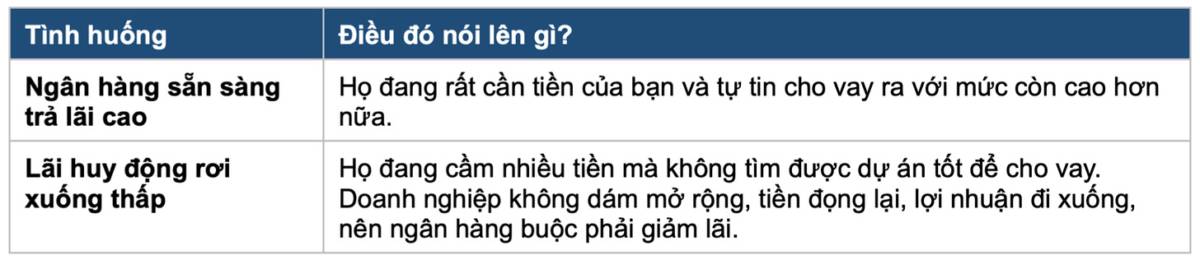
Để hiểu vì sao có lúc lãi suất cao, lúc lại thấp, chỉ cần nhìn vào bản chất: ngân hàng kiếm tiền bằng chênh lệch. Họ huy động tiền của bạn với một mức lãi, rồi cho doanh nghiệp và cá nhân vay lại với mức lãi cao hơn. Phần chênh ở giữa chính là lợi nhuận của họ.
Nói trắng ra, không phải ngân hàng không muốn trả bạn lãi cao. Họ không có cách nào trả nổi.
4. Lãi thấp có thật sự là thiệt?
Điều ngược lại cũng đúng. Khi lãi suất thấp, nhiều người than “gửi tiền là ngu”. Nhưng nếu lúc đó giá cả cũng đứng yên hoặc đi xuống, đồng tiền trong tay bạn đang lặng lẽ mạnh lên.
Giả sử lãi suất 5% và giá cả không đổi. Gửi 100 triệu, cuối năm bạn có 105 triệu và mua được nhiều hơn 5% hàng hóa. Người chỉ nhìn con số lãi thì thấy mình thiệt, còn người nhìn sức mua thì thấy mình được.
Câu hỏi đúng không phải “lãi suất cao hay thấp?” mà là: lãi suất này so với mức tăng giá thì hơn hay kém?
5. Áp vào thực tế: tháng 9 năm 2026
Nhìn vào bản chất đó, hãy quay lại bức tranh hiện tại.
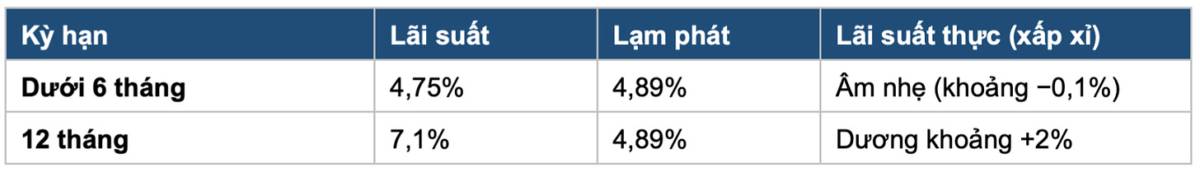
- Kỳ hạn dưới 6 tháng: hầu hết ngân hàng trả 4,75%/năm, đúng mức trần.
- Kỳ hạn 12 tháng: mức niêm yết cao nhất quanh 7,1%/năm. Một số nơi có ưu đãi 8 đến 9% nhưng kèm điều kiện ( đây là lãi suất cho chứng chỉ tiền gởi)
- Lạm phát: CPI tháng 8 tăng 4,89% so với cùng kỳ.
Gửi ngắn hạn, tiền gửi vào chỉ để giữ giá trị chứ hoàn toàn không sinh lời: sau một năm, sức mua của 100 triệu gần như đứng nguyên. Gửi 12 tháng thì có lời, nhưng khiêm tốn hơn nhiều so với con số 7% bạn thấy trên bảng lãi suất.
Khi lãi suất nhích lên, hãy hỏi “vì sao?”
Phản xạ của đa số khi thấy lãi suất tăng là “gửi thôi”. Người quan sát dừng lại một nhịp để hỏi câu quan trọng hơn: tại sao ngân hàng phải tăng lãi? Có ít nhất ba khả năng:
- Nhu cầu vay kinh doanh đang phục hồi.
- Thanh khoản đang căng thẳng.
- Tiền đang chảy sang các kênh khác như vàng, chứng khoán, và ngân hàng phải nâng lãi để giữ chân người gửi.
Mỗi lý do tương ứng với một bức tranh kinh tế khác nhau. Điều đáng đọc là lý do đằng sau, không phải con số 7% hay 8%.
6. Gửi tiền để làm gì? Ba giá trị thật của tiền tiết kiệm
Nhiều người nghĩ gửi tiền là để ăn lãi. Với người bình thường, đó là hiểu sai. Người tỉnh táo gửi tiền không phải để làm giàu từ lãi ngân hàng. Khoản tiết kiệm giữ cho bạn ba thứ, và không thứ nào trong đó là tiền lãi.
Thứ nhất: Năng lực chống chịu rủi ro
Có khoản dự phòng trong tay, bạn mới dám nghỉ việc khi chỗ làm quá tệ, mới dám đưa người thân đến bệnh viện tốt khi đột nhiên đổ bệnh. Khi mất việc hay bệnh tật, bạn có quyền chọn điều kiện tốt nhất mà không rơi vào đường cùng. Khoản tiền này không sinh lời nhiều, nhưng nó quyết định bạn có quyền lựa chọn hay không.
Thứ hai: Vốn để chờ cơ hội
Kinh tế luôn có chu kỳ như bốn mùa: có xuân hạ thì có thu đông. Người không có tiền mặt, khi cơ hội xuất hiện chỉ có thể đứng nhìn. Khi thị trường hoảng loạn, người có tiền mặt mới là người quyết định cuộc chơi.
Thứ ba: Một phần tỉnh táo
Giai đoạn nào cũng có người mất tiền vì lao vào thứ mình không hiểu. Nhiều người chê lãi thấp, dồn hết tiền vào chứng khoán hay đất đai ngay lúc đỉnh sóng rồi cắt lỗ mất một nửa. Giữ được vốn gốc trong giai đoạn bất định là bạn đã hơn phần lớn mọi người. Không lỗ, tức là đã lời.
7. Câu chuyện minh họa khác
Có một người chê lãi ngân hàng quá thấp, bảo gửi tiền là ngu. Anh dồn hết mấy trăm triệu tiết kiệm vào chứng khoán để đánh một ván. Anh vừa vào thì thị trường lao dốc liên tiếp, có lúc tài khoản lỗ gần một nửa. Quá sợ, anh cắt lỗ, rút ra chỉ còn hơn hai phần ba số vốn.
Nếu cứ thật thà gửi ngân hàng, lãi tuy ít hơn nhưng vốn gốc ít nhất vẫn còn nguyên. Và vào lúc thị trường ảm đạm, vốn gốc lại càng quý.
>>> Bài học không phải “đừng đầu tư”. Bài học là đừng đem toàn bộ khoản dự phòng ra đặt cược chỉ vì chê lãi thấp.
8. Tóm lại:
Lãi suất cao hay thấp không phải là tiêu chuẩn quyết định bạn có nên gửi tiền hay không. Tiêu chuẩn thật sự chỉ có hai:
- Lãi suất thực sau khi trừ lạm phát.
- Lý do đằng sau sự biến động của lãi suất, gắn với phán đoán cơ bản về giai đoạn kinh tế mình đang ở.
Người xưa có câu: “Trong tay có lương, trong lòng không hoang.” Trong thời đại bất định này, giữ được vốn gốc và sức mua mới là người chiến thắng cuối cùng.
“ Cảm ơn anh chị đã theo dõi kênh! ❣️
Bài viết trên em trình bày theo yếu tố chủ quan, không mang khuyến nghị mua bán.
Cần tư vấn đầu tư, quản lí gia sản. Anh chị liên hệ em nhé !






 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích