🔥 GAS – CHU KỲ TĂNG TRƯỞNG MỚI 2026–2030: LNG, LÔ B – Ô MÔN VÀ CÂU CHUYỆN THOÁI VỐN
GAS – Tổng CTCP Khí Việt Nam đang bước vào một giai đoạn khá đặc biệt: kết quả kinh doanh 2026 cải thiện mạnh, trong khi doanh nghiệp đồng thời đẩy nhanh đầu tư vào hạ tầng khí, LNG, Lô B – Ô Môn và các nguồn khí mới.
Đáng chú ý hơn, kế hoạch Petrovietnam giảm sở hữu tại GAS có thể tạo thêm một catalyst về free-float, thanh khoản và khả năng thu hút dòng tiền tổ chức.
Ở mức giá khoảng 84.500 đồng/cp, GAS không còn là cổ phiếu giá rẻ nếu chỉ nhìn P/E quá khứ. Tuy nhiên, nếu nhìn theo EPS tương lai + chu kỳ LNG + Lô B + khả năng re-rating, câu chuyện đầu tư 3–5 năm lại khá hấp dẫn.
1️⃣ KQKD 2026: GAS đang có "dư địa" vượt kế hoạch
6 tháng đầu năm 2026, GAS ghi nhận:
Doanh thu: hơn 82.000 tỷ đồng
Lợi nhuận trước thuế: hơn 11.200 tỷ đồng
LNST: hơn 9.000 tỷ đồng
LNST đã hoàn thành kế hoạch cả năm
7 tháng, sản lượng khí tiêu thụ đạt hơn 4,2 tỷ Sm³, tăng 17% YoY
LPG và LNG kinh doanh gần 2,1 triệu tấn
GAS đã thu xếp khoảng 658 triệu Sm³ LNG cho các nhà máy điện trong mùa khô.
Đặc biệt, Q2/2026 là điểm sáng với doanh thu khoảng 43,6 nghìn tỷ đồng và LNTT hơn 7,4 nghìn tỷ đồng, cao hơn quý trước nhờ nhu cầu khí phục vụ phát điện ở mức cao.
👉 Điểm đáng chú ý:
Kế hoạch LNST 2026 của GAS chỉ khoảng 9.000 tỷ đồng, nhưng sau 6 tháng doanh nghiệp đã đạt trên 9.000 tỷ.
Điều này tạo ra một khoảng đệm lợi nhuận khá lớn.
Nếu H2/2026 tiếp tục duy trì hiệu quả kinh doanh tương đối tốt, LNST cả năm có khả năng vượt đáng kể kế hoạch.
2️⃣ Định giá hiện tại: Không rẻ, nhưng chưa đắt nếu nhìn Forward P/E
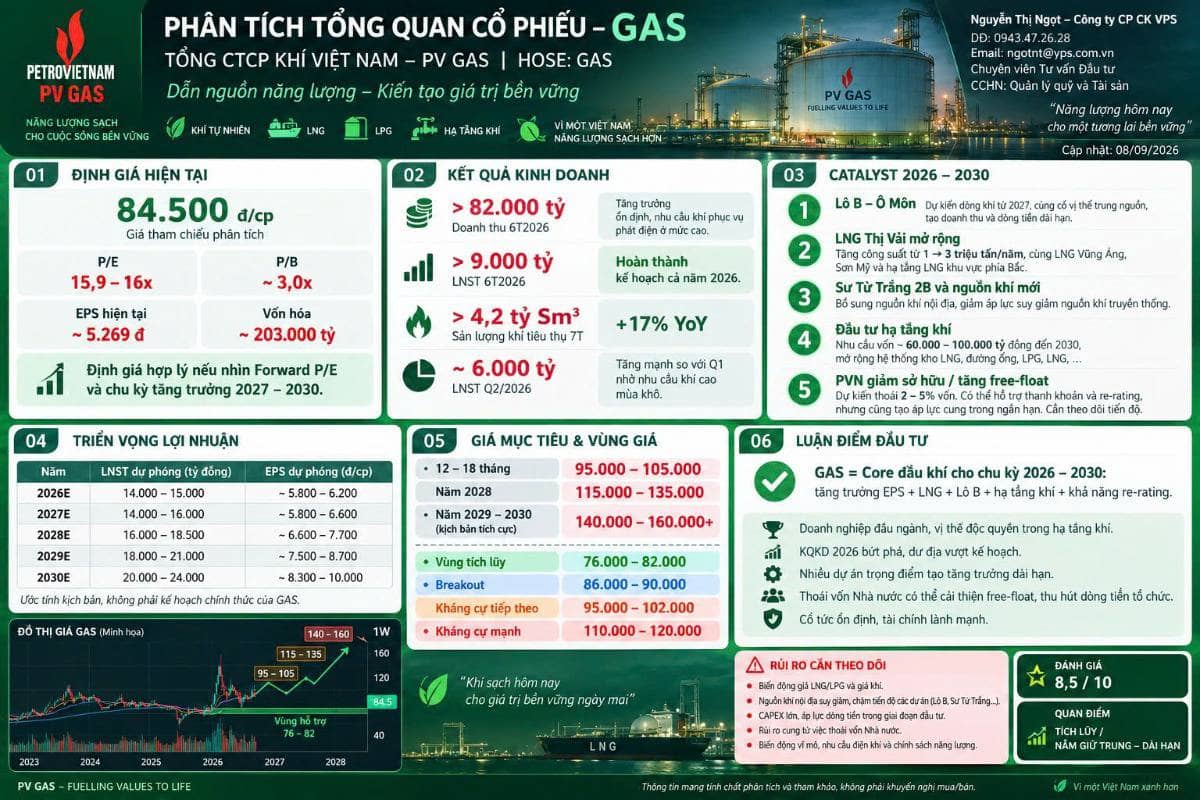
Tại vùng giá 84.500 đồng/cp:
EPS hiện tại: khoảng 5.269 đồng
P/E: khoảng 16x
P/B: khoảng 3x
Vốn hóa: khoảng 203.000 tỷ đồng
Nếu chỉ nhìn P/E trailing ~16x, GAS không phải cổ phiếu "rẻ".
Tuy nhiên, điều đáng quan tâm là EPS có khả năng tăng trong những năm tới.
Nếu EPS 2026 đạt khoảng 6.000 đồng, giá 84.500 đồng tương đương P/E forward khoảng 14x.
👉 Đây là mức định giá tương đối hợp lý đối với một doanh nghiệp đầu ngành khí, có bảng cân đối mạnh và đang bước vào chu kỳ đầu tư mới.
3️⃣ Catalyst lớn nhất: LÔ B – Ô MÔN
Đây là một trong những động lực quan trọng nhất đối với GAS giai đoạn 2027–2030.
GAS đang triển khai dự án đường ống khí Lô B – Ô Môn, với tổng mức đầu tư khoảng 15.000 tỷ đồng và dự kiến vận hành trong năm 2027.
Câu chuyện Lô B không chỉ tạo doanh thu từ hoạt động vận chuyển khí mà còn giúp GAS củng cố vị trí trong chuỗi giá trị khí trung nguồn.
Chuỗi giá trị có thể hình dung:
Nguồn khí → thu gom → đường ống → xử lý → LNG/khí → điện khí → khách hàng công nghiệp
GAS đang kiểm soát một phần rất quan trọng trong chuỗi này.
👉 Vì vậy, khi các dự án khí mới đi vào vận hành, GAS có khả năng hưởng lợi trong thời gian dài thay vì chỉ hưởng lợi trong giai đoạn xây dựng.
4️⃣ LNG – câu chuyện tăng trưởng dài hạn của GAS
Đây có thể là game changer đối với GAS.
Kho LNG Thị Vải hiện có công suất khoảng 1 triệu tấn/năm và đang được mở rộng lên 3 triệu tấn/năm.
Song song đó, GAS đang phát triển:
LNG Thị Vải giai đoạn 2
LNG Vũng Áng
hạ tầng LNG khu vực phía Bắc
LPG Hải Phòng
các tuyến đường ống khí mới.
Theo kế hoạch đầu tư, GAS dự kiến dành quy mô vốn rất lớn cho phát triển hạ tầng khí trong giai đoạn đến 2030, với nhu cầu thu xếp vốn khoảng 60.000–120.000 tỷ đồng.
Một điểm rất đáng chú ý:
GAS đã ký hợp đồng LNG định hạn với Shell cho giai đoạn 2027–2031, khoảng 400.000 tấn/năm; đồng thời đang xem xét thêm nguồn LNG định hạn mới.
Điều này cho thấy GAS đang chuyển từ mô hình phụ thuộc chủ yếu vào khí nội địa sang mô hình đa nguồn cung, trong đó LNG ngày càng đóng vai trò lớn.
5️⃣ Sư Tử Trắng 2B – bổ sung nguồn khí nội địa
Một vấn đề lớn của GAS là nguồn khí nội địa truyền thống có xu hướng suy giảm.
Do đó, các mỏ khí mới có ý nghĩa rất quan trọng.
Sư Tử Trắng 2B dự kiến đóng góp nguồn khí mới từ cuối 2027/đầu 2028 theo tiến độ hiện được thị trường theo dõi.
Nguồn khí mới giúp:
tăng sản lượng → giảm áp lực thiếu khí → cải thiện hiệu quả hệ thống → giảm phụ thuộc hoàn toàn vào LNG nhập khẩu.
6️⃣ Catalyst đặc biệt: Petrovietnam dự kiến thoái 2–5% vốn tại GAS
Đây là câu chuyện có thể tạo re-rating cho GAS.
Petrovietnam hiện nắm khoảng 95,76% cổ phần có quyền biểu quyết tại GAS, trong khi nhóm cổ đông còn lại chỉ nắm khoảng 4,24%. Đây cũng là nguyên nhân khiến GAS gặp vấn đề về điều kiện công ty đại chúng.
Theo thông tin thị trường hiện tại, Petrovietnam đang có kế hoạch bán khoảng 2–5% vốn tại GAS, với công tác tư vấn định giá dự kiến hoàn tất chậm nhất vào tháng 12/2026, sau đó phần vốn có thể được bán thông qua đấu giá công khai.
Nếu bán 5%:
Với khoảng 2,413 tỷ cổ phiếu:
→ khoảng 121 triệu cổ phiếu được đưa ra thị trường.
Đây là lượng cung rất lớn so với lượng cổ phiếu tự do hiện nay.
7️⃣ Thoái vốn có lợi gì cho GAS?
🟢 1. Tăng free-float
Đây là lợi ích rõ nhất.
Free-float tăng sẽ giúp:
thanh khoản cải thiện;
tăng khả năng hấp thụ vốn tổ chức;
giảm tình trạng cổ phiếu quá cô đặc.
🟢 2. Tăng khả năng thu hút dòng tiền tổ chức
Hiện tại một quỹ lớn muốn giải ngân quy mô lớn vào GAS gặp hạn chế vì lượng cổ phiếu lưu hành bên ngoài thấp.
Nếu Petrovietnam bán bớt vốn:
Free-float ↑ → thanh khoản ↑ → tổ chức dễ tham gia hơn.
🟢 3. Cải thiện khả năng tiếp cận các bộ chỉ số/ETF
Đây là catalyst dài hạn đáng theo dõi.
Một trong những hạn chế của GAS hiện nay là tỷ lệ sở hữu Nhà nước rất cao.
Nếu free-float được cải thiện, GAS có thể có điều kiện thuận lợi hơn khi xét các tiêu chí về thanh khoản và tỷ lệ cổ phiếu tự do chuyển nhượng của các bộ chỉ số.
🟡 Nhưng cần lưu ý:
Thoái vốn không đồng nghĩa GAS sẽ tăng giá ngay.
Trong ngắn hạn, một đợt đấu giá lớn có thể tạo áp lực cung.
Do đó cần phân biệt:
Ngắn hạn: cung cổ phiếu tăng → có thể gây áp lực giá.
Dài hạn: free-float tăng → thanh khoản tăng → tổ chức tham gia → khả năng re-rating.
8️⃣ GAS đang đứng trước 3 lớp catalyst
Đây là điểm tôi đánh giá hấp dẫn nhất.
LỚP 1 – Tăng trưởng lợi nhuận
2026:
LNST thực tế có khả năng vượt kế hoạch.
LỚP 2 – Tăng trưởng tài sản và dòng tiền
2027–2030:
Lô B + Sư Tử Trắng + LNG + hạ tầng khí.
LỚP 3 – Re-rating
Thoái vốn Nhà nước → free-float ↑ → thanh khoản ↑ → tổ chức ↑.
👉 Nếu cả 3 lớp cùng diễn ra, GAS có thể không chỉ tăng EPS mà còn được nâng mức P/E định giá.
Những rủi ro cần theo dõi
Không nên chỉ nhìn catalyst.
1. Giá LNG/LPG biến động
LNG nhập khẩu tăng có thể làm biên lợi nhuận chịu áp lực.
2. Nguồn khí nội địa suy giảm
Đây là vấn đề dài hạn mà GAS phải giải quyết bằng nguồn khí mới và LNG.
3. Chậm tiến độ Lô B
Nếu Lô B chậm, thời điểm ghi nhận tăng trưởng có thể bị lùi.
4. CAPEX lớn
GAS dự kiến đầu tư hàng chục nghìn tỷ đồng vào hạ tầng khí đến 2030.
5. Rủi ro cung từ thoái vốn
Nếu đấu giá 2–5% diễn ra trong thời gian ngắn, lượng cung lớn có thể gây áp lực lên giá cổ phiếu.
💎 KẾT LUẬN ĐẦU TƯ
GAS không còn là câu chuyện đơn thuần về giá dầu hay giá khí.
Doanh nghiệp đang chuyển mình thành:
HỆ SINH THÁI HẠ TẦNG KHÍ – LNG – NĂNG LƯỢNG
với 4 động lực lớn:
① Lợi nhuận 2026 vượt kế hoạch
② Lô B – Ô Môn + Sư Tử Trắng
③ LNG và hạ tầng khí mở rộng mạnh
④ Thoái vốn Nhà nước → tăng free-float và khả năng re-rating
6 tháng đầu năm 2026, GAS đã đạt trên 9.000 tỷ đồng LNST, hoàn thành kế hoạch cả năm; trong khi doanh nghiệp vẫn đang đẩy mạnh đầu tư vào Lô B, Sư Tử Trắng, LNG Vũng Áng và mở rộng LNG Thị Vải.
⭐ Đánh giá của tôi: GAS 8,5/10 cho đầu tư trung – dài hạn
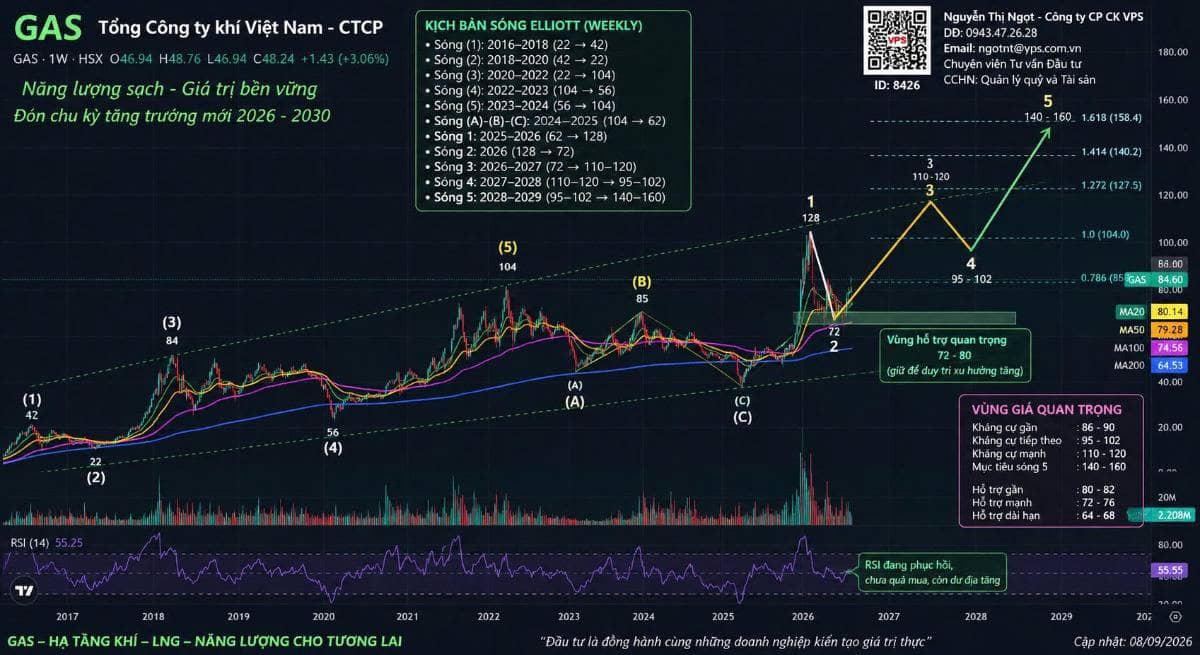
Ngắn hạn: chờ vượt 86–90 hoặc điều chỉnh về vùng mua.
Trung hạn: mục tiêu 95–105k.
Dài hạn 2028–2030: vùng 120–150k+ là kịch bản đáng theo dõi nếu Lô B, LNG và nguồn khí mới triển khai đúng tiến độ.
GAS có thể không phải cổ phiếu hấp dẫn nhất để đánh T+, nhưng lại là một trong những cổ phiếu dầu khí đáng chú ý nhất cho chiến lược tích sản 3–5 năm.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích