[CHUỖI KIẾN THỨC ĐẦU TƯ]: PHÂN TÍCH NGÀNH BÁN LẺ TIÊU DÙNG
Bài 2: Phân tích doanh nghiệp bán lẻ tiêu dùng như thế nào?
Ở Bài 1, Tôi đã cùng quý vị bóc tách bức tranh ngành và rút ra một kết luận quan trọng: chiếc bánh tiêu dùng đang lớn lên thật, nhưng chậm hơn nhiều so với con số 13,1% mà báo chí đưa ra. Bài 2 này đi vào tầng thứ hai: Tầng Doanh nghiệp - để trả lời hai câu hỏi mà theo Tôi là quan trọng nhất khi cầm cổ phiếu Ngành bán lẻ:
"Ai đang lấy được phần tăng trưởng đó, và cổ đông có thật sự được chia phần hay không?"
Có một tình huống tôi gặp rất nhiều khi trao đổi với nhà đầu tư mới. Chúng ta đọc tin một doanh nghiệp bán lẻ báo lợi nhuận quý này tăng mạnh gấp đôi gấp ba, thấy con số quá thuyết phục, và mua vào vì kỳ vọng tăng trưởng. Vài tháng sau cổ phiếu giảm, mở lại báo cáo và soi kỹ lại thì thấy rằng: phần lợi nhuận tăng mạnh đó phần lớn không đến từ việc bán hàng, và phần thuộc về cổ đông cũng không phải con số đã đọc. Không phải chúng ta thiếu thông tin. Thông tin nằm ngay trong báo cáo, công khai cho tất cả mọi người. Vấn đề là không biết phải đọc dòng nào và bóc tách làm sao để thấy con số lợi nhuận thực chứ không phải một tiêu đề bài báo giật típ.
Bài này tôi sẽ chia sẻ ba lớp bóc tách mà tôi luôn làm trước khi kết luận bất cứ điều gì về một doanh nghiệp bán lẻ. Có lẽ khá dài đối với thời đại thông tin nhanh và ngắn - nhưng tôi tin nếu bạn muốn hiểu sâu thì đây sẽ là một bài viết phù hợp để quý vị phải nghiền ngẫm trong kỳ nghỉ lễ này!
1. Không có "cổ phiếu tiêu dùng" - chỉ có hai mô hình rất khác nhau
Khái niệm Bán lẻ đã rất rộng nếu chúng ta xếp chúng vào cùng một ngành. Bạn có công nhận rằng PNJ cũng là bán lẻ? và MWG cũng là bán lẻ hay thậm chí là PLX thực chất cũng là bán lẻ. Vì thế, tôi đang đi sâu vào một ngách đó chính là Bán lẻ Tiêu dùng - một nhóm tưởng đơn giản nhưng không hẳn như thế.
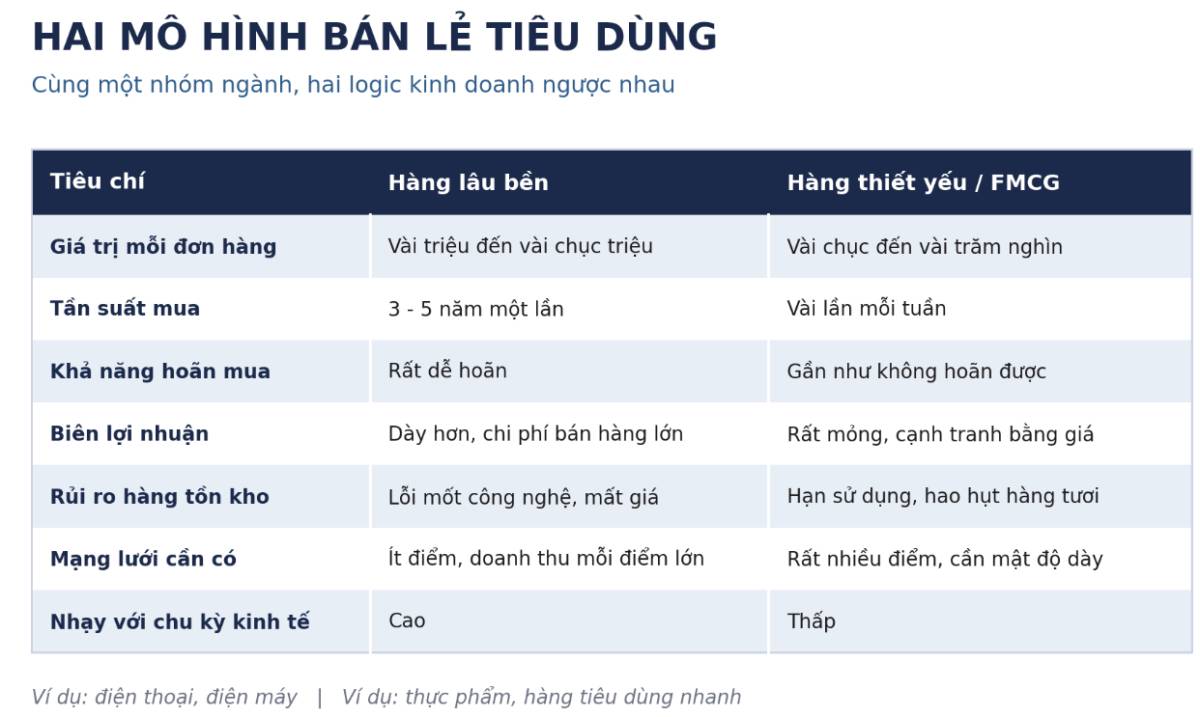
Trên bảng điện, MWG và MSN đều được xếp chung một nhóm ngành. Nhưng bản chất kinh doanh của hàng lâu bền và hàng thiết yếu khác nhau gần như hoàn toàn. Và thậm chí, ngay trong doanh nghiệp còn tồn tại sự phức tạp đến nỗi tôi hay bảo với khách hàng rằng: "Cái gì nằm ngoài tầm hiểu biết của mình thì tốt nhất không cần dấn thân vào."
Quay lại câu chuyện ngành bán lẻ hay cổ phiếu tiêu dùng, cách dễ hình dung nhất là nghĩ về chính gia đình mình. Bó rau và chiếc tivi đều là "hàng tiêu dùng", nhưng hai quyết định mua đó không có gì giống nhau. Bó rau thì mai vẫn phải mua, dù thu nhập tháng này có giảm. Chiếc tivi thì hoãn thêm một năm cũng chẳng sao - và nếu vừa mới đổi năm ngoái thì ba đến năm năm nữa mới đổi lại.
Toàn bộ sự khác biệt về mô hình kinh doanh nằm ở đó.
Hàng lâu bền có ưu điểm là doanh thu trên mỗi cửa hàng rất cao và biên lợi nhuận dày hơn, nên không cần mạng lưới quá lớn vẫn tạo được quy mô. Nhưng đổi lại, nhóm này chịu tính chu kỳ mạnh, phụ thuộc vào một vài nhà cung cấp lớn, và tồn kho có rủi ro lỗi mốt cũng như giá trị hàng tồn kho cao. Nếu giá đầu vào biến động lớn(như giá chip tăng mạnh thời gian vừa qua) thì sẽ tạo ra GAP cho doanh nghiệp.
Còn một đặc điểm nữa của hàng lâu bền mà rất ít người để ý: cầu có thể bị vay mượn từ tương lai. Một đợt nắng nóng kéo dài hay một sự kiện thể thao lớn có thể đẩy doanh số máy lạnh, tivi tăng vọt trong một quý. Nhưng phần lớn nhu cầu đó là mua sớm chứ không phải mua thêm. Người đã đổi tivi năm nay sẽ không đổi lại trong vài năm tới. Vì vậy, một quý đột biến nhờ sự kiện không phải bằng chứng về năng lực doanh nghiệp, mà là khoản vay mượn từ các quý sau.
Hàng thiết yếu thì ngược lại. Cầu ổn định qua mọi chu kỳ kinh tế, và có một lợi thế tài chính mà ít nhà đầu tư cá nhân nhắc tới: chuỗi thu tiền mặt của khách ngay tại quầy, nhưng trả tiền nhà cung cấp sau 30 đến 60 ngày. Nghĩa là nhà cung cấp đang tài trợ vốn lưu động cho doanh nghiệp, tất nhiên - gần giống như CASA của bank thì đây là dòng vốn với chi phí bằng 0. Chuỗi càng lớn, quyền thương lượng càng mạnh, khoản được tài trợ càng nhiều. Đây là lý do một số chuỗi bán lẻ thực phẩm mở rộng rất nhanh mà không cần vay nợ tương ứng.
Nhược điểm của nhóm này là biên lợi nhuận rất mỏng và phải chịu lỗ nhiều năm trong giai đoạn xây mạng lưới. Đặc tính ngành bán lẻ tôi muốn các Anh Chị chú ý đó chính là ĐỘ PHỦ. Bạn có thể thấy cửa hàng Bách Hóa Xanh 17h30 rất đông khách và cửa hàng mới mọc ra liên tục. Nhưng đó là thành quả sau nhiều năm gồng lỗ để liên tục tạo độ phủ và chiếm thị phần bằng cách "bán rẻ như ở chợ". Tuy nhiên, khi đã đạt độ phủ nhất định và thị phần đã được ổn định thì câu chuyện sẽ là siết chặt đầu vào - chi phí và quản trị vận hành để tối ưu hoạt động kinh doanh. Lúc này, chúng ta sẽ thấy kể từ khi đạt ĐIỂM HÒA VỐN - tốc độ tăng trưởng của doanh nghiệp sẽ dốc đứng đi lên và thậm chí dù mở mới cửa hàng vẫn có thể ngay lập tức hòa vốn.
Vì sao phải phân biệt: nhìn vào MSN và MWG
MSN là tập đoàn đa ngành, phải loại trừ trước khi phân tích.
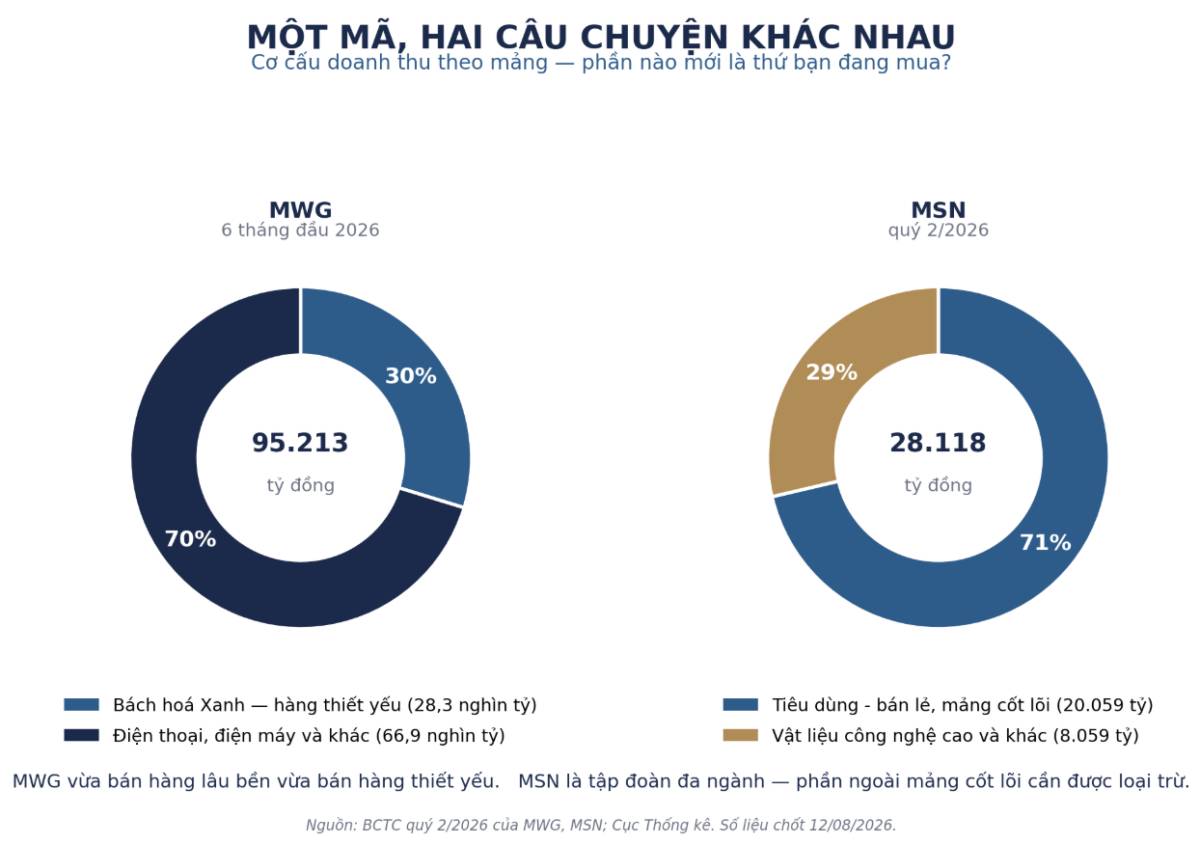
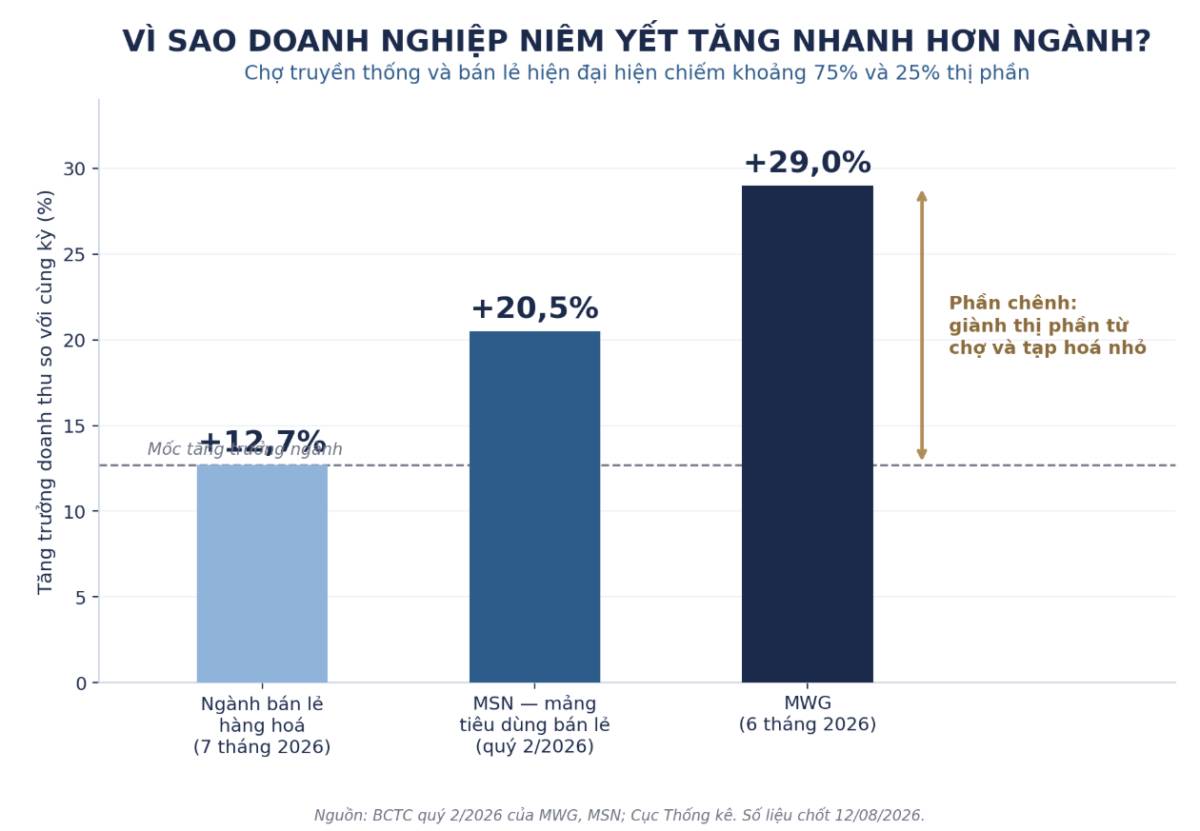
Quý 2/2026, MSN ghi nhận doanh thu hợp nhất 28.118 tỷ đồng, tăng 53,5% so với cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 3.800 tỷ đồng, tăng 134,7%. => Con số rất ấn tượng. Nhưng nếu tách riêng mảng tiêu dùng - bán lẻ cốt lõi, doanh thu là 20.059 tỷ đồng, tăng 20,5%. Phần đột biến còn lại đến từ mảng vật liệu công nghệ cao, tức là hoạt động khai thác và chế biến khoáng sản, phụ thuộc vào giá hàng hóa thế giới - cụ thể là Vonfram, đã tăng mạnh đầu năm do cuộc chiến Mỹ - Iran.
Đây là điểm mấu chốt. Nếu mua MSN vì tin vào câu chuyện tiêu dùng Việt Nam, thì phần lợi nhuận đến từ giá khoáng sản không phải thứ quý vị đang đặt cược vào. Nó vẫn là lợi nhuận thật, vẫn giúp tập đoàn giảm nợ, nhưng nó không có cùng độ bền với hàng tiêu dùng và cũng không lặp lại theo cùng một quy luật. Nếu tách riêng ra, thì các năm trước mảng này đã khiến MSN bù lỗ thì năm nay vì đột biến giá hàng hóa giúp MSN lãi đậm => sự thiếu ổn định này cần được loại bỏ khi chỉ muốn bóc tách mảng Tiêu dùng.
MWG lại là câu chuyện khác - là một mã nhưng có hai động cơ
Nửa đầu năm 2026, MWG đạt doanh thu 95.213 tỷ đồng, tăng 29%. Trong đó riêng Bách hóa Xanh đạt 28,3 nghìn tỷ đồng, tăng 25%, tương đương khoảng 30% tổng doanh thu.
Nghĩa là trong cùng một cổ phiếu, quý vị vừa sở hữu một doanh nghiệp hàng lâu bền (chuỗi điện thoại và điện máy), vừa sở hữu một doanh nghiệp hàng thiết yếu (chuỗi thực phẩm). Hai mảng này phản ứng khác chiều nhau khi kinh tế chậm lại: mảng điện máy chịu tác động trước, mảng thực phẩm gần như không đổi.
=> Trước khi định giá bất kỳ doanh nghiệp bán lẻ nào, việc đầu tiên là vẽ ra cơ cấu doanh thu và lợi nhuận theo từng mảng, rồi tự hỏi: phần nào mới thật sự là thứ tôi đang mua?
Giả sử quý độc giả đọc được tin: "Doanh nghiệp X có doanh thu tăng 25%."
Câu hỏi tiếp theo không phải là "tốt hay xấu", mà là "tăng nhờ cái gì". Bởi vì cùng một con số 25%, chất lượng có thể khác nhau một trời một vực.
Theo kinh nghiệm của tôi, tăng trưởng doanh thu của một chuỗi bán lẻ đến từ 4 nguồn, xếp theo thứ tự chất lượng từ thấp lên cao:
Tầng 1 — Tăng do giá bán. Lạm phát tự đẩy doanh thu lên mà doanh nghiệp không cần bán thêm một món hàng nào. Đây là tầng chất lượng thấp nhất, và cũng là tầng bị nhầm nhiều nhất. Ở Bài 1 chúng ta đã thấy: bán lẻ 7 tháng tăng 13,1% theo giá hiện hành nhưng chỉ tăng 7,5% sau khi loại trừ yếu tố giá.
Tầng 2 — Tăng do bán được nhiều hàng hơn trên cùng một cửa hàng. Đây là tầng chất lượng cao nhất, vì nó chứng minh mô hình đang tốt lên chứ không chỉ to ra.
Ví dụ cụ thể: Masan Consumer quý 2/2026 đạt doanh thu 7.165 tỷ đồng, tăng 14,2%, trong đó sản lượng tăng 12,5%. Sản lượng gánh gần hết mức tăng, nghĩa là người tiêu dùng mua nhiều hàng hơn thật, chứ không phải chỉ trả giá cao hơn. Tương tự, chuỗi Phúc Long ghi nhận doanh thu trung bình ngày trên cùng một cửa hàng đạt 26,2 triệu đồng, tăng 18,5% so với cùng kỳ.
Tầng 3 — Tăng do mở thêm cửa hàng. Nguồn này có giá trị, nhưng cần tiền và có trần, vì mặt bằng đẹp là hữu hạn. Bách hóa Xanh đã mở hơn 600 cửa hàng trong nửa đầu năm 2026 và dự kiến khoảng 1.000 cửa hàng cho cả năm.
Tầng 4 — Tăng do giành thị phần từ kênh truyền thống. Đây là nguồn bền nhất và là câu chuyện chính của Việt Nam hiện nay. Bảy tháng đầu năm, ngành hàng hóa tăng 12,7%, trong khi các doanh nghiệp niêm yết tăng gấp hai đến bốn lần con số đó. Phần chênh không đến từ việc người Việt tiêu nhiều hơn, mà đến từ việc chợ và tạp hóa nhỏ mất khách. Với tỷ lệ chợ truyền thống và bán lẻ hiện đại vào khoảng 75% và 25%, dư địa cho tầng này vẫn còn rất lớn.
Một cái bẫy cần biết về tầng 3
Cửa hàng mới gần như luôn lỗ trong 6-12 tháng đầu. Tiền thuê, lương nhân viên và khấu hao chạy ngay từ ngày khai trương, trong khi doanh thu cần thời gian để tích lũy khách quen và tăng cường độ phủ.
Điều này dẫn tới một nghịch lý: giai đoạn doanh nghiệp mở rộng mạnh nhất cũng là giai đoạn biên lợi nhuận trông xấu nhất. Và thị trường rất hay bán ra đúng lúc đó. Ngược lại, một chuỗi ngừng mở cửa hàng mới sẽ có biên lợi nhuận đẹp lên ngay lập tức. Nhưng đó có thể là dấu hiệu hết dư địa tăng trưởng, chứ không phải cải thiện hiệu quả.
=> Vì vậy đừng bao giờ đọc biên lợi nhuận một cách rời rạc. Luôn đọc nó cùng với tốc độ mở cửa hàng trong cùng kỳ.
3. Lợi nhuận trên báo và lợi nhuận của cổ đông là hai con số khác nhau
Đây là phần tôi cho rằng nhà đầu tư cá nhân bỏ qua nhiều nhất, và cũng là phần dễ dẫn đến định giá sai nhất.
Khi một tập đoàn sở hữu nhiều công ty con mà không nắm 100% vốn, báo cáo hợp nhất sẽ có hai dòng lợi nhuận khác nhau. Một dòng là toàn bộ lợi nhuận của cả hệ thống. Một dòng là phần thật sự thuộc về cổ đông của công ty mẹ - tức là thuộc về người đang cầm cổ phiếu trên sàn.
Nói cho dễ hiểu: nếu quý vị góp vốn mở một quán cà phê cùng ba người bạn, quán lãi 100 triệu không có nghĩa quý vị được 100 triệu. Báo cáo hợp nhất của tập đoàn cũng vận hành theo logic đúng như vậy.
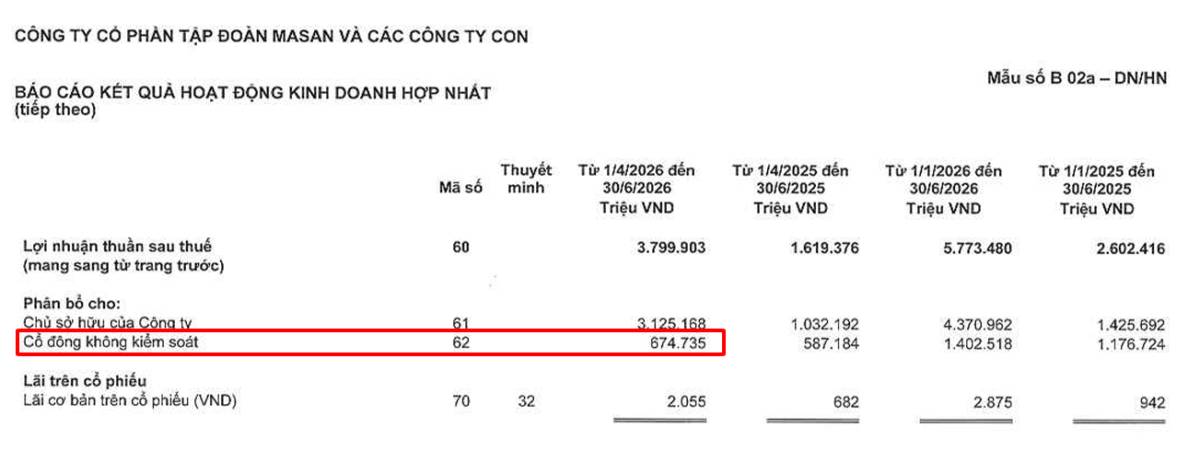
Quý 2/2026, MSN ghi nhận lợi nhuận sau thuế trước lợi ích cổ đông thiểu số là 3.800 tỷ đồng, nhưng phần thuộc về cổ đông công ty mẹ là 3.125 tỷ đồng. Khoảng 675 tỷ đồng, tức gần 18%, thuộc về các cổ đông không kiểm soát tại những công ty con. Lũy kế sáu tháng, hai con số này lần lượt là 5.773 tỷ đồng và 4.371 tỷ đồng.
=> Báo chí thường giật con số lớn hơn và chúng ta cũng chỉ thường nhìn vào con số LNST hợp nhất. Nhưng con số thực sự phản ánh đúng là con số thứ hai - LNST cổ đông công ty mẹ hoặc là chủ sở hữu công ty(như BCTC MSN thể hiện ở trên)
IPO công ty con: tiền về hôm nay, chia bớt lợi nhuận ngày mai
Cuối quý 2/2026, tổng tiền, tiền gửi ngân hàng và các khoản đầu tư thu nhập cố định của MWG đạt 66,6 nghìn tỷ đồng, tăng gần 17 nghìn tỷ so với đầu năm. Trong đó có 13,3 nghìn tỷ đồng huy động được từ đợt IPO chuỗi Điện Máy Xanh.
Đây là một khoản tiền rất lớn và hoàn toàn có thật. Nó giúp doanh nghiệp giảm rủi ro tài chính và tạo thêm thu nhập từ lãi tiền gửi và xử lý các khoản nợ hiện có. Nhưng đồng thời, phần lợi nhuận tương lai của chuỗi đó thuộc về cổ đông công ty mẹ đã giảm đi.
Ba điều tôi khuyên quý độc giả lưu ý khi gặp một thương vụ IPO công ty con:
Không được cộng hai lần. Khi định giá, không thể vừa cộng toàn bộ khối tiền mặt thu về, vừa cộng nguyên phần lợi nhuận tương lai của mảng đã bán bớt. Nếu đã có khối tiền mặt thu về, hãy loại trừ lợi ích tương đương từ mảng đã bán bớt để tránh như trường hợp ở mục 3 tôi vừa nêu ở trên.
Kiểm tra tỷ lệ sở hữu còn lại. Tập đoàn càng nhiều tầng công ty con thì khoảng cách giữa hai dòng lợi nhuận càng lớn, và tỷ lệ này thay đổi mỗi khi có giao dịch mua bán cổ phần nội bộ.
Chú ý thời điểm. Các thương vụ IPO thường được thực hiện khi mảng kinh doanh đó đang ở giai đoạn đẹp nhất về kết quả. Mức định giá tại thời điểm chào bán là một cái neo tâm lý mạnh, nhưng chưa phải bằng chứng về giá trị bền vững. Đây là chỗ nhà đầu tư cá nhân dễ trả giá cao nhất. Có thể thấy từ nhiều thương vụ trước đó, khi IPO xong cũng là lúc những câu chuyện đẹp đẽ mất dần và giá cổ phiếu cũng lao dốc.
=> Khi đọc báo cáo của một tập đoàn, hãy tìm đúng dòng "lợi nhuận sau thuế của cổ đông công ty mẹ". Đó mới là dòng tiền thuộc về người đang cầm cổ phiếu.
Tóm lại là,
Ba việc cần làm khi phân tích một doanh nghiệp bán lẻ tiêu dùng:
Một, tách cơ cấu doanh thu và lợi nhuận theo mảng, xác định phần nào thuộc về ngành mình đang tập trung vào, phần nào cần loại trừ.
Hai, bóc tăng trưởng thành bốn tầng - giá, sản lượng, mở mới, giành thị phần - và đọc biên lợi nhuận cùng với tốc độ mở cửa hàng.
Ba, tìm dòng lợi nhuận thuộc về cổ đông công ty mẹ, và kiểm tra xem cấu trúc sở hữu có đang pha loãng phần của mình không.
Ba bước này chưa cho biết cổ phiếu đắt hay rẻ. Chúng chỉ giúp quý vị hiểu đúng mình đang sở hữu cái gì - điều kiện cần trước khi bàn đến giá.
Ở Phần 3, chúng ta sẽ đi vào tầng cuối cùng: hiệu quả vận hành và tài chính. Lớn chưa chắc đã khỏe. Tôi sẽ chia sẻ cách nhìn doanh thu trên mỗi cửa hàng, vòng quay hàng tồn kho, vốn lưu động, và một cái bẫy định giá rất phổ biến với nhóm bán lẻ - vì sao P/E thấp trong lúc biên lợi nhuận đang ở đỉnh chu kỳ lại là tín hiệu cần thận trọng chứ không phải cơ hội.
Hồng Nhung - FPTS
Quý vị nhớ ấn follow để đọc thêm những số tiếp theo nhé!





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích