





 Mã liên quan


 Pro
400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPB có thể nới room tín dụng 23%
Bài toán room tín dụng vẫn là câu hỏi khó cho nhóm ngân hàng và vẫn đang tìm lời giải đáp. Một trong những ngân hàng có thể nới room tín dụng vào cuối 2022 mà nhà đầu tư cần chú ý là ngân hàng Việt Nam thịnh vượng - VPB.
Tín dụng tại Ngân hàng mẹ tăng trưởng mạnh
Tín dụng hợp nhất tăng 12,1% so với đầu năm nhờ tín dụng Ngân hàng mẹ tăng trưởng mạnh (tăng 14,3% so với đầu năm) trong khi tín dụng tại FE Credit tăng trưởng tương đối thấp (tăng 3,4% so với đầu năm). Cho vay lĩnh vực BĐS là động lực tăng trưởng chính với cho vay chủ đầu tư dự án tăng 21,6% so với đầu năm và cho vay khách hàng mua nhà tăng 32,1% so với đầu năm. Tổng tín dụng đối với chủ đầu tư (bao gồm cho vay và TPDN) là 55,7 nghìn tỷ đồng, tương đương 12,9% tổng tín dụng hợp nhất.
Về mặt huy động, tổng cộng tiền gửi khách hàng (tăng 22,2% so với đầu năm) và giấy tờ có giá (giảm 6,5% so với đầu năm) tăng 15% so với đầu năm. Tỷ lệ tiền gửi không kỳ hạn giảm còn 19,2% từ 21,7% tại thời điểm cuối Q1/2022. Các chỉ số khác như hệ số LDR (đạt 70,8%) và tỷ lệ SML (là 27,2%) được kiểm soát tốt, lần lượt thấp hơn mức tối đa theo quy định là 85% và 37%.
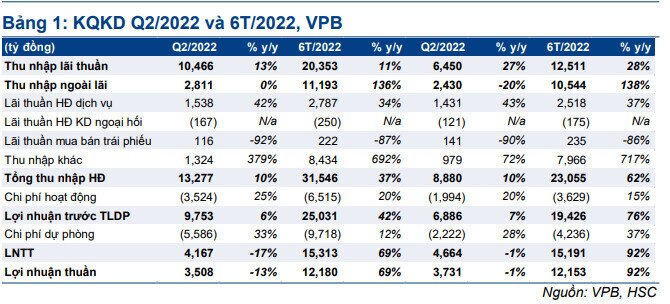
NIM ổn định với cả lợi suất gộp và chi phí huy động tăng
Tỷ lệ NIM hợp nhất là 7,75% và Ngân hàng mẹ là 5,54%; ổn định so với Q1/2022 nhưng tăng khoảng 40 điểm cơ bản so với Q4/2021. Có thể thấy cả lợi suất gộp (tăng 26 điểm cơ bản so với quý trước) và chi phí huy động (tăng 33 điểm cơ bản so với quý trước) tăng trong Q2.
Tóm lại, thu nhập lãi thuần Ngân hàng mẹ tăng mạnh (tăng 27% so với cùng kỳ) nhưng thu nhập lãi thuần hợp nhất tăng khiêm tốn hơn (tăng 13% so với cùng kỳ), cho thấy kết quả hoạt động kém khả quan tại FE Credit.
Chi phí HĐ tăng nhưng hệ số CIR vẫn được kiểm soát tốt
Chi phí HĐ tăng vừa phải trong Q2 (tăng 25% so với cùng kỳ) và 6 tháng đầu năm 2022 (tăng 20% so với cùng kỳ). Chi phí nhân viên chiếm 62,5% tổng chi phí HĐ, tăng 24,5% với số lượng nhân viên tăng 8,3% so với cùng kỳ. Hệ số CIR 6 tháng đầu năm 2022 vẫn duy trì ở 25% (so với 24,2% trong năm 2021.
Bên cạnh sự gia tăng nợ xấu, báo cáo cũng ghi nhận một điểm sáng là khoảng 97% khách hàng được tái cơ cấu nợ vay đã trả nợ từ quý I/2022 và nợ tái cấu trúc đã giảm 22,7% so với quý trước, từ mức 12.700 tỷ về mức 9.800 tỷ vào cuối quý II.
VPBank sẽ có được hạn mức tăng trưởng tín dụng cao hơn trong nửa cuối năm 2022, ước khoảng 23% nhờ tỷ lệ an toàn vốn (CAR) cao (12,7%) và tỷ lệ LDR thấp (70,8%) vào cuối quý II/2022.
Nếu phát hành riêng lẻ cổ phiếu cho nhà đầu tư chiến lược thành công sẽ giúp tỷ lệ an toàn vốn của ngân hàng lên hơn 17% (theo ước tính của VNDirect), điều này sẽ giúp ngân hàng tiếp tục duy trì hạn mức tăng trưởng tín dụng cao trong những năm tiếp theo.
Ngân hàng cho biết sẽ đặt mục tiêu hoàn tất thương vụ bán vốn cho nhà đầu tư chiến lược trong năm nay.
Hiện VPB có P/B dự phóng năm 2022 là 1,22 lần, tương đương mức bình quân các NHTM tư nhân.
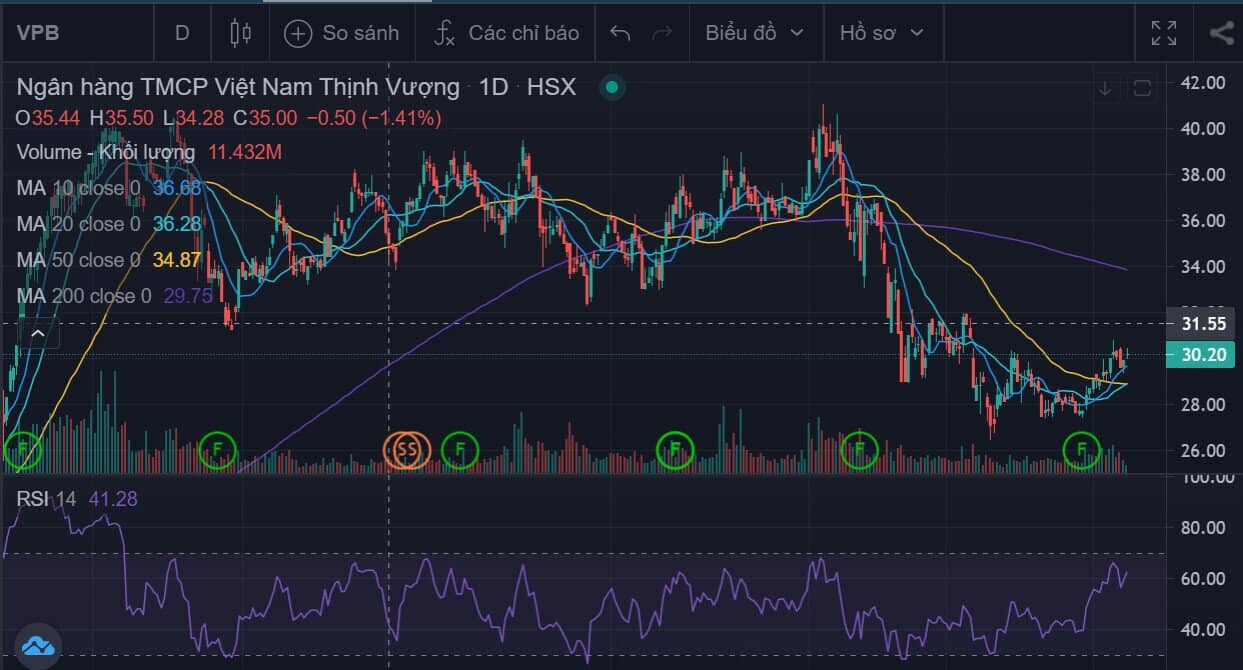
Kỹ thuật:
- Giá hiện tại: 30
- Kháng cự ngắn: 33-34
- Hỗ trợ: 28.8
- Giá mục tiêu trung hạn của VPB là: vùng quanh 45
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


