





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VNM: cổ tức đều, lợi nhuận phục hồi, cơ hội tăng giá nằm ở đâu?
VNM dành phần lớn dòng tiền để trả cổ tức. Đây là đặc điểm hấp dẫn với nhu cầu nhận tiền đều đặn, nhưng cũng khiến doanh nghiệp dễ bị đóng khung vào một nhận xét: kinh doanh ổn định, tăng trưởng chậm, mua rồi chờ chia tiền.
Nhận xét đó chưa phản ánh hết diễn biến gần đây. Lợi nhuận đang phục hồi, EPS bốn quý tăng lên, trong khi định giá vẫn nằm ở vùng thấp so với nhiều thời điểm trong quá khứ. Vì vậy, kỳ vọng ở VNM cần được xem xét từ cả khả năng duy trì cổ tức lẫn phần tăng trưởng có thể tạo ra trên nền tài sản hiện hữu.
Một doanh nghiệp trả nhiều tiền cho cổ đông vẫn có thể tăng trưởng. Vấn đề là hoạt động kinh doanh có đủ sức tạo thêm lợi nhuận mà không đòi hỏi phải giữ lại quá nhiều vốn hay không.
1. LỢI NHUẬN ĐANG CẢI THIỆN, NHƯNG CẦN ĐỌC ĐÚNG NHỊP PHỤC HỒI
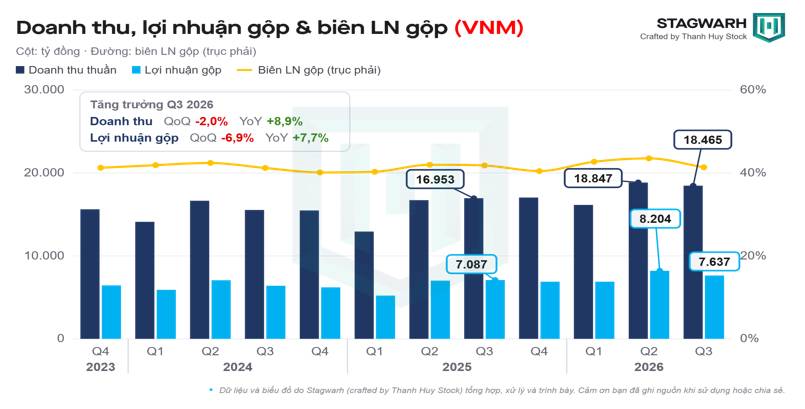
Lợi nhuận sau thuế tăng nhanh hơn doanh thu là tín hiệu tích cực. Doanh nghiệp đang tạo ra phần lợi nhuận thuộc về cổ đông tốt hơn so với cùng kỳ, thay vì chỉ duy trì quy mô bán hàng.
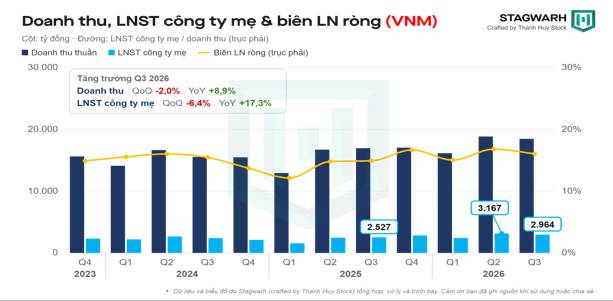
Tính từ doanh thu và lợi nhuận gộp, biên gộp Q3/2026 vào khoảng 41,4%, thấp hơn mức khoảng 43,5% của quý trước và 41,8% cùng kỳ. Như vậy, tăng trưởng LNST chưa thể được giải thích đơn thuần bằng việc mở rộng biên gộp. Các khoản chi phí và thu nhập phía dưới lợi nhuận gộp cũng có vai trò trong kết quả cuối cùng.
Cách nhìn phù hợp là hoạt động kinh doanh đã cải thiện so với nền cùng kỳ, nhưng sức sinh lời vẫn có dao động giữa các quý. Một quý giảm so với quý trước chưa đủ phủ nhận quá trình phục hồi; ngược lại, tăng trưởng YoY cũng chưa đủ để kết luận doanh nghiệp đã bước vào một chu kỳ tăng trưởng mạnh kéo dài.
2. EPS TĂNG LÊN, “10 NĂM HOÀN VỐN” CẦN HIỂU CHO ĐÚNG
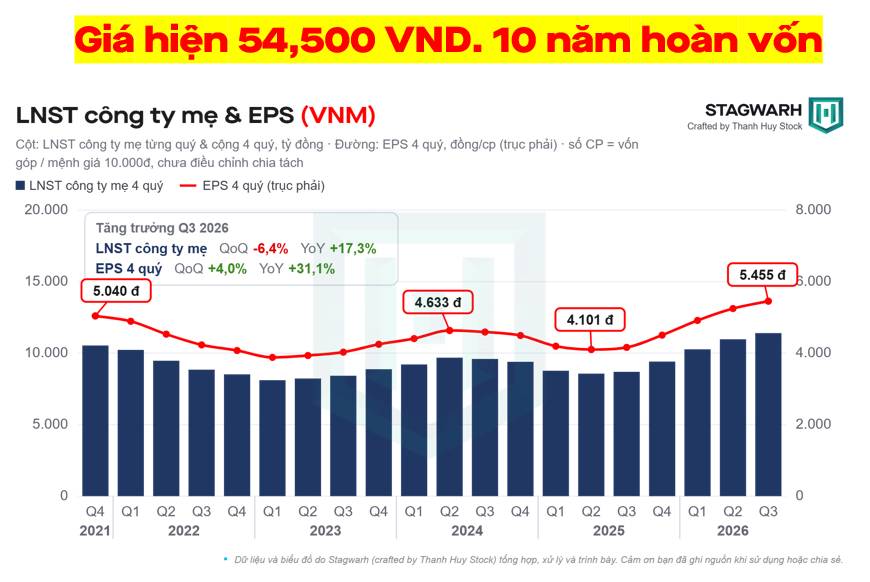
Chuỗi số liệu dài hơn cũng cho thấy sự thay đổi. EPS từng ở mức 5.040 đồng cuối năm 2021, giảm xuống trong năm 2022, phục hồi rồi lại suy yếu về khoảng 4.101 đồng tại Q2/2025. Đến Q3/2026, EPS đã vượt những mức này.
Với giá tham chiếu 54.500 đồng/cổ phiếu, phép chia giá cho EPS cho kết quả xấp xỉ 10 lần. Đây là cơ sở của cách nói “10 năm hoàn vốn”.
Nhưng EPS là lợi nhuận kế toán thuộc về mỗi cổ phiếu. Cổ đông chỉ nhận trực tiếp phần được phân phối, còn phần giữ lại tiếp tục nằm trong doanh nghiệp. Vì vậy, lấy giá chia EPS chỉ thể hiện số năm lợi nhuận tương đương giá mua nếu lợi nhuận đứng yên; phép tính này không xác định thời gian thu hồi vốn bằng cổ tức và chưa tính giá trị thời gian của tiền.
Dù vậy, tỷ lệ này vẫn có ý nghĩa về định giá. Khi lợi nhuận tăng mà giá chưa tăng tương ứng, chi phí bỏ ra để mua một đồng lợi nhuận giảm xuống. Với VNM, diễn biến EPS gần đây tạo cơ sở để xem xét lại mức giá, thay vì chỉ nhìn vào lịch sử cổ tức.
3. NỀN TÀI SẢN TẠO DƯ ĐỊA DUY TRÌ CỔ TỨC
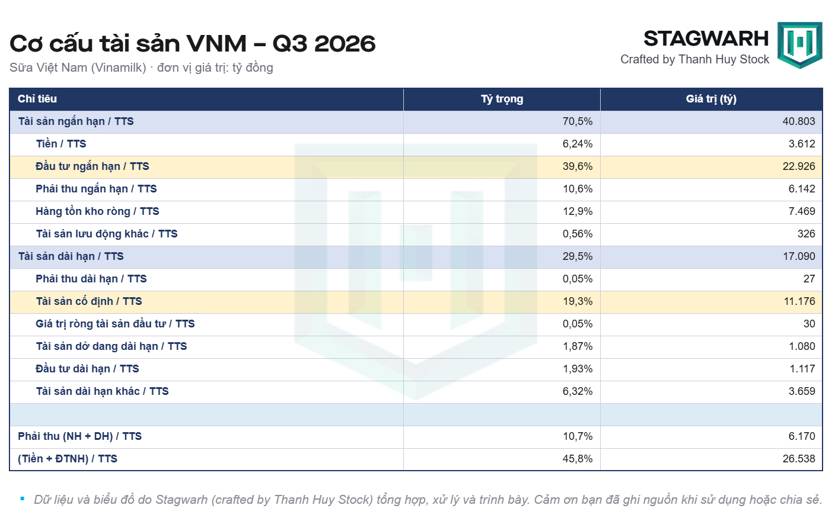
Đây là tỷ trọng lớn đối với một doanh nghiệp sản xuất. Nguồn tài sản này hỗ trợ khả năng đáp ứng nhu cầu vốn lưu động, thực hiện đầu tư và duy trì phân phối tiền cho cổ đông. Dù cần phân biệt đầu tư ngắn hạn với tiền có thể sử dụng ngay, cơ cấu tài sản vẫn cho thấy dư địa thanh khoản tương đối tốt.
Ở phía hoạt động sản xuất, tài sản cố định có giá trị 11.176 tỷ đồng, chiếm 19,3% tổng tài sản; tài sản dở dang dài hạn là 1.080 tỷ đồng. Hàng tồn kho ròng đạt 7.469 tỷ đồng, còn tổng phải thu ngắn hạn và dài hạn khoảng 6.170 tỷ đồng.
Điểm cần theo dõi là khả năng khai thác nền tài sản này. Nếu doanh thu tăng trên hệ thống sản xuất và phân phối sẵn có, trong khi nhu cầu đầu tư bổ sung được kiểm soát, một phần tăng trưởng có thể chuyển thành lợi nhuận và tiền phân phối cho cổ đông.
Ngược lại, giữ nhiều tài sản tài chính trong thời gian dài cũng có chi phí cơ hội. Sự an toàn sẽ có giá trị hơn khi đi cùng hiệu quả sử dụng vốn. Quy mô tiền lớn giúp doanh nghiệp có thêm lựa chọn, nhưng hiệu quả kinh doanh mới quyết định giá trị của những lựa chọn đó.
4. LỢI NHUẬN VẪN CHỦ YẾU ĐẾN TỪ KINH DOANH CỐT LÕI
Cơ cấu LNTT qua các quý cho thấy hoạt động kinh doanh cốt lõi vẫn đóng góp phần lớn lợi nhuận của VNM. Thu nhập tài chính ròng bổ sung thêm, còn liên doanh, liên kết và thu nhập khác không phải nguồn chi phối xuyên suốt.
Đặc điểm này giúp việc đánh giá khả năng duy trì lợi nhuận có cơ sở hơn. Lợi nhuận từ bán hàng và vận hành có thể tiếp tục tạo ra ở những kỳ sau nếu doanh nghiệp giữ được sức bán và kiểm soát chi phí. Các khoản thu nhập bất thường thường khó có tính lặp lại tương tự.
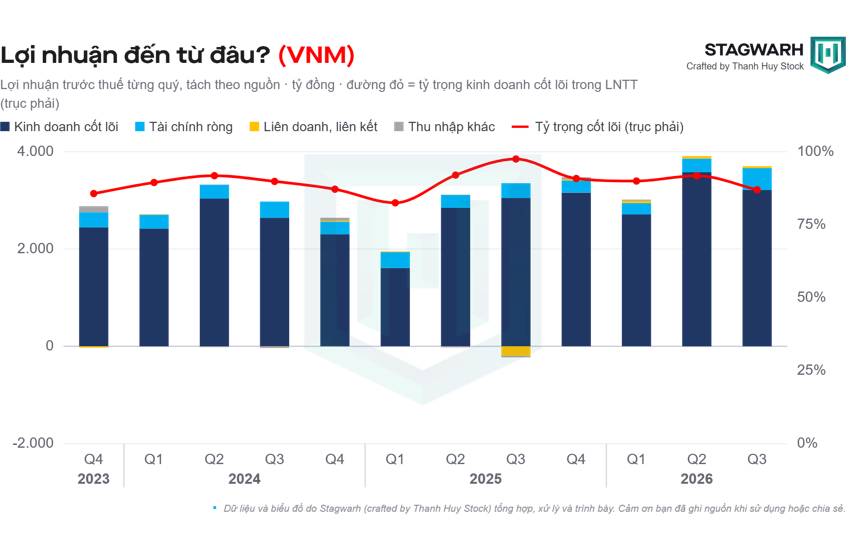
Chênh lệch này không làm thay đổi nhận xét rằng kết quả đang cải thiện, nhưng ảnh hưởng đến nền lợi nhuận dùng để dự phóng. Đưa toàn bộ phần phát sinh một lần vào lợi nhuận dài hạn sẽ khiến kỳ vọng tăng trưởng cao hơn khả năng vận hành thực tế.
Với VNM, luận điểm đầu tư có sức thuyết phục hơn khi dựa vào phần lợi nhuận có thể duy trì từ hoạt động kinh doanh.
5. CỔ TỨC ĐANG NHẬN PHẦN LỚN DÒNG TIỀN
Trong bốn quý gần nhất kết thúc tại Q3/2026, VNM tạo ra 9.485 tỷ đồng dòng tiền từ hoạt động kinh doanh. Cổ tức và lãi nhận về bổ sung 1.438 tỷ đồng; vay ròng khoảng 318 tỷ đồng. Doanh nghiệp đồng thời sử dụng thêm 1.528 tỷ đồng từ lượng tiền sẵn có.
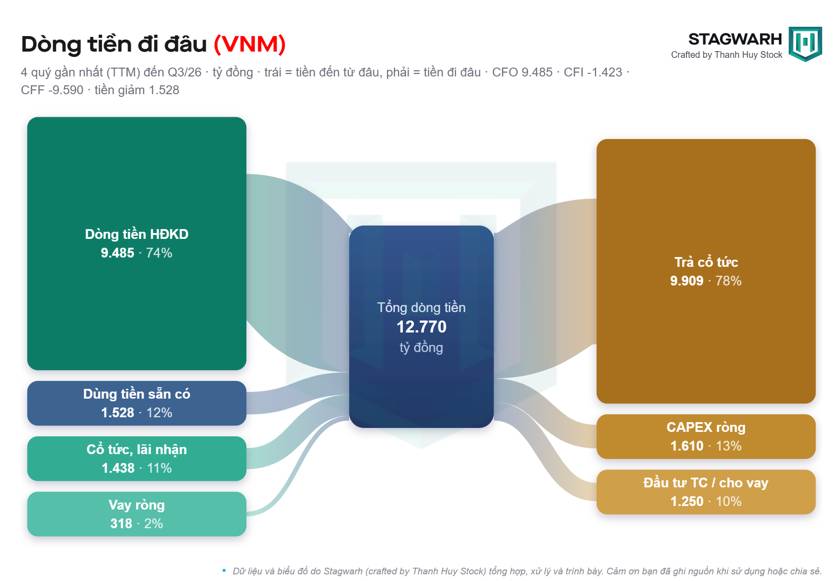
Trong tổng các nguồn tiền được huy động và sử dụng khoảng 12.770 tỷ đồng, cổ tức chiếm gần 78%. Tỷ lệ này phản ánh cơ cấu phân bổ dòng tiền, cần được tách biệt với tỷ lệ cổ tức trên LNST.
Dù xét theo cách nào, ưu tiên phân phối tiền cho cổ đông vẫn rất rõ. VNM đang trả lại lượng tiền lớn, trong khi chi đầu tư tài sản cố định thấp hơn đáng kể.
Nhưng mức chi này cũng cho thấy một giới hạn cụ thể: riêng cổ tức đã vượt CFO của cùng giai đoạn. Sau khi trừ CAPEX ròng, CFO còn khoảng 7.875 tỷ đồng, thấp hơn tiền cổ tức khoảng 2.034 tỷ đồng. Phần chênh lệch được cân đối cùng các nguồn tiền khác.
Điều đó chưa đủ để kết luận chính sách cổ tức thiếu bền vững, bởi doanh nghiệp còn nguồn thu tài chính và lượng tài sản tài chính lớn. Tuy nhiên, để vừa duy trì cổ tức cao vừa hạn chế sử dụng tiền tích lũy, dòng tiền kinh doanh cần tiếp tục cải thiện. Tăng lợi nhuận sẽ có ý nghĩa rõ hơn nếu kéo theo tăng tiền thực thu.
6. LỢI NHUẬN CHUYỂN THÀNH TIỀN RA SAO?
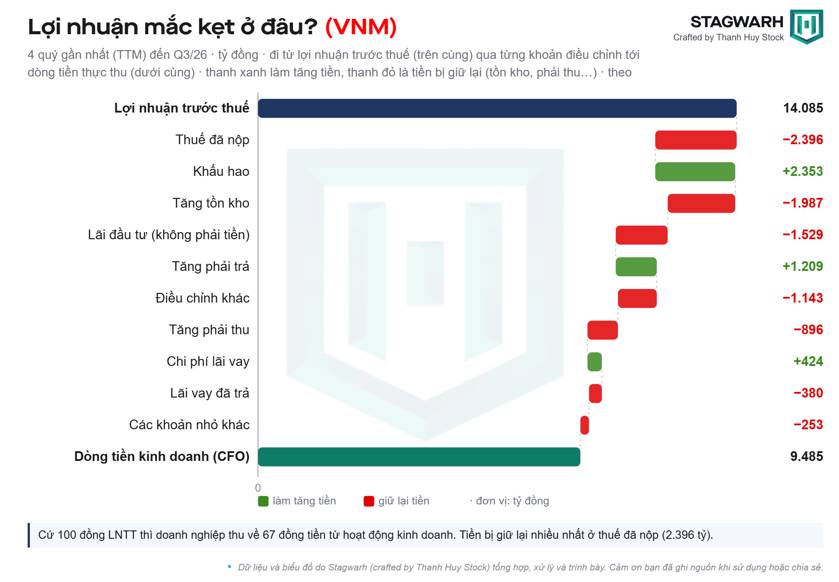
Khoản thuế đã nộp 2.396 tỷ đồng làm giảm dòng tiền. Đây là nghĩa vụ đã thanh toán, không nên gọi là tiền mắc kẹt. Tương tự, 1.529 tỷ đồng điều chỉnh giảm liên quan đến lãi đầu tư cần được hiểu trong quá trình tách các khoản thu nhập khỏi dòng tiền kinh doanh; việc loại khỏi CFO không đồng nghĩa toàn bộ khoản thu nhập đó không có giá trị tiền tệ.
Phần phản ánh trực tiếp nhu cầu vốn lưu động nằm ở tồn kho và phải thu. Tăng tồn kho sử dụng 1.987 tỷ đồng, tăng phải thu sử dụng thêm 896 tỷ đồng. Doanh nghiệp phải dành tiền cho hàng hóa và công nợ trước khi chuyển được chúng thành tiền thu về.
Ở chiều bù đắp, khấu hao được cộng lại 2.353 tỷ đồng do đây là chi phí không chi tiền trong kỳ; tăng phải trả hỗ trợ dòng tiền 1.209 tỷ đồng.
Vì vậy, chất lượng chuyển đổi lợi nhuận thành tiền cần được theo dõi cùng vòng quay tồn kho và tiến độ thu hồi công nợ. Tồn kho tăng có thể phục vụ nhu cầu bán hàng sau đó, nhưng chỉ khi hàng được tiêu thụ và tiền được thu về, phần vốn đã sử dụng mới quay lại doanh nghiệp. Đây là yếu tố tác động trực tiếp đến khả năng duy trì cổ tức mà không phải rút dần tiền tích lũy.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


