





 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Top 5 ngân hàng cực an toàn để đầu tư
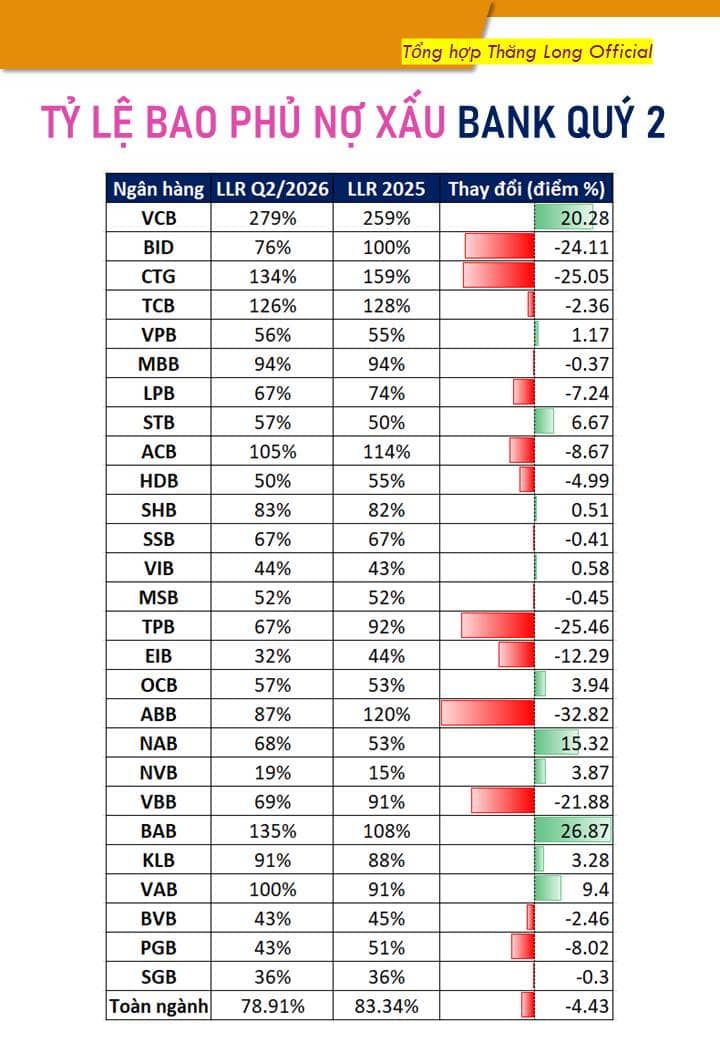
Tỷ lệ bao phủ nợ xấu (LLR) cho biết ngân hàng đã "để dành" bao nhiêu tiền dự phòng để xử lý các khoản nợ xấu hiện có. Chỉ số này càng cao, bộ đệm càng dày và khả năng chống chịu rủi ro càng tốt.
Xu hướng chung sau Quý 2 : Có 11/27 ngân hàng tăng và 16/27 ngân hàng giảm tỷ lệ bao phủ nợ xấu so với cuối năm 2025. Điều này phản ánh áp lực nợ xấu đang gia tăng, khiến nhiều ngân hàng phải sử dụng bộ đệm dự phòng hoặc chưa kịp tăng trích lập tương ứng với tốc độ tăng nợ xấu.
Nhóm quốc doanh (VCB - BID - CTG): Vẫn là nhóm có chất lượng dự phòng tốt nhất hệ thống. VCB tiếp tục dẫn đầu với 279%, trong khi CTG (134%) và BID (76%) đều giảm đáng kể do tín dụng mở rộng và nợ xấu tăng.
Nhóm TMCP lớn (MBB - VPB - TCB - ACB): Có sự phân hóa rõ nét. TCB (126%) và ACB (105%) vẫn duy trì bộ đệm dự phòng trên 100%, trong khi MBB (94%) gần như đi ngang. VPB (56%) cải thiện nhẹ nhưng vẫn thuộc nhóm có LLR thấp do đặc thù tín dụng tiêu dùng.
Ngân hàng có LLR cao nhất: VCB (279%), tiếp tục bỏ xa phần còn lại của hệ thống. Các ngân hàng còn duy trì trên 100% gồm CTG, BAB, TCB, ACB và VAB.
Tăng mạnh nhất: BAB (+26,9 điểm %), VCB (+20,3 điểm %), NAB (+15,3 điểm %), VAB (+9,4 điểm %) và STB (+6,7 điểm %).
Giảm mạnh nhất: ABB (-32,8 điểm %), TPB (-25,5 điểm %), CTG (-25,1 điểm %), BID (-24,1 điểm %) và VBB (-21,9 điểm %).
Đánh giá tổng quan của Thăng Long Official
Bộ đệm dự phòng của toàn ngành vẫn ở mức khá, đặc biệt tại nhóm ngân hàng quốc doanh và các ngân hàng có chất lượng tài sản tốt. Tuy nhiên, xu hướng giảm LLR ở đa số ngân hàng cho thấy áp lực tín dụng đã bắt đầu gia tăng khi tăng trưởng tín dụng được đẩy mạnh phục vụ mục tiêu tăng trưởng kinh tế.
Việc LLR giảm không hẳn là tín hiệu tiêu cực, nếu xuất phát từ việc ngân hàng chủ động sử dụng dự phòng đã tích lũy trong các năm trước hoặc chấp nhận tối ưu hóa chi phí dự phòng để cải thiện ROE. Điều quan trọng là cần theo dõi đồng thời 3 chỉ tiêu: NPL, LLR và chi phí dự phòng, thay vì chỉ nhìn riêng tỷ lệ bao phủ nợ xấu.
Nửa cuối 2026, nhiều khả năng LLR sẽ tiếp tục phân hóa: các ngân hàng có chất lượng tài sản tốt và lợi nhuận cao sẽ duy trì bộ đệm lớn, trong khi các ngân hàng tăng trưởng tín dụng nhanh hoặc có nợ xấu gia tăng có thể tiếp tục ghi nhận LLR suy giảm nếu không đẩy mạnh trích lập.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


