





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Phát hiện bất thường từ hình dạng phân phối: Khi 99,6% xếp hạng đều thuộc nhóm đầu tư an toàn
Năm 2015, các tổ chức xếp hạng tín nhiệm trong nước của Trung Quốc thực hiện 3.959 lượt xếp hạng cho doanh nghiệp với mức trung bình là AA. Cùng năm đó, Moody’s và S&P thực hiện 299 lượt xếp hạng cho doanh nghiệp Trung Quốc, nhưng mức trung bình chỉ là BBB-, tức là ngay mép nhóm đầu tư an toàn. Quy ra điểm, xếp hạng nội địa cao hơn quốc tế hơn 7 bậc.
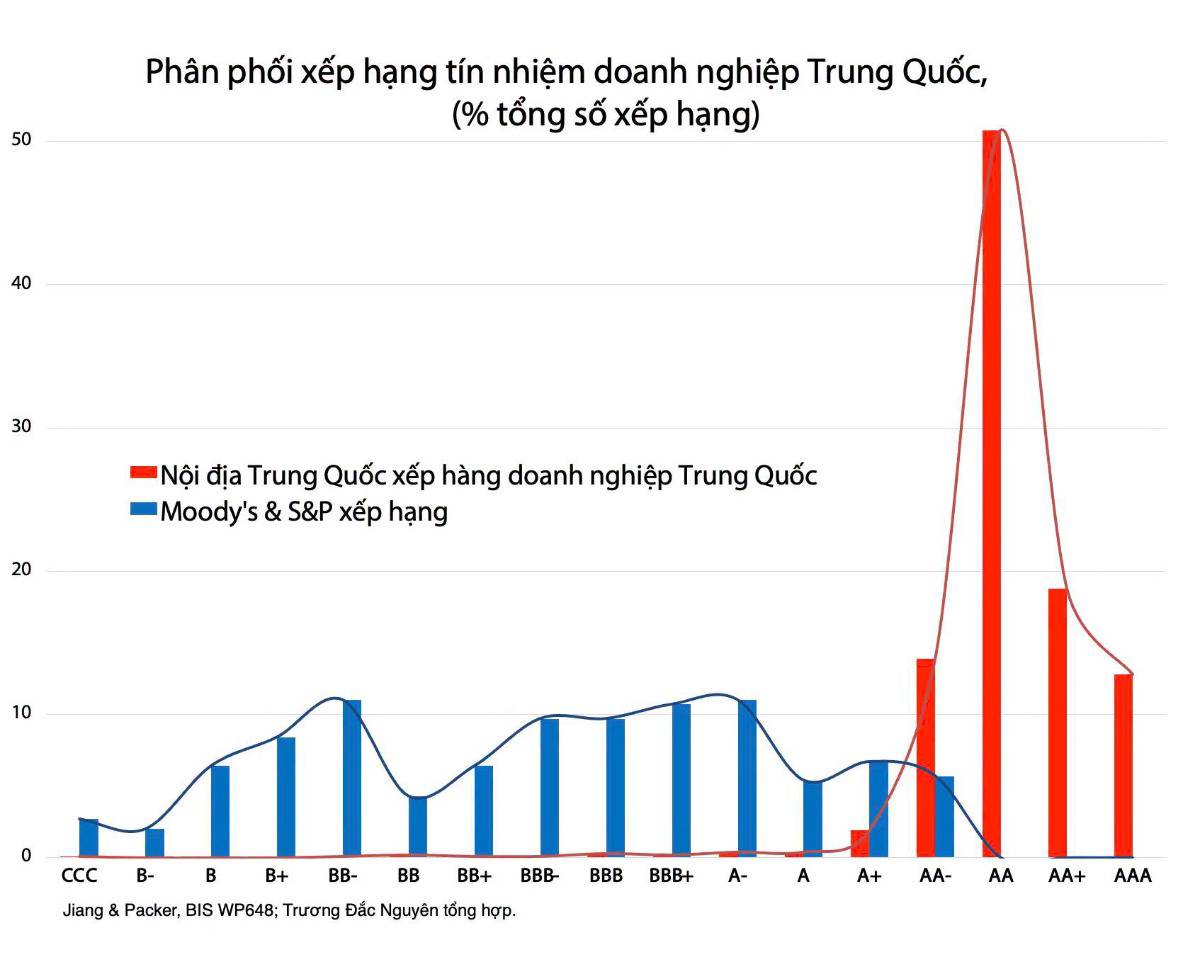
Khoảng cách này đã rất đáng chú ý nhưng điều khiến ta cần quan tâm hơn lại nằm ở: hình dạng phân phối của các lượt xếp hạng ấy như hình dưới đây. Cụ thể con số phân phối xếp hạng nội địa Trung Quốc như sau:
- 50,8% ở AA.
- 18,8% ở AA+.
- 13,9% ở AA-.
- 12,8% ở AAA.
Chỉ khoảng 3,7% từ A+ trở xuống.
Như vậy 96% lượt xếp hạng nằm trong đúng bốn bậc từ AA- đến AAA. Và gần 100% thuộc nhóm đầu tư an toàn (investment grade). Con số này ở thang quốc tế chỉ là 59%.
Nếu chỉ nhìn vào điểm trung bình, chúng ta có thể cho rằng đơn giản các tổ chức nội địa Trung Quốc đã cố tình chấm cao hơn các tổ chức quốc tế vài bậc.
Nhưng khi nhìn vào phân phối, có những điều thú vị khác.
Trong nghiên cứu tài chính, hiện tượng xếp hạng cao hơn một cách có hệ thống so với rủi ro tín dụng thực được gọi là thổi phồng xếp hạng (rating inflation).
Chúng ta thử quan sát toàn bộ phân phối để tìm xem các mức xếp hạng có đang tập trung hoặc dịch chuyển theo một hình dạng đáng chú ý nào không.
Mình đặt phân phối xếp hạng nội địa Trung Quốc cạnh phân phối của Moody’s và S&P năm 2015 rồi thực hiện hai phép thử.
Đây là các phép tính riêng của mình từ số liệu nghiên cứu, không phải ba phép thử được thực hiện trong bài BIS gốc.
1) Phép thử thứ nhất: Giả sử sự khác biệt giữa xếp hạng nội địa và quốc tế chỉ đơn giản là các tổ chức trong nước sử dụng một thang đo với đề bài dễ hơn hơn khiến nâng thêm khoảng 7 bậc.
Nếu đúng như vậy, phân phối nội địa phải có hình dạng tương tự phân phối quốc tế sau khi được dịch lên 7 bậc. Những mức vượt quá giới hạn cao nhất sẽ dồn về AAA, vì không còn bậc nào phía trên.
Mình thực hiện phép dịch này trên phân phối quốc tế và so sánh với phân phối nội địa thực tế.
Kết quả:
Nếu chỉ dịch thang lên 7 bậc, AAA phải là nơi tập trung nhiều nhất, chiếm khoảng 39,5%. Nhưng thực tế chỉ 12,8%.
Và AA trong phân phối giả định chỉ chiếm 10%, trong khi phân phối nội địa thực tế có tới 50,8%.
Nói cách khác, nếu chỉ là dịch thang, đỉnh phải nằm ở AAA. Nhưng đỉnh thực tế lại nằm ở AA.
Khi đo độ phân tán bằng độ lệch chuẩn, thang nội địa chỉ trải khoảng 1,3 bậc, trong khi thang quốc tế trải khoảng 3,5 bậc. => Phân phối nội địa không chỉ nằm cao hơn, mà còn bị ép vào một khoảng hẹp hơn rất nhiều.
Đây là hai hiện tượng khác nhau.
Một phân phối có thể dịch chuyển lên cao mà vẫn giữ được phần lớn hình dạng ban đầu. Nhưng nếu các quan sát đồng thời bị dồn vào một vài mức cụ thể, chúng ta đang nhìn thấy thêm một “tác động nào đó”.
Nhưng tạm chắc chắn rằng khoảng chênh lệch 7 bậc không đơn giản là sự chấm điểm thoáng tay hơn.
2) Phép thử thứ hai: Tại sao hơn một nửa xếp hạng lại nằm đúng ở AA?
Phép thử thứ nhất cho thấy phân phối nội địa không hệ tự nhiên và đơn giản thì giờ phép thử thứ hai đi sâu vào vị trí của “cái bướu”.
Trong phân phối nội địa năm 2015:
- AA chiếm 50,8%.
- AA- ngay phía dưới chỉ chiếm 13,9%.
- AA+ ngay phía trên chiếm 18,8%.
- Từ A+ trở xuống chỉ còn 3,7%.
Mật độ tại AA cao gấp khoảng 3,6 lần mức ngay dưới và 2,7 lần mức ngay trên.
Vì sao lại là AA?
Để hiểu điều đó, cần nhìn vào cách các mức xếp hạng được sử dụng trong thị trường trái phiếu Trung Quốc.
Trong hệ thống quy định các mức xếp hạng gắn với những điều kiện để trái phiếu được tham gia các hoạt động tài chính.
- AA là một ngưỡng quan trọng liên quan đến quyền sử dụng trái phiếu trong giao dịch mua lại (repo).
- AA+ là ngưỡng liên quan đến quyền được quỹ thị trường tiền tệ mua.
- AAA gắn với điều kiện chào bán trái phiếu ra công chúng.
Các điều kiện này khác nhau theo từng loại trái phiếu và thời điểm áp dụng, đặc biệt khi quy định repo được siết lại trong giai đoạn 2014–2017.
Nhưng điểm cần để ý kĩ ở đây là: một mức xếp hạng có thể đồng thời là một ngưỡng mở ra quyền lợi.
Nếu doanh nghiệp được chấm dưới ngưỡng, trái phiếu có thể không đủ điều kiện tham gia một hoạt động tài chính nhất định.
Nếu đạt ngưỡng, trái phiếu có thêm quyền sử dụng hoặc khả năng tiếp cận một nhóm nhà đầu tư.
Như vậy, khoảng cách giữa AA- và AA không chỉ là một bậc khác biệt về đánh giá rủi ro, mà nó chính là:
“Khoảng cách giữa việc đáp ứng và không đáp ứng điều kiện quy định.”
Và khi một mức xếp hạng có ý nghĩa như vậy, ta hiểu hiện tượng một nửa lượt xếp hạng nằm đúng tại AA phản ánh một nỗ lực đạt mức AA và không đạt thì ... đã không xếp hạng nữa vì không có ích với doanh nghiệp.
Tương tự, các mức AA+ và AAA cũng có mật độ đáng kể, đồng thời gắn với những ngưỡng khác trong hệ thống.
Hình dạng phân phối vì thế có đặc điểm của một phổ xếp hạng tập trung tại các mức mang ý nghĩa quy định.
Đó là ý nghĩa của “Cái bướu”
Một cái bướu tại AA sẽ mang ý nghĩa khác nếu AA chỉ là một mức đánh giá thông thường, so với trường hợp AA đồng thời là ngưỡng để trái phiếu đủ điều kiện tham gia một hoạt động tài chính.
Tới đây chúng ta đã thấy phần nào các phân bổ xếp hạng đang thiếu đi tính thực tế và có nhiều điểm mù.
Đó cũng là lý do mình cho rằng khi phân tích dữ liệu, chúng ta không nên chỉ quan tâm đến giá trị trung bình, tỷ lệ cao nhất hay một vài con số nổi bật.
Cần nhìn cả cách những con số ấy được phân bổ.
Một phân phối dịch chuyển khác với kỳ vọng có thể gợi ý rằng mô hình bất thường hoặc thổi phồng vô lý.
Một đỉnh tập trung bất thường tại một ngưỡng cụ thể có thể gợi ý rằng cần xem xét cơ chế hoặc điều kiện gắn với ngưỡng ấy.
Một phân phối co hẹp mạnh có thể đặt ra câu hỏi về mức độ khác biệt mà thang đo còn thể hiện được.
---
Trương Đắc Nguyên tổng hợp và bình luận
Nguồn: Jiang & Packer, BIS Working Paper No. 648
*Các phép thử phân phối và tính toán độ phân tán trong bài là phép tính riêng từ số liệu BIS WP648.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


