



 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Phân tích mã cổ phiếu DH (Công ty Cổ phần Đông Hải Bến Tre)
Công ty Cổ phần Đông Hải Bến Tre (DHC) dẫn đầu sản xuất giấy và bao bì carton tại Việt Nam. Doanh nghiệp có tài chính lành mạnh, chính sách cổ tức hấp dẫn và dự án mở rộng Giao Long 3 hứa hẹn tăng trưởng bền vững.
Công ty Cổ phần Đông Hải Bến Tre (Mã: DHC) là doanh nghiệp hàng đầu trong lĩnh vực sản xuất giấy công nghiệp (Kraft) và bao bì carton tại Việt Nam, hưởng lợi trực tiếp từ sự tăng trưởng của ngành xuất khẩu (thủy sản, dệt may, da giày) và thương mại điện tử / FMCG.
1. Tổng quan Doanh nghiệp & Vị thế Ngành
Lĩnh vực cốt lõi: Giấy cuộn công nghiệp (Medium, Testliner) chiếm tỷ trọng lớn nhất về doanh thu (~75-80%) và Bao bì carton (~20-25%).
Thị phần & Lợi thế: Chiếm vị thế thống lĩnh tại khu vực ĐBSCL. Lợi thế lớn nhờ sở hữu nhà máy Giao Long 1 & Giao Long 2 vận hành hiệu quả với chi phí sản xuất tối ưu.
Động lực tăng trưởng dài hạn: Dự án Nhà máy Giấy Giao Long 3 (tổng vốn đầu tư khoảng 2.300 tỷ đồng) kỳ vọng giúp nâng gấp đôi công suất sản xuất giấy cuộn khi đi vào hoạt động.
2. Sức khỏe Tài chính & Kết quả Kinh doanh
Tài chính lành mạnh: DHC nổi tiếng là doanh nghiệp có cấu trúc tài chính an toàn, nợ vay/vốn chủ sở hữu ở mức thấp, dòng tiền từ hoạt động kinh doanh (OCF) duy trì ổn định.
Chính sách cổ tức: Doanh nghiệp duy trì lịch sử trả cổ tức bằng tiền mặt rất đều đặn (dao động 10% - 20%/năm), hấp dẫn đối với nhà đầu tư ưu tiên cổ tức.
Tăng trưởng ngắn hạn (Tốc độ phục hồi):
Doanh nghiệp hưởng lợi lớn từ việc thanh lọc nguồn cung ngành giấy (nhiều cơ sở nhỏ lẻ bị đóng cửa do quy định môi trường), giúp biên lợi nhuận gộp cải thiện rõ rệt.
Dù kế hoạch kinh doanh được ban lãnh đạo đặt ở mức thận trọng để dồn lực cho dự án mới Giao Long 3, lợi nhuận thực tế vẫn duy trì ở mức cao nhờ giá bán giấy bình quân tích cực.
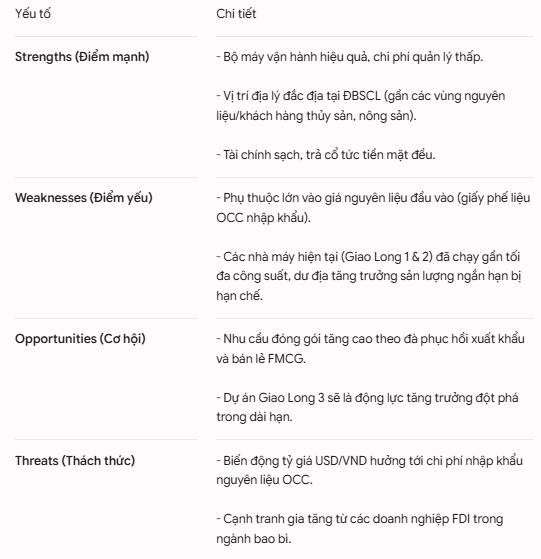
3. Phân tích SWOT (Thế mạnh & Rủi ro)
4. Đánh giá & Định giá Đầu tư
Góc nhìn đầu tư: DHC là cổ phiếu dạng "Value & Growth" (Gia tăng giá trị & Tăng trưởng) điển hình. Rất thích hợp cho chiến lược tích lũy trung - dài hạn nhờ nền tảng cổ tức tiền mặt cao và kỳ vọng từ dự án Giao Long 3.
Vùng hỗ trợ/Điểm mua: Phù hợp giải ngân ở các nhịp thị trường chung điều chỉnh về vùng định giá P/E hấp dẫn (dưới 8-10x) hoặc quanh mức cổ tức tiền mặt đạt suất sinh lời >6-7%/năm.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


