





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành chứng khoán đổi cuộc chơi: cứ nhiều vốn là thắng?
?
Công ty chứng khoán liên tục tăng vốn, cổ đông liên tục nộp thêm tiền. Quy mô doanh nghiệp lớn hơn, nhưng lợi ích trên mỗi cổ phiếu có tăng tương ứng hay không lại là chuyện khác.
Với doanh nghiệp thường xuyên kín room margin, vốn mới có thể được đưa ngay vào hoạt động tạo thu nhập. Với doanh nghiệp chưa tìm được đầu ra, tăng vốn trước mắt chỉ làm mẫu số tính ROE lớn thêm. HCM là trường hợp phù hợp để phân tích sự khác biệt này.
1. HCM CẠNH TRANH BẰNG NỀN TẢNG ĐỊNH CHẾ
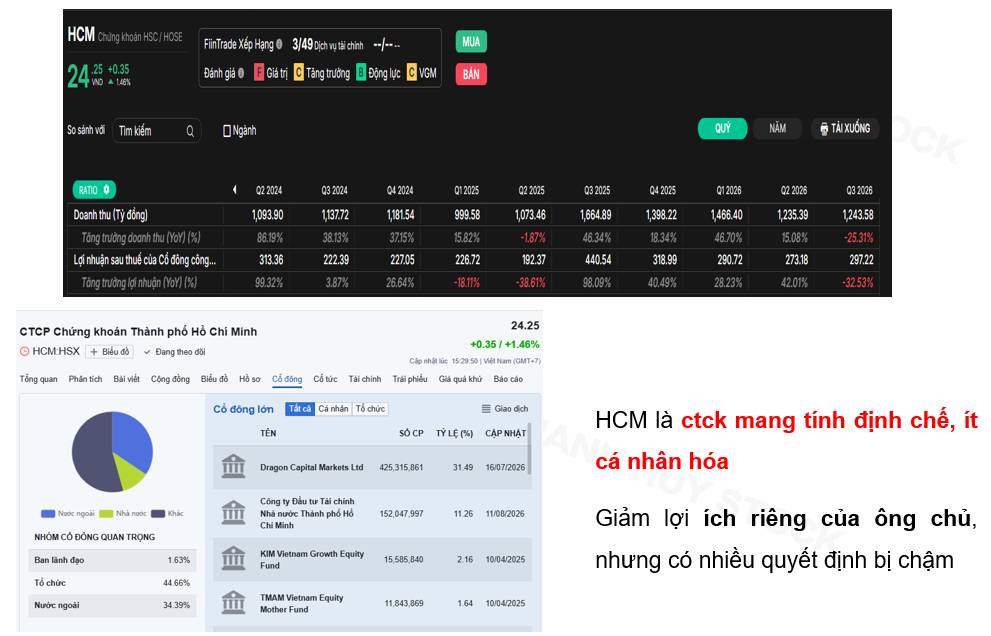
HSC mang tính định chế khá rõ, với sự hiện diện của những cổ đông lớn như Dragon Capital và HFIC. Hình ảnh doanh nghiệp ít gắn với một cá nhân chi phối hơn cách thị trường thường nhận diện một số công ty chứng khoán khác.
Cấu trúc đó tạo điều kiện cho các quyết định kinh doanh chịu sự giám sát từ nhiều phía, hạn chế nguy cơ doanh nghiệp phục vụ lợi ích riêng của một ông chủ. Tuy nhiên, cơ cấu cổ đông tổ chức không tự động bảo đảm mọi quyết định đều hiệu quả. Quá trình thống nhất phương án có thể mất thời gian, nhất là khi cần huy động vốn hoặc thay đổi chiến lược.
Lợi thế của HCM vì vậy cần được nhìn qua khả năng duy trì khách hàng và sử dụng vốn. Danh tiếng hay cổ đông lớn chỉ có giá trị kinh tế khi chuyển thành hoạt động kinh doanh thực tế.
2. KHÁCH CÓ NHU CẦU VAY, NHƯNG ROOM KHÔNG CÒN NHIỀU
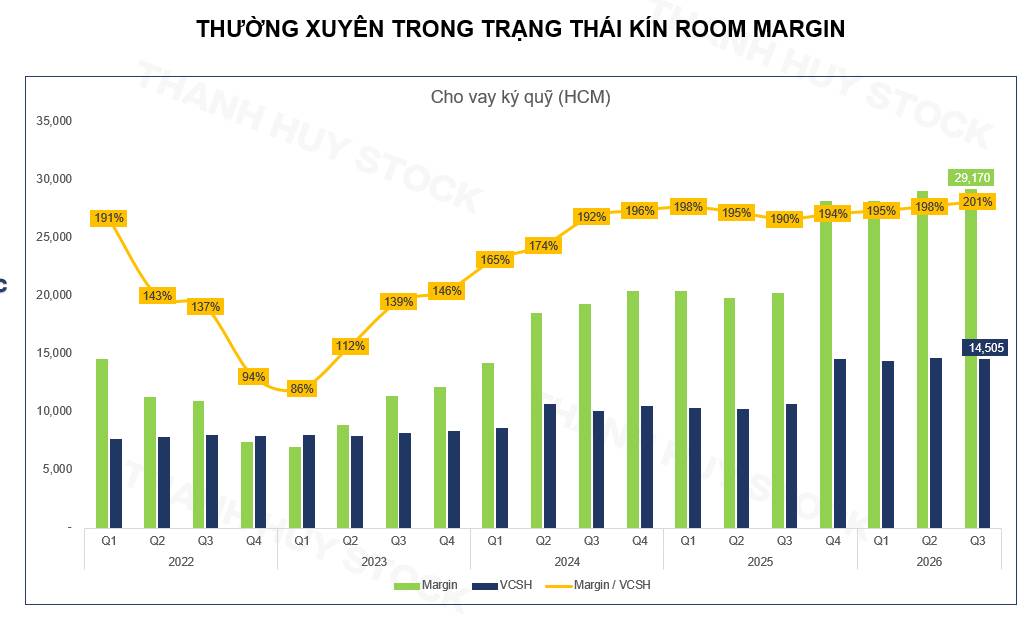
Tổng dư nợ margin chịu giới hạn 200% vốn chủ sở hữu. Khi đánh giá tuân thủ, cần tách đúng dư nợ margin khỏi các khoản cho vay khác, thay vì lấy toàn bộ khoản mục cho vay trên bảng cân đối rồi kết luận vượt trần.
Về kinh doanh, tình trạng sử dụng room cao kéo dài có ý nghĩa rõ ràng: HCM đã có đầu ra cho vốn. Khi khách hàng muốn vay thêm nhưng room hạn chế, doanh nghiệp phải lựa chọn khoản giải ngân hoặc chấp nhận bỏ lỡ một phần nhu cầu.
Đây là khác biệt giữa tăng vốn để đáp ứng khách hàng sẵn có và tăng vốn rồi mới đi tìm khách. Trường hợp thứ nhất có cơ sở để kỳ vọng tiền mới được sử dụng nhanh hơn.
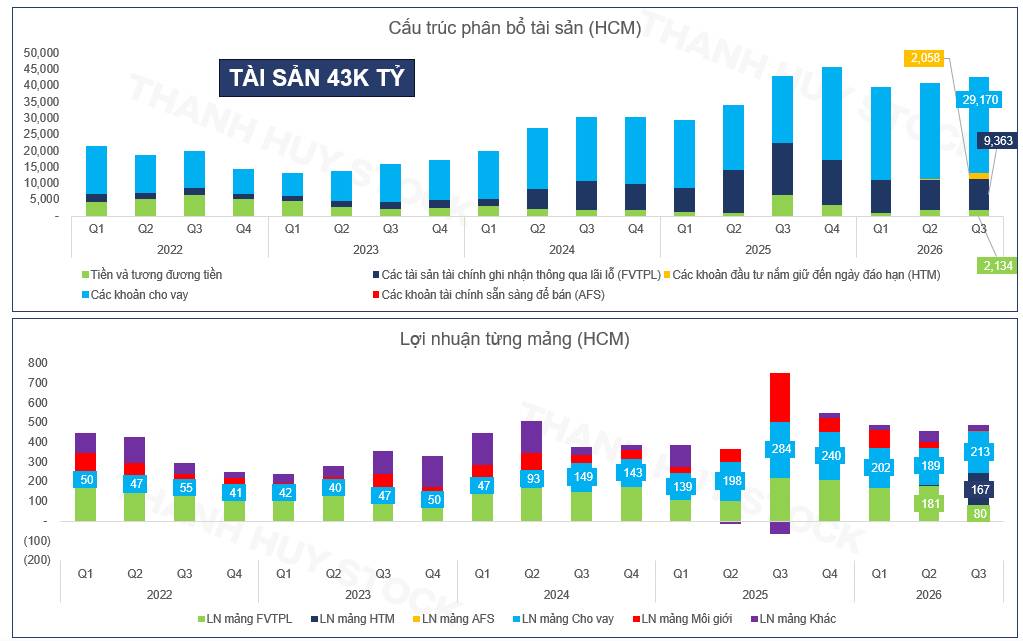
Tổng tài sản của HCM ở quy mô khoảng 43.000 tỷ đồng, trong đó cho vay là khoản mục chủ lực. Bởi vậy, muốn tăng đáng kể thu nhập từ hoạt động cốt lõi, doanh nghiệp cần mở rộng năng lực tài chính.
3. TĂNG VỐN CÓ ĐẦU RA CỤ THỂ
HCM triển khai phương án chào bán cho cổ đông hiện hữu với tỷ lệ 25%, đồng thời có phương án phát hành riêng lẻ tối đa 200 triệu cổ phiếu, giá 23.000 đồng/cổ phiếu. Nếu phân phối hết, riêng đợt chào bán này mang về 4.600 tỷ đồng.
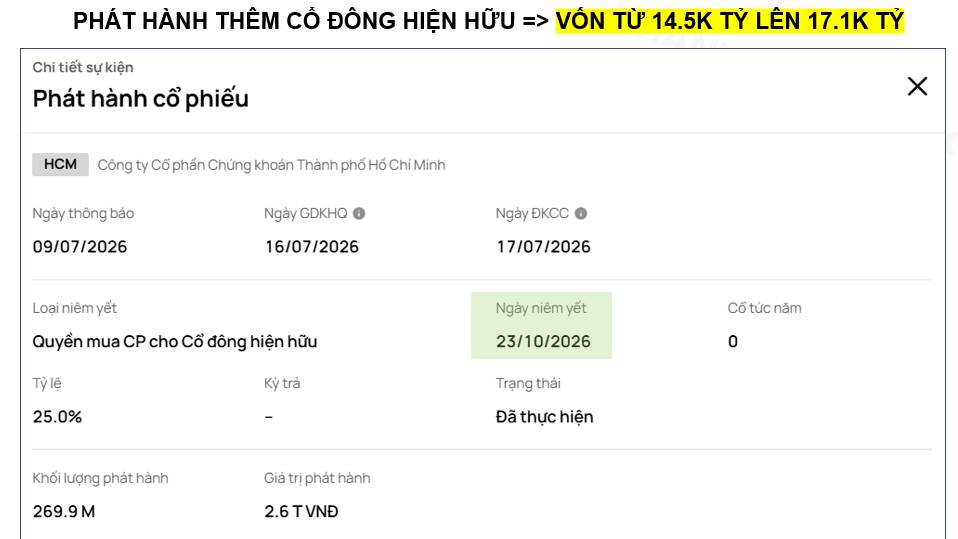
Khoản tiền đó khác với phần tăng vốn điều lệ theo mệnh giá, chỉ là 2.000 tỷ đồng. Phần chênh lệch được ghi nhận vào thặng dư vốn cổ phần, qua đó cũng bổ sung vốn chủ sở hữu.
Theo phép tính làm tròn, nền vốn chủ khoảng 14.500 tỷ đồng có thể tiến lên vùng 17.100 tỷ đồng, rồi khoảng 21.700 tỷ đồng sau các đợt huy động vốn, chưa xét những biến động khác trong kỳ. Với nền vốn mới, giới hạn dư nợ margin tương ứng có thể mở rộng từ khoảng 29.000 tỷ đồng lên hơn 43.000 tỷ đồng.
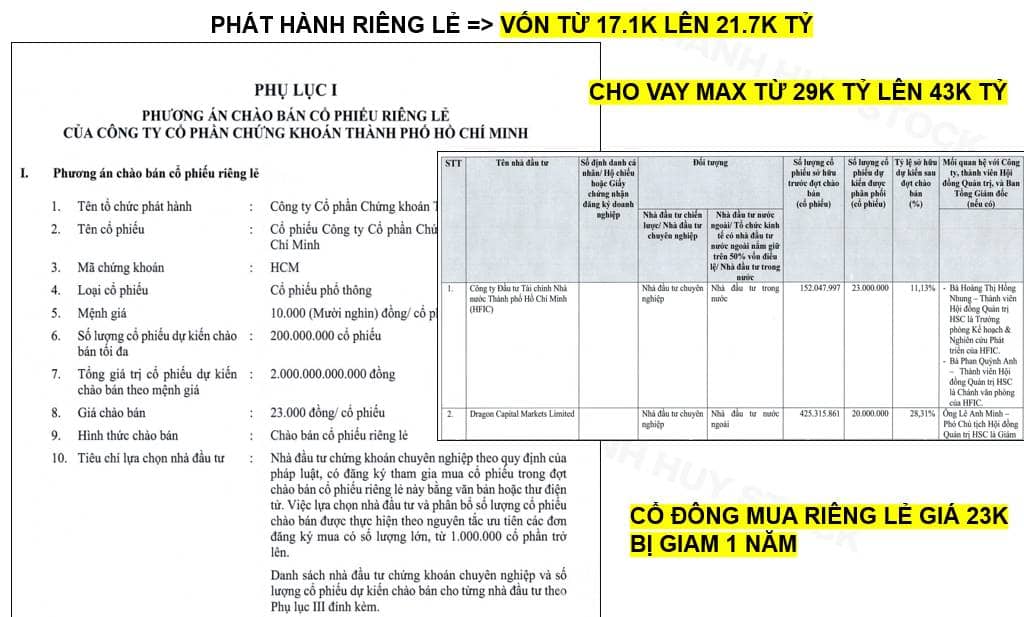
Tuy nhiên, room cho vay tăng thêm không đồng nghĩa toàn bộ nguồn tiền để giải ngân đã có sẵn. Doanh nghiệp vẫn cần cân đối vốn huy động và chi phí vay cho phần dư nợ mở rộng.
Cổ phiếu phát hành riêng lẻ chịu hạn chế chuyển nhượng một năm, theo các điều kiện và ngoại lệ của phương án. Đổi lại, HCM nhận được nguồn vốn cổ phần để bổ sung cho hoạt động margin. Mức giá 23.000 đồng là điều kiện giao dịch của đợt phát hành, không phải cam kết về đáy thị giá.
4. LỢI NHUẬN CÓ THỂ TĂNG, NHƯNG PHẢI TÍNH ĐÚNG
Cơ chế tạo lợi nhuận của margin tương đối rõ: dư nợ bình quân nhân với chênh lệch lãi suất sau chi phí vốn, sau đó xét các chi phí liên quan. Khi đầu ra đã có, tăng vốn giúp doanh nghiệp mở rộng quy mô hoạt động này.
Một kịch bản thuận lợi là margin đóng góp bình quân khoảng 250 tỷ đồng mỗi quý, tương đương 1.000 tỷ đồng một năm. Nếu năng lực cho vay tăng gần 50%, được sử dụng đầy đủ và biên lợi nhuận duy trì, mức đóng góp có thể hướng tới 1.500 tỷ đồng một năm.
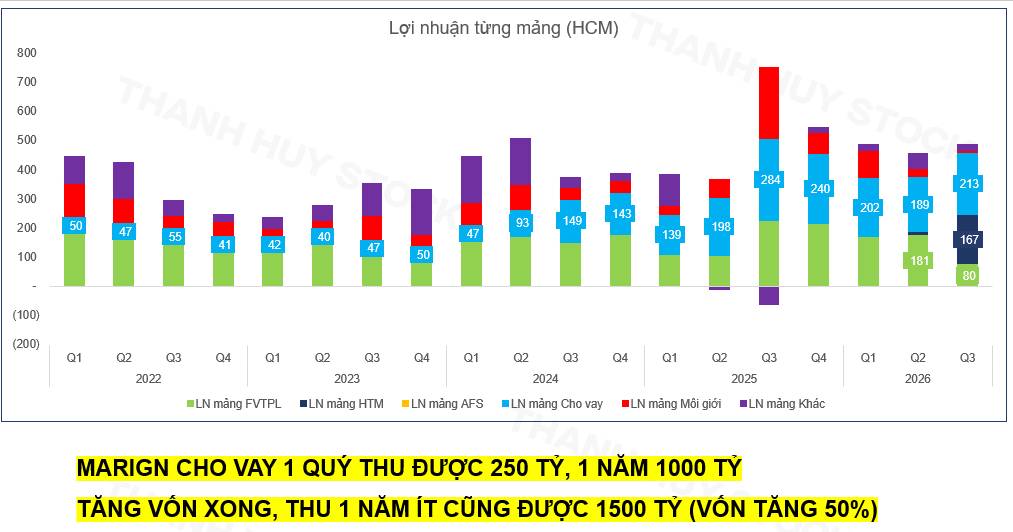
Đó là kịch bản cần thực hiện, chưa phải mức lợi nhuận đã được bảo đảm. Phần lợi nhuận cho vay ước tính trong các quý đầu năm 2026 còn thấp hơn mức 250 tỷ đồng, nên cả quy mô dư nợ lẫn hiệu quả khai thác đều phải cải thiện để đạt giả định trên.
Cộng thêm các hoạt động khác, mức đóng góp lợi nhuận khoảng 1.800 tỷ đồng là một hướng kỳ vọng. Tuy nhiên, không thể cộng lợi nhuận từng mảng rồi gọi ngay là LNST toàn công ty khi chưa thống nhất việc phân bổ chi phí vốn, chi phí chung và thuế.
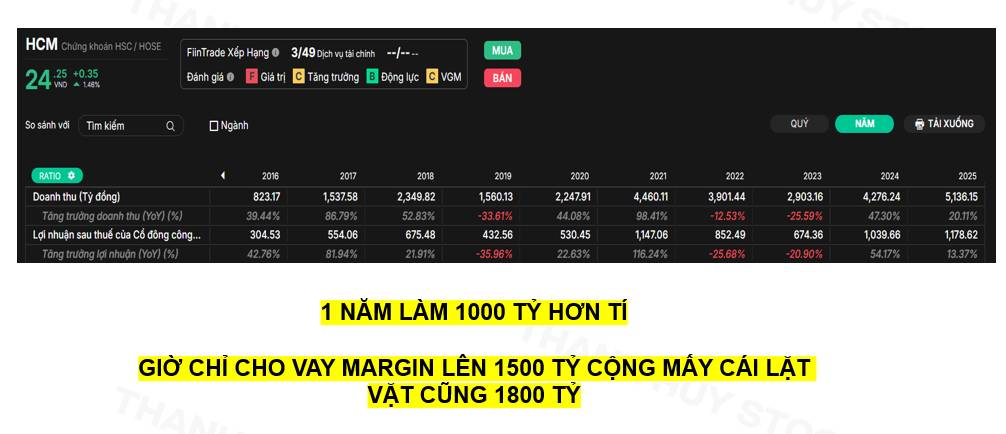
HCM ghi nhận LNST thuộc cổ đông công ty khoảng 1.179 tỷ đồng năm 2025. Muốn so sánh mức nền này với triển vọng sau tăng vốn, phải đưa các con số về cùng một cơ sở. Nếu bỏ qua bước đó, phép tính trông rất hấp dẫn nhưng kết luận lại sai bản chất.
5. FVTPL LỚN KHÔNG ĐỒNG NGHĨA ĐẶT CƯỢC LỚN VÀO CỔ PHIẾU
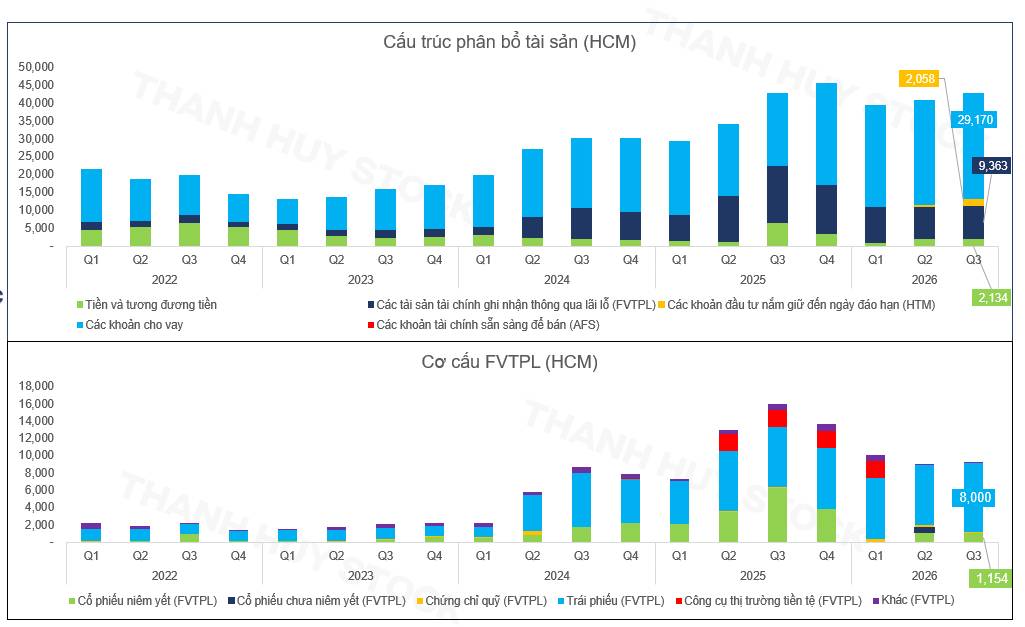
Phần cổ phiếu niêm yết và giao dịch trên UPCoM khoảng 705 tỷ đồng. Ngoài ra còn khoảng 461 tỷ đồng tài sản cơ sở phục vụ phòng ngừa rủi ro chứng quyền. Khoản phục vụ phòng ngừa rủi ro cần được phân biệt với danh mục mua cổ phiếu thuần túy để tìm kiếm chênh lệch giá.
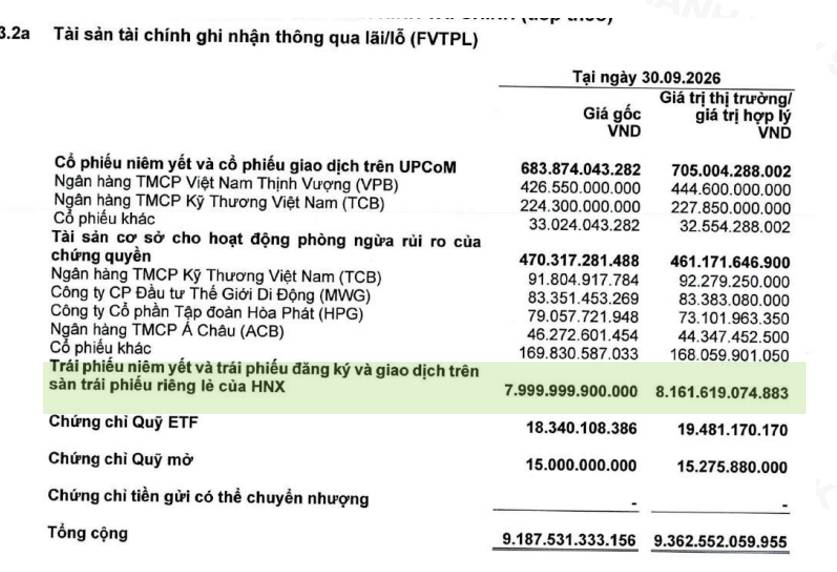
Nhìn vào cơ cấu này, quy mô FVTPL lớn chưa đủ để kết luận lợi nhuận HCM phụ thuộc nặng vào việc thị trường cổ phiếu tăng hay giảm.
Thuyết minh tại ngày 31/3/2026 ghi nhận danh mục trái phiếu gần 7.000 tỷ đồng theo giá gốc, gồm trái phiếu của BIDV, VietinBank và MB. Danh mục tại thời điểm đó nghiêng về ngân hàng. Tuy nhiên, không thể mặc nhiên coi toàn bộ trái phiếu cuối Q3 vẫn giữ nguyên cơ cấu tổ chức phát hành khi chưa có thuyết minh tương ứng.
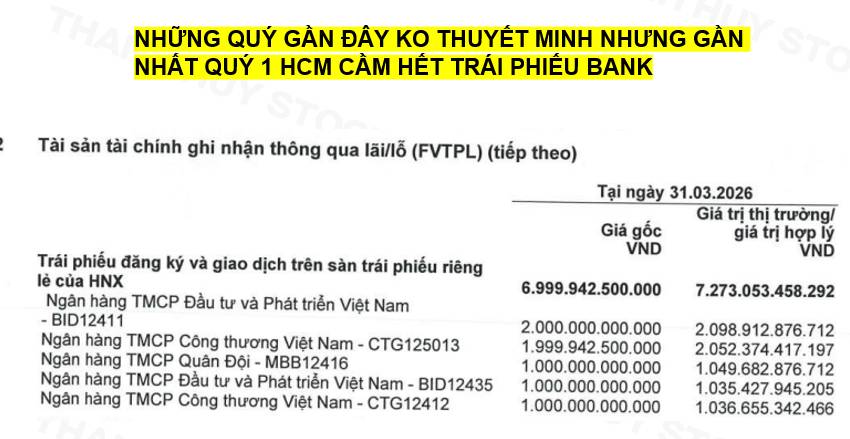
Luận điểm kinh doanh vẫn khá rõ: margin là trụ cột, còn trái phiếu ngân hàng và tiền gửi bổ sung nguồn thu tương đối dễ dự tính hơn tự doanh cổ phiếu. Khi vốn tăng và được phân bổ hiệu quả vào các hoạt động này, lợi nhuận có cơ sở để mở rộng.
6. DOANH NGHIỆP LỚN HƠN CHƯA CHẮC CỔ ĐÔNG ĐƯỢC LỢI TƯƠNG ỨNG
Vốn chủ HCM tăng từ khoảng 10.444 tỷ đồng cuối năm 2024 lên 14.543 tỷ đồng cuối năm 2025, tương đương hơn 39%. Đây là mức tăng mạnh, nhưng chưa đủ cơ sở để mặc định doanh nghiệp sẽ tăng vốn chủ 50% đều đặn mỗi năm.
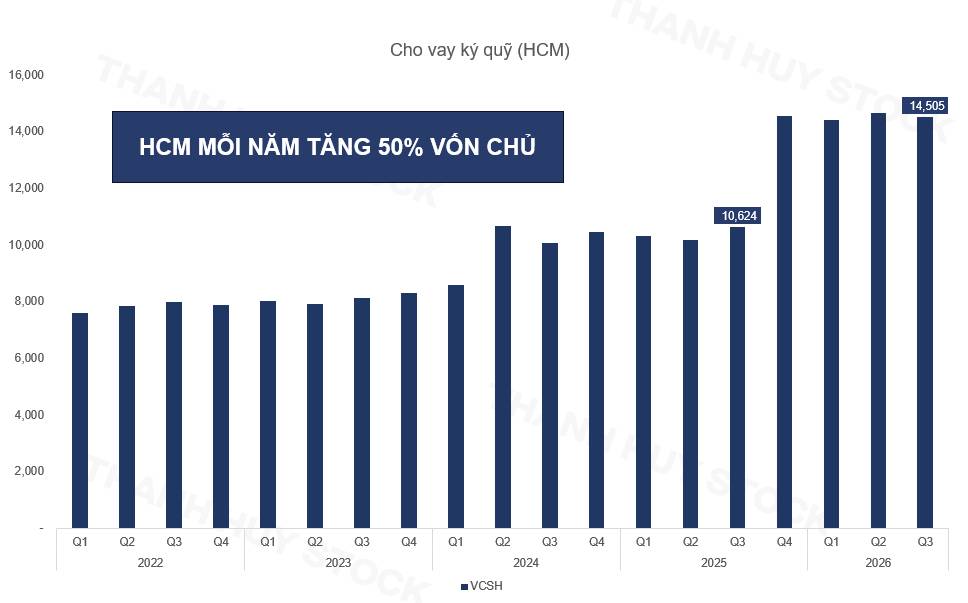
Tăng vốn cũng làm số cổ phiếu lưu hành tăng lên. Nếu LNST tăng chậm hơn số cổ phiếu bình quân, EPS vẫn có thể giảm. Nếu lợi nhuận chưa theo kịp quy mô vốn chủ bình quân, ROE sẽ chịu sức ép.
Cổ đông hiện hữu phải bỏ thêm tiền để duy trì tỷ lệ sở hữu khi thực hiện quyền mua. Lợi ích nhận lại cần được đánh giá bằng hiệu quả trên phần vốn đã góp, thay vì chỉ nhìn tổng lợi nhuận công ty lớn hơn trước.
Ngay tại Q3/2026, LNST thuộc cổ đông công ty của HCM đạt khoảng 297 tỷ đồng, giảm 32,53% so với cùng kỳ. Kết quả này nhắc lại một thực tế: quy mô vốn lớn không loại bỏ được biến động lợi nhuận theo quý.
7. DOANH NGHIỆP TỐT ĐỒNG NGHĨA GIÁ NÀO MUA CŨNG ĐƯỢC
HCM có cơ sở kinh doanh tương đối rõ cho câu chuyện tăng vốn: nhu cầu cho vay đã hiện hữu, room được sử dụng cao và nguồn vốn bổ sung có mục đích cụ thể.
Dù vậy, ở vùng giá tham chiếu khoảng 24.250 đồng/cổ phiếu, HCM có thể được xem là hợp lý nhưng chưa đủ sức thuyết phục để ưu tiên hơn mọi lựa chọn khác trong ngành. P/B thấp hơn lịch sử cũng chưa tự chứng minh cổ phiếu rẻ nếu ROE sau tăng vốn chưa cải thiện tương ứng.
Vùng 23.000 đồng/cổ phiếu trở xuống phù hợp hơn để xem xét, nhất là trong kịch bản theo dõi sau Tết Nguyên đán 2027, khi tiến độ sử dụng vốn mới có thêm thời gian thể hiện. Đây là điều kiện lựa chọn điểm mua, không phải dự báo chắc chắn giá sẽ về vùng đó.
Vốn lớn giúp công ty chứng khoán mở rộng khả năng kinh doanh. Phần lợi ích thuộc về cổ đông chỉ rõ ràng khi doanh nghiệp giải ngân được vốn, giữ được biên lợi nhuận và tạo ra mức tăng EPS tương xứng. Với HCM, đầu ra cho vốn là luận điểm có căn cứ. Giá mua vẫn phải đủ hấp dẫn để phần tăng trưởng kỳ vọng còn mang lại hiệu quả đầu tư.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


