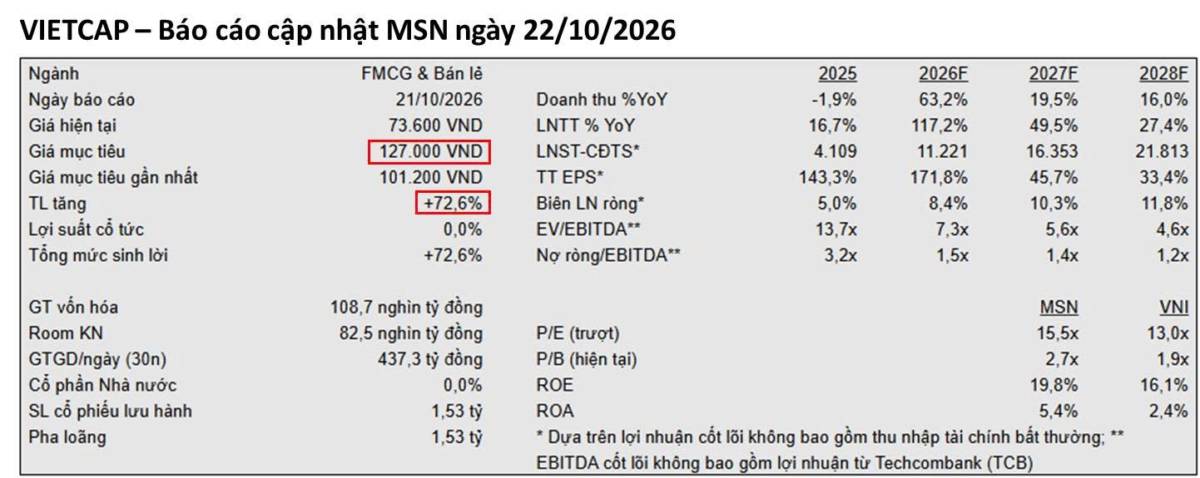
- Vietcap vừa phát hành Báo cáo cập nhật MSN, điều chỉnh tăng dự báo Lợi nhuận sau thuế sau lợi ích CĐTS các năm 2026/27/28 lần lượt thêm 151%/155%/162%, chủ yếu nhờ lợi nhuận tăng vọt từ mảng vonfram của MSR, khả năng sinh lời của WCM cải thiện và tỷ lệ sở hữu của MSN tại MCH tăng. Cụ thể:
+ Năm 2026: dự báo LNST sau lợi ích CĐTS đạt 11.221 tỷ đồng, tăng mạnh 171.8% yoy, nhờ (1) LNST của MSR bùng nổ trong bối cảnh giá vonfram ở mức cao; (2) LNST của WCM tăng gấp đôi nhờ mở mới 1.250 cửa hàng và (3) Đà tăng trưởng ổn định tại MCH.
+ Năm 2027: dự báo LNST sau lợi ích CĐTS tăng 46% yoy lên 16,353 tỷ đồng nhờ (1) LNST của MSR tăng 48%; (2) WCM mở mới khoảng 1.500 cửa hàng và (3) Các sản phẩm mới của MCH mở rộng quy mô.
+ Tỷ lệ đòn bẩy tiếp tục cải thiện: dự báo tỷ lệ nợ vay ròng/EBITDA (không bao gồm TCB) sẽ giảm xuống lần lượt 1,5 lần/1,4 lần/1,2 lần vào cuối các năm 2026/27/28, được hỗ trợ bởi tăng trưởng EBITDA và việc bán cổ phần tại MSR.
=> Theo đó, Vietcap đưa ra giá mục tiêu mới cho MSN là 127.000đ, upside 72.3%





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích