





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một cổ phiếu ngân hàng được khuyến nghị mua, tiềm năng tăng giá 28%
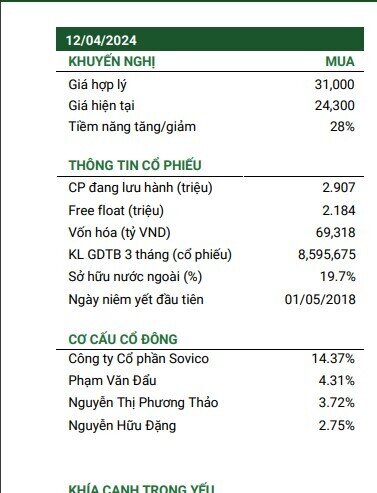
Chứng khoán Phú Hưng (PHS) mới đưa ra khuyến nghị mua với cổ phiếu HDB của Ngân hàng TMCP Phát triển T.P Hồ Chí Minh.
Điểm nhấn đầu tư
Tăng trưởng tín dụng cao nhất toàn ngành. Tăng trưởng tín dụng cuối năm 2023 đạt 31.8%YoY nhờ tham gia tái cơ cấu ngân hàng yếu kém . Dư nợ cho vay bán lẻ cao (43.7% dư nợ), qua đó đưa lãi suất cho vay trung bình của HDB đạt 12.7%, cao hơn mức trung bình ngành là 11.1%.
Tối ưu hóa nguồn vốn. Ở chiều huy động vốn, HDB là một trong những ngân hàng sử dụng khá nhiều nguồn vốn từ thị trường liên ngân hàng (thị trường 2) với hơn 21% cơ cấu, qua đó, việc lãi suất trên thị trường 2 giảm sâu trong năm 2023 (kỳ hạn ON-1W quanh 0.5 – 1.0%) đã giúp cho HDB duy trì được lợi thế chi phí vốn. Thêm vào đó, HDB cũng là một trong số ít ngân hàng tích cực huy động nguồn vốn từ các tổ chức tài chính quốc tế, đặc biệt là Green bond lãi suất ưu đãi.
Hiệu suất sinh lời duy trì ổn định. Kết thúc năm 2023, NIM của HDB đạt 5.1%, giảm 10 bps so với năm 2022. Chúng tôi thấy rằng xu hướng giảm NIM xảy ra ở hầu hết các ngân hàng trong năm 2023 và HDB là một trong những ngân hàng có mức giảm ít nhất. Một trong những lý do theo như chúng tôi thấy là vì HDB có khẩu vị rủi ro khá cao với tỷ trọng cho vay trung – dài hạn ở mức khá cao (chiếm 47%).
Dự báo năm 2024:
Chúng tôi dự phóng tăng trưởng tín dụng của HDB năm 2024 đạt 28%YoY. Việc nhận chuyển giao tổ chức tín dụng bắt buộc sẽ giúp HDB được NHNN ưu tiên trong việc phân bổ “room” tín dụng. Nhưng PHS giữ quan điểm thận trọng rằng mức tăng trưởng sẽ giảm nhiệt so với năm ngoái, một phần vì thực tế nhu cầu vốn của nền kinh tế còn yếu (tăng trưởng tín dụng toàn hệ thống tính đến hết quý 1 chỉ tăng 0.26%).
Chúng tôi kỳ vọng mặt bằng lãi suất cho vay cũng sẽ tăng nhẹ trong khi lãi suất huy động tăng chậm hơn. Nợ xấu năm 2023 và các vướng mắt pháp lý trong xử lý tài sản đảm bảo sẽ gây gánh nặng lên chất lượng nợ của HDB. Chúng tôi ước tính tỷ lệ nợ xấu năm 2024 đạt 1.97%. Do đó, LNST năm 2024 ước tính sẽ đạt 13,140 tỷ đồng (+27%YoY).
Nhận xét và đánh giá:
Bằng phương pháp định giá Residual Income và P/B, chúng tôi khuyến nghị MUA đối với HDB với giá hợp lý là 31,000 đồng/cổ phiếu, cho thấy tiềm năng tăng giá 28% so với giá hiện tại.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


