





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
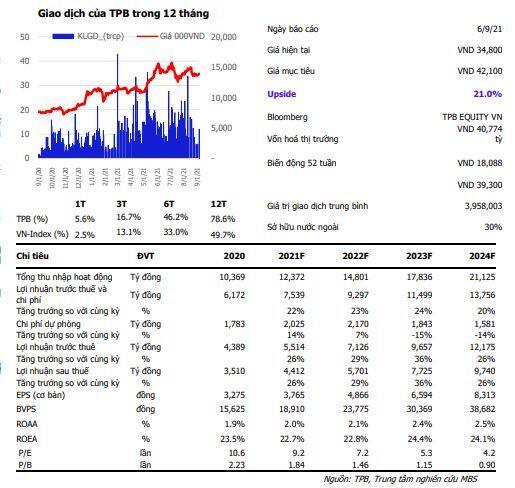
MBS: LNST trong năm 2021 của TPB đạt mức 4,412 tỷ VNĐ
Hoạt động kinh doanh 6 tháng đầu năm 2021 có sự tăng trưởng mạnh. Lợi nhuận trước thuế quý 2 năm 2021 đạt hơn 1,500 tỷ đồng, tăng gần 55% so với cùng kỳ năm ngoái.
Luận điểm đầu tư
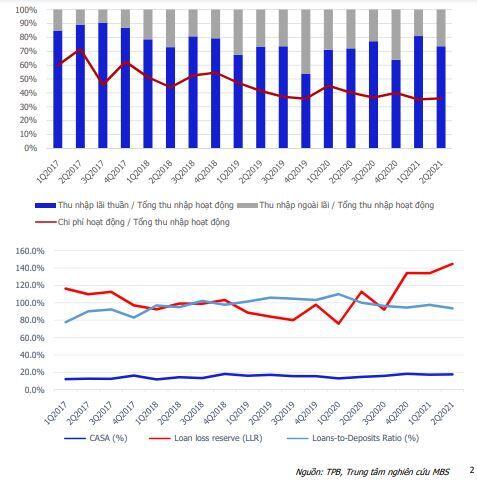
Lũy kế 6 tháng đầu năm 2021 LNTT đạt hơn 3,000 tỷ đồng (+47.8% yoy), đạt 52% trong kế hoạch năm 2021 do TPB đề ra. Trong đó, thu nhập lãi thuần của 6 tháng đầu năm 2021 tăng 20% so với 6 tháng đầu năm 2020, chủ yếu nhờ có sự tăng trưởng trong thu nhập lãi cho vay khách hàng, tuy nhiên khoản thu nhập lãi từ tiền gửi có sự sụt giảm mạnh so với 6 tháng đầu năm 2020.
NIM quý 2/2021 của TPBank tăng lên mức 4.4%, chủ yếu do chi phí huy động thấp ở mức 3.8%, đây là mức thấp nhất kể từ năm 2017 đến nay của ngân hàng. Các mảng kinh doanh ngoài lãi cũng tăng trưởng mạnh mẽ. OPEX tiếp tục được tối ưu hóa và CIR được khống chế ở mức 36%.
Chất lượng tài sản cải thiện mạnh mẽ.
Cụ thể, nợ xấu (NPL) từ Nhóm 3-5 giảm từ 1.19% xuống 1.15%. Nợ nhóm 2 giảm mạnh 10.7% so với quý 1, còn 1,938 tỷ đồng. TPB tích cực xóa 400.5 tỷ nợ xấu trong kỳ, nâng tổng mức xóa nợ xấu 6 tháng đầu năm lên 710.1 tỷ.
Chi phí dự phòng quý 2/2021 tăng 38.6% so với cùng kỳ lên 612.2 tỷ, nâng tỷ lệ bao phủ nợ xấu LLR lên mức cao mới 144.8%, so với mức 134% của quý 1. Bên cạnh đó, TPB còn cắt giảm tỷ trọng các phân khúc có rủi ro cao như vay mua ô tô và thẻ tín dụng nhằm hạn chế các khả năng hình thành nợ xấu.
Cuối quý 2/2021, nợ tái cơ cấu tiếp tục giảm 27% so với quý trước xuống 1,200 tỷ đồng tương ứng với 0.95% dư nợ. Nợ tái cấu trúc giảm ở tất cả các nhóm khách hàng: so với quý 1 đầu năm, nhóm khách hàng doanh nghiệp lớn giảm 10%, nhóm khách hàng SME giảm nhẹ 2% và nhóm khách hàng cá nhân có sự sụt giảm đáng kể ở mức 75%.
Đồng thời, TPB hiện đang là một trong các ngân hàng có hiệu quả sử dụng vốn cao nhất hệ thống. Tỷ suất sinh lời trên tổng tài sản (ROA) của ngân hàng đạt 2%, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 24.7%.
Định giá
Chúng tôi dự phóng, LNST trong năm 2021 đạt mức 4,412 tỷ VNĐ tương đương mức EPS đạt 3,765 VNĐ. Tại mức giá 34,800 đồng/ cổ phiếu, chúng tôi khuyến nghị MUA với cổ phiếu TPB, với giá mục tiêu là 42,100 đồng/ cổ phiếu theo phương pháp kết hợp RI và P/B
Cập nhật doanh nghiệp
NHNN chấp thuận cho TPB nâng room tín dụng lên 17.4%.
Ngân hàng TPB cho biết đã được NHNN chấp thuận nâng hạn mức tín dụng 2021 thêm 5.9% trong 6 tháng cuối năm. Như vậy, trong năm 2021, mức tín dụng của TPB là 17.4%. Trong bối cảnh nhà nước đang áp dụng các biện pháp giãn cách xã hội trên nhiều tỉnh thành của cả nước, ngân hàng cho biết tăng trưởng tín dụng có dấu hiệu bị chậm lại. Tuy nhiên, TPB cũng sẽ cố gắng tận dụng tốt khoản bổ sung trong thời gian tới.
Tăng vốn điều lệ.
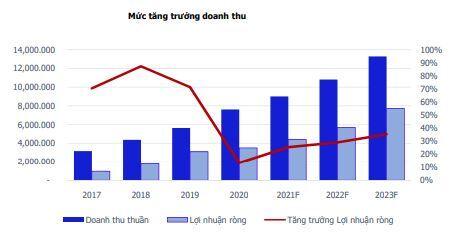
Tháng 6 năm 2021, ngân hàng TPB chính thức được NHNN chấp thuận về việc tăng vốn điều lệ thêm 1,000 tỷ đồng, nâng tổng số vốn điều lệ của ngân hàng lên hơn 11 nghìn tỉ đồng. Số vốn được tăng thêm sẽ được thực hiện thông qua phát hành riêng lẻ 100 triệu cổ phiếu cho các nhà đâu tư chiến lược và nhà đầu tư chứng khoán chuyên nghiệp. Việc tăng vốn điều lệ sẽ giúp TPB củng cố thêm hệ số an toàn vốn CAR và tăng khả năng đề kháng của ngân hàng trước những khó khăn của nền kinh tế do dịch covid 19 kéo dài. Đồng thời, số vốn bổ sung được chúng tôi nhận định sẽ là nền tảng giúp TPB đạt được lợi nhuận theo kế hoạch do ngân hàng đã đề ra là 5,800 tỷ đồng trong năm nay, tăng 32% so với năm 2020.
Nâng cao tỉ lệ CASA đến từ khách hàng cá nhân và SME.
Việc nâng cao tỷ lệ CASA nhằm giảm chi phí vốn và cải thiện NIM là một trong những hoạt động được chú trọng của TPB trong năm 2021. Kết thúc 6 tháng đầu năm 2021, tỷ lệ CASA tuy không thay đổi, nhưng tỉ lệ CASA đến từ doanh nghiệp đã giảm và thay vào đó là sự tăng trưởng đến từ khách hàng cá nhân và SME. Điều này cho thấy ngân hàng đang đi đúng lộ trình đã đề ra trong kì ĐHCĐ là tập trung vào phân khúc SME và khách hàng cá nhân.
Hợp tác và phát triển với MoMo.
Tháng 8 vừa qua, ngân hàng đã phối hợp với MoMo đáp ứng nhu cầu của người tiêu dùng, cho ra mắt Ví trả sau Momo trên ứng dụng của ví điện tử MoMo. Đây được cho là giải pháp dành cho những người có thu nhập trung bình - nhóm người gặp nhiều hạn chế khi tiếp cận các dịch vụ vay tiêu dùng thông thường. Ví Momo đã 4 năm liên tiếp được cộng đồng giỏi công nghệ Việt Nam bình chọn là ”ví điện tử yêu thích nhất” từ năm 2017 đến 2020. sự bắt tay lần này được kì vọng sẽ giúp cho TPB phát triển hơn ở mảng khách hàng cá nhân cũng như tỉ lệ CASA có sự cải thiện.
Rủi ro
Một trong những rủi ro lớn của TPB là khả năng giải ngân nguồn vốn cho vay trong 6 tháng cuối năm. Nhóm khách hang truyền thống như vay mua nhà, ô tô hay nhóm khách hang SMEs là một trong những nhân tố chính giúp TPB có sự tăng trưởng tín dụng mạnh mẽ tronng 6 tháng vừa qua. Tuy nhiên, khi các tỉnh và thành phố chịu ảnh hưởng của dịch covid 19 và giãn cách kéo dài, TPB sẽ gặp khó khăn trong việc hoàn thành các thủ tục, giấy tờ pháp lý để giải ngân nguồn vốn cho vay mới. Điều này, có khả năng sẽ ảnh hưởng đến tang trưởng tín dụng 6 tháng cuối năm của TPB. Ngoài ra, chúng tôi cũng cho rằng, trước áp lực và diễn biến phức tạp của dịch covid 19 như hiện nay, nguy cơ gia tăng nợ xấu ở các ngân hàng hiện nay rất có thể sẽ xảy ra. Chính vì thế, mức tỉ lệ NPL dưới 2% được đặt ra là một thử thách đối với TPB trong thời gian tới.
Mô hình dự phóng
Tỉ lệ CASA năm 2020 của TPB ở mức 18%. Chúng tôi dự phóng rằng, tỉ lệ CASA của TPB sẽ giữ nguyên trong năm 2021 và có sự tăng nhẹ ở năm 2022 và 2023. Nguyên nhân chủ yếu là do ngân hàng có định hướng dịch chuyển tỉ lệ CASA từ nhóm khách hàng doanh nghiệp lớn sang nhóm khách hàng cá nhân.
Năm 2020, do ảnh hưởng của dịch covid-19, trích lập dự phòng của TPB tăng lên 128% so với khoản nợ xấu (nhóm 3-5). Chúng tôi nhận định rằng tỉ lệ trích lập dự phòng cao vào năm 2020 sẽ giúp TPB có thể giảm thiểu nhiều rủi ro trong quá trình hồi phục kinh tế. Tuy nhiên, trong một kịch bản thận trọng, chúng tôi nhận định rằng năm 2021, TPB sẽ tiếp tục trích lập khoản dự phòng này ở mức 120% cho năm nay, và có xu hướng giảm dần qua các năm sau.
Ngoài ra, tăng trưởng tín dụng năm 2021 của TPB được giao chỉ tiêu ở mức 17.4%, và 6 tháng đầu năm doanh nghiệp đã hoàn thành 10.5%, nên chúng tôi nhận định mức tăng trưởng này hoàn toàn có thể thực hiện được và có thể vượt chỉ tiêu trong năm nay.
Chất lượng tài sản của TPB đang ở mức tốt, với tỉ lệ nợ xấu NPL thấp hơn 2%. Tỉ lệ nợ xấu này được chúng tôi dự phóng là sẽ duy trì trong 5 năm tới. Nguyên nhân tới từ khả năng kiểm soát nợ xấu của TPB và sự thận trọng của doanh nghiệp về sự hồi phục của nền kinh tế.
Chúng tôi sửa dụng kết hợp phương pháp R/I và P/B, và nhận định tích cực về mã cổ phiếu TPB. Mức giá mục tiêu 42,100 VND được dự phóng dựa trên chi phí sử dụng vốn chủ sở hữu là 16,7% và tốc độ tăng trưởng là 5%.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


