







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hiểu nhanh toàn cảnh về thuế mục 301 đối với kinh tế Việt Nam
Trước khi đi vào bức tranh tổng quát quyết định Thuế mới này của Mỹ tác động đến nền kinh tế của Việt Nam như thế nào? Chúng ta hãy cùng hiểu nhanh về Thuế Section 301 là gì?
Mục 301 (Section 301) là một điều khoản trong Đạo luật Thương mại Mỹ năm 1974, cho phép chính phủ Mỹ (thông qua cơ quan USTR – Đại diện Thương mại Mỹ) đơn phương áp thuế hoặc trừng phạt thương mại lên một quốc gia khác, nếu Mỹ cho rằng quốc gia đó có hành vi thương mại “không công bằng” hoặc gây thiệt hại cho doanh nghiệp/người lao động Mỹ.
Điểm khác biệt quan trọng: đây không phải thuế quan thông thường áp theo WTO, mà là công cụ pháp lý nội địa của Mỹ – Mỹ tự điều tra, tự kết luận, tự áp thuế, không cần sự đồng ý của nước bị điều tra hay một tổ chức quốc tế nào phân xử.
1. Tóm tắt quá trình khởi sướng và áp dụng Thuế Mục 301 của Mỹ
Thời điểm khởi xướng: Ngày 12/03/2026, Cơ quan Đại diện Thương mại Hoa Kỳ (USTR) chính thức mở các cuộc điều tra Mục 301 nhắm vào 60 nền kinh tế (bao gồm Việt Nam, các nước ASEAN, EU, Trung Quốc, Nhật Bản, Hàn Quốc, Mexico...)
Lý do cốt lõi: USTR cáo buộc các nền kinh tế này thiếu các quy định pháp lý hoặc chưa thực thi hiệu quả việc cấm nhập khẩu hàng hóa được sản xuất bằng lao động cưỡng bức (forced labor), gây thương tổn cho thương mại Mỹ.
2. Nhìn nhận về một viễn cảnh thuế quan khác hẳn năm 2025
Trong phần lớn năm 2025, câu chuyện thuế quan xoay quanh một từ khóa: thuế đối ứng (reciprocal tariff), ban hành theo thẩm quyền khẩn cấp kinh tế IEEPA. Đây là công cụ mang tính đàm phán cao — tổng thống có thể tăng, giảm, hoãn theo diễn biến quan hệ song phương, gần như một “phụ thu tạm thời”. Sau khi Tòa án Tối cao Mỹ ra phán quyết rằng việc dùng IEEPA để áp thuế là vượt thẩm quyền, chính quyền Mỹ buộc phải chuyển hướng.
Điểm đến của sự chuyển hướng đó là Mục 301 (Section 301) của Đạo luật Thương mại 1974. Đây là công cụ hoàn toàn khác về bản chất:
Thủ tục khắt khe: Phải điều tra, điều trần và công bố kết luận chính thức—không thể tùy tiện ban hành hay hủy bỏ.
Thời hạn lâu dài: Không tự động hết hạn, qua các đợt rà soát định kỳ thường bị thắt chặt và mở rộng thêm chứ không gỡ bỏ (như thuế Mục 301).
Khó khiếu kiện: Rất khó bị đảo ngược tại tòa do dựa trên hồ sơ điều tra thực tế, không phải tuyên bố khẩn cấp cảm tính.
Nói ngắn gọn, nếu thuế đối ứng là một “cơn bão đi qua”, thì Mục 301 là một “bức tường được xây lại” — theo đúng cách các nhà kinh tế của Allianz Research mô tả trong báo cáo tháng 7/2026 của họ. Nó không biến mất theo nhiệm kỳ chính trị, và Việt Nam đang đứng ngay dưới chân bức tường đó.
Cũng trong báo cáo “Trade War 3.0: A new, lasting tariff wall” của Allianz Reseearch đã ghi nhận như sau:
“Tuy nhiên, với Cuộc chiến Thương mại 3.0, sự dịch chuyển thực sự sẽ mang tính cấu trúc. Trong số các nền kinh tế lớn nhất, Trung Quốc (+13 điểm phần trăm lên 35%), UAE (+7 điểm phần trăm lên 22%), Brazil (+8 điểm phần trăm lên 20%) và Việt Nam (+8 điểm phần trăm lên 15%) là những nước đối mặt với mức tăng thuế mạnh nhất và hiện nằm trong nhóm có mức thuế tổng thể cao nhất. Ngược lại, Anh, Nam Phi, Đài Loan và Philippines vẫn tương đối an toàn với mức thuế giữ ổn định ở khoảng 4-7% — sự phân hóa này dự kiến sẽ đẩy nhanh quá trình tái phân bổ chuỗi cung ứng vốn đang diễn ra. Tỷ trọng nhập khẩu của Mỹ từ Trung Quốc đã sụt giảm nghiêm trọng từ 21% năm 2016 xuống 13% năm 2024 và 9% năm 2025, trong khi tỷ trọng từ các lựa chọn chuyển hướng ở ASEAN đã tăng vọt từ 7% lên 14%.”
3. Ba mũi giáp công cùng lúc — khiến Việt Nam trở thành trường hợp đặc biệt
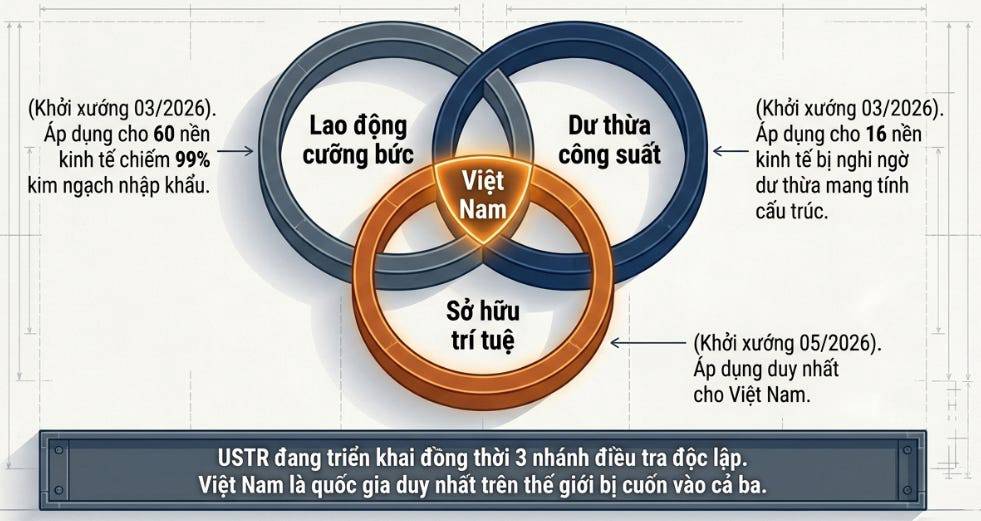
Đây là điểm quan trọng nhất cần nắm: Mục 301 không phải một cuộc điều tra duy nhất. USTR đang triển khai đồng thời ba nhánh điều tra khác nhau, mỗi nhánh nhắm vào một nhóm quốc gia khác nhau, và Việt Nam là quốc gia duy nhất nằm trong cả ba.
> Nhìn Về Lịch sử (2020 – 2021)
Mỹ từng khởi xướng 2 cuộc điều tra Mục 301 đối với Việt Nam liên quan đến định giá tiền tệ (tỷ giá VND) và nguồn gốc gỗ nhập khẩu.
Kết quả: Nhờ các thỏa thuận cam kết và đàm phán song phương giữa Ngân hàng Nhà nước, Chính phủ Việt Nam và USTR vào năm 2021, hai bên đã giải quyết hòa giải và Việt Nam không bị áp thuế trong đợt đó.
> Hiện Tại: Quyết định áp thuế mới nhất (Tháng 07/2026)
Nhánh 1 — Lao động cưỡng bức: đã có kết luận
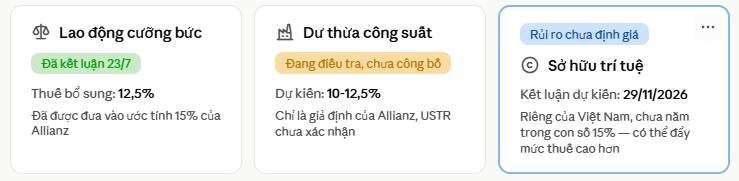
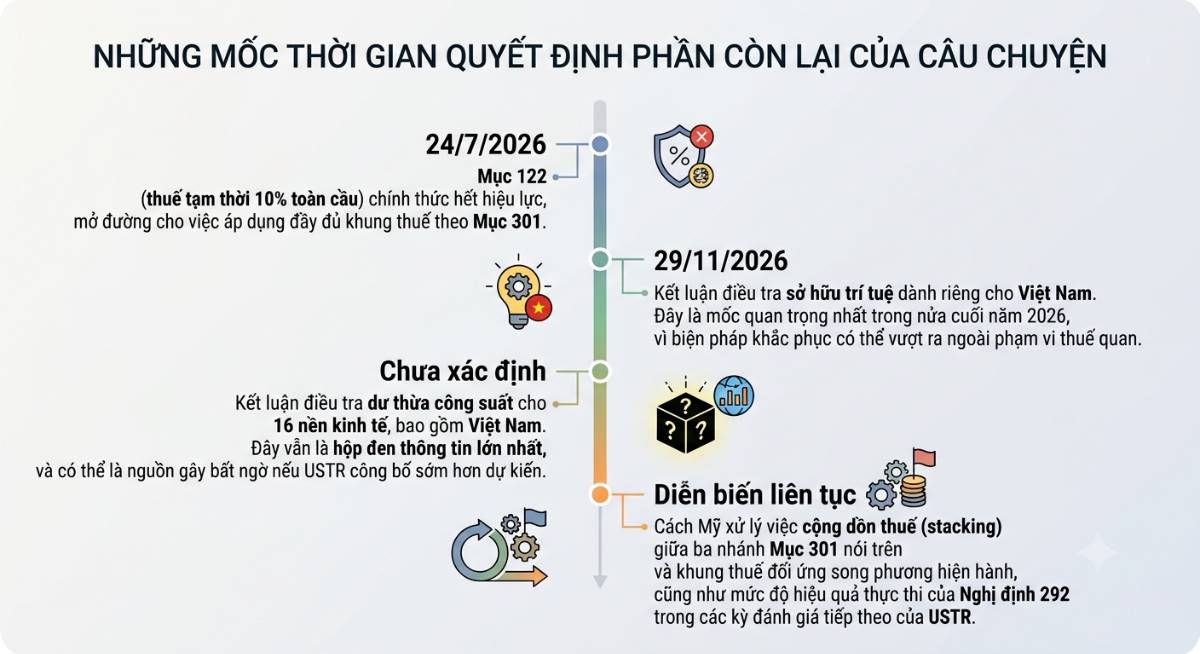
Khởi xướng ngày 12/3/2026, nhắm vào 60 nền kinh tế. USTR công bố đề xuất mức thuế vào ngày 2/6/2026, sau đó ra kết luận và hành động cuối cùng vào ngày 23/7/2026, có hiệu lực từ 24/7. Cả 60 nền kinh tế đều bị coi là chưa cấm hoặc chưa thực thi hiệu quả việc cấm nhập khẩu hàng hóa sản xuất bằng lao động cưỡng bức. Mức thuế được chia làm hai nhóm, dựa trên tiêu chí khá cụ thể chứ không cào bằng:
10% — áp cho 13 nền kinh tế: 6 nước tuy đã có luật cấm nhập khẩu hàng LĐCB nhưng bị đánh giá thực thi chưa hiệu quả (Canada, Ecuador, EU, Indonesia, Mexico, Pakistan), cộng thêm 7 nước có cam kết ràng buộc trong khuôn khổ đàm phán “Hiệp định Thương mại Đối ứng” với Mỹ (Argentina, Bangladesh, Campuchia, El Salvador, Guatemala, Malaysia, Đài Loan).
12,5% — áp cho 47 nền kinh tế còn lại, không có cơ chế cấm nhập khẩu hàng LĐCB dưới bất kỳ hình thức nào theo đánh giá của USTR — bao gồm Việt Nam, Trung Quốc, Thái Lan, Ấn Độ, Hàn Quốc, Nhật Bản.
Việt Nam rơi vào nhóm cao hơn không phải vì “làm sai” nhiều hơn nước khác, mà vì chưa xây dựng được cơ chế pháp lý cấm nhập khẩu hàng LĐCB đạt chuẩn Mỹ công nhận — trong khi Malaysia hay Campuchia, dù cũng bị đánh giá là thực thi chưa hiệu quả, lại được xếp vào nhóm 10% nhờ có sẵn khung pháp lý hoặc cam kết trong các hiệp định đã ký với Mỹ.
Đây chính là khoảng trống mà Nghị định 292 — cấm nhập khẩu hàng hóa sản xuất bằng lao động cưỡng bức, ban hành ngày 22/7/2026, chỉ một ngày trước kết luận của USTR — được thiết kế để lấp vào. Thời điểm ban hành sát nút như vậy khó có thể là trùng hợp; nhiều khả năng đây là một động thái ngoại giao chủ động, nhắm đúng vào tiêu chí đánh giá của USTR, để tạo cơ sở cho các vòng đàm phán hoặc rà soát tiếp theo.
Nhánh 2 — Dư thừa công suất sản xuất: vẫn là ẩn số
Khởi xướng cùng thời điểm (tháng 3/2026), nhắm vào 16 nền kinh tế bị nghi ngờ có “dư thừa công suất mang tính cấu trúc” trong các ngành sản xuất — thép, nhôm, ô tô, pin, bán dẫn, điện tử, hóa chất, năng lượng mặt trời, đóng tàu. Danh sách 16 nước gồm: Trung Quốc, EU, Singapore, Thụy Sĩ, Na Uy, Indonesia, Malaysia, Campuchia, Thái Lan, Hàn Quốc, Việt Nam, Đài Loan, Bangladesh, Mexico, Nhật Bản, Ấn Độ.
Đây là hướng điều tra ít minh bạch nhất trong ba hướng — tính đến cuối tháng 7/2026, USTR vẫn chưa công bố kết luận chính thức, dù giới phân tích (bao gồm cả Allianz Research) dự đoán mức thuế bổ sung tương tự nhánh lao động cưỡng bức, khoảng 10-12,5%, áp dụng có chọn lọc theo ngành và loại trừ những mặt hàng đã chịu thuế theo Mục 232 (thép, nhôm, ô tô...). Nhưng đây vẫn chỉ là dự đoán, chưa phải quyết định chính thức.
Nhánh 3 — Sở hữu trí tuệ: chỉ riêng Việt Nam
Đây là điểm khiến Việt Nam trở nên khác biệt hoàn toàn so với 59 nước còn lại trong danh sách lao động cưỡng bức. Trong khi hai nhánh trên là điều tra theo nhóm nhiều quốc gia, nhánh thứ ba — khởi xướng ngày 29/5/2026 — là một cuộc điều tra theo tên quốc gia, chỉ nhắm riêng vào Việt Nam, liên quan đến việc bảo hộ và thực thi quyền sở hữu trí tuệ. Bối cảnh của cuộc điều tra này bắt nguồn từ việc báo cáo Special 301 năm 2026 xếp Việt Nam vào danh sách “Quốc gia bị ưu tiên” (Priority Foreign Country - PFC) — lần đầu tiên sau 13 năm một quốc gia bị xếp vào nhóm này. USTR nêu năm vấn đề chính: thất bại trong chống vi phạm bản quyền trực tuyến, chống hàng giả, kiểm soát biên giới, chống phần mềm không bản quyền, và chống trộm cắp tín hiệu vệ tinh.
Kết luận dự kiến được công bố vào 29/11/2026, và điều đáng chú ý là các biện pháp khắc phục có thể vượt ra ngoài phạm vi thuế quan thuần túy — tức không chỉ là con số phần trăm, mà có thể bao gồm cả các yêu cầu về chính sách, thực thi pháp luật trong nước.
> Vì sao ba nhánh này quan trọng khi nhìn cùng lúc?
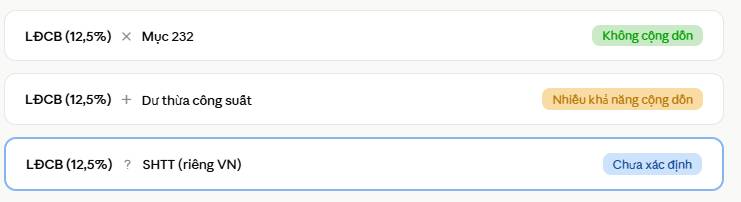
Đây là câu hỏi cần trả lời chính xác theo từng cặp thuế, vì quy tắc “cộng dồn” (stacking) không đồng nhất cho mọi trường hợp:
+ Với Mục 232 (thép, nhôm, ô tô, bán dẫn...): KHÔNG cộng dồn. Trong thông báo ngày 2/6/2026 về nhánh lao động cưỡng bức, USTR nêu rõ hàng hóa đã chịu thuế Mục 232 được miễn khỏi thuế Mục 301 mới — khác với thuế Mục 301 cũ áp lên Trung Quốc từ 2018, vốn có cộng dồn với Mục 232.
+ Giữa nhánh lao động cưỡng bức và nhánh dư thừa công suất: nhiều khả năng CÓ cộng dồn. Đây là điểm dễ gây nhầm lẫn nhất. Thông báo của USTR về nhánh lao động cưỡng bức chỉ nêu miễn trừ với Mục 232, không hề đề cập đến việc miễn cộng dồn với các thuế Mục 301 khác. Theo nguyên tắc mặc định của luật thương mại Mỹ — được các hãng luật thương mại quốc tế theo dõi sát vụ việc này xác nhận — các loại thuế sẽ cộng dồn với nhau trừ khi có văn bản minh thị miễn trừ. Vì chưa có văn bản nào miễn trừ giữa hai nhánh 301, cơ sở pháp lý hiện tại nghiêng về khả năng nếu nhánh dư thừa công suất được thông qua, nó sẽ cộng thêm lên trên mức 12,5% lao động cưỡng bức đã có hiệu lực — đây cũng chính xác là cách con số “15%” trọng số của Allianz được xây dựng, tức nó đã ngầm giả định một mức cộng dồn có chọn lọc giữa hai nhánh này.
+ Giữa nhánh lao động cưỡng bức và nhánh sở hữu trí tuệ (riêng Việt Nam): CHƯA XÁC ĐỊNH. Trường hợp gần nhất để tham chiếu là Brazil — quốc gia duy nhất hiện có một hạng mục Mục 301 riêng theo tên nước (vị trí mà Việt Nam sẽ rơi vào sau ngày 29/11), với mức thuế đề xuất riêng khoảng 25%. Ngay cả với Brazil, giới luật sư thương mại quốc tế theo dõi vụ việc cũng thừa nhận chưa xác định được liệu mức thuế riêng đó có cộng dồn với thuế 12,5% lao động cưỡng bức mà Brazil cũng đang chịu hay không. Đây là biến số mù mờ nhất trong toàn bộ bức tranh, và cũng là lý do con số cuối cùng cho Việt Nam có biên độ dao động lớn nhất trong ba nhánh.
4. Con số thực tế — 15% đã bao hàm một phần cộng dồn, và vẫn là mức sàn
Đến đây, cần phân biệt hai loại con số dễ gây nhầm lẫn:
Mức thuế bổ sung danh nghĩa theo từng nhánh (ví dụ 12,5% cho lao động cưỡng bức) — đây là mức áp lên nhóm hàng hóa cụ thể, sau khi trừ các miễn trừ.
Mức thuế hiệu dụng bình quân trọng số theo kim ngạch nhập khẩu thực tế — đây là con số phản ánh đúng gánh nặng thực sự, vì nhiều mặt hàng được miễn trừ hoàn toàn (nông sản, linh kiện hàng không, khoáng sản, dược phẩm, hoặc hàng đã chịu thuế theo Mục 232).
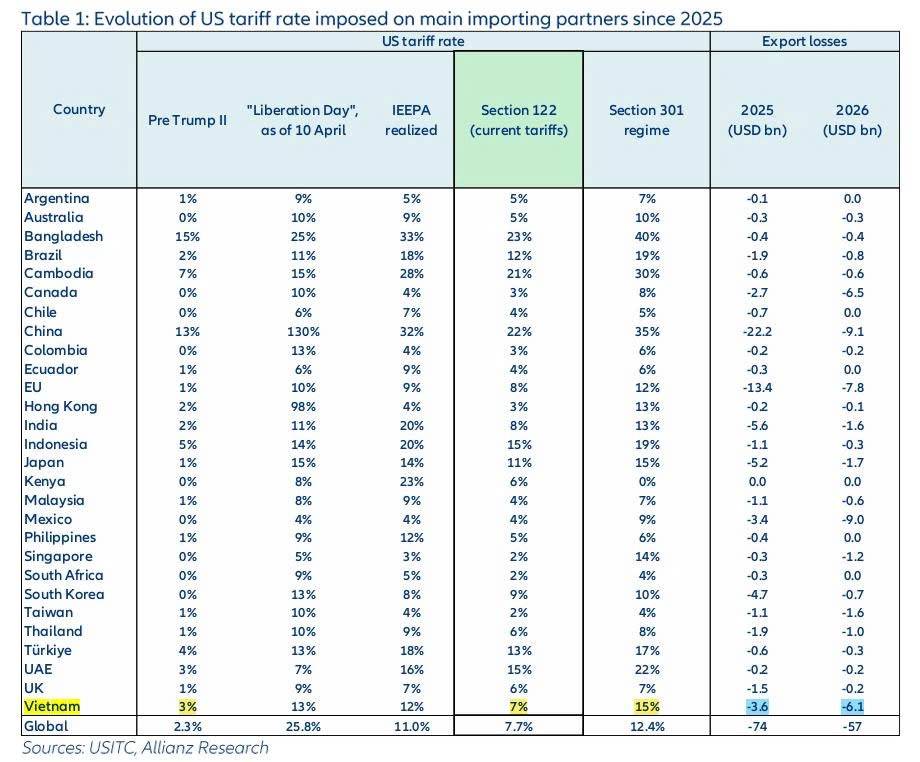
Trong báo cáo của Allianz Research, Việt Nam được ước tính một mức thuế hiệu dụng (Effective Tax Rate) trọng số theo kim ngạch thực tế — tức đã tính đến các miễn trừ, hàng hóa thuộc Annex, và giao dịch không nằm trong diện chịu thuế dự phóng là 15% khi chuyển hoàn toàn sang chế độ Mục 301 (bao gồm cả nhánh lao động cưỡng bức đã kết luận và giả định cho nhánh dư thừa công suất)
Để so sánh, cùng lộ trình ba giai đoạn này với các đối thủ cạnh tranh trực tiếp trong khu vực:
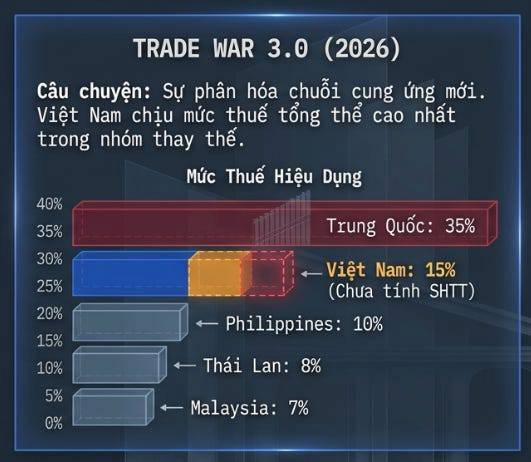
Nhìn vào bảng này, có hai kết luận đối lập nhau cùng đúng:
So với Trung Quốc, Việt Nam vẫn “đỡ xấu hơn nhiều” — 15% so với 35% là một khoảng cách rất lớn, đủ để duy trì một phần lợi thế chi phí tương đối.
So với các đối thủ ASEAN trực tiếp, Việt Nam không còn là “người hưởng lợi rõ ràng nhất” — Phillippines chỉ lên 10%, Malaysia chỉ lên 7%, Thái Lan lên 8% tức thấp hơn Việt Nam gần một nửa. Đây là sự đảo chiều so với câu chuyện phổ biến trong giai đoạn 2018-2023, khi Việt Nam thường được xem là điểm đến hưởng lợi lớn nhất từ làn sóng dịch chuyển chuỗi cung ứng khỏi Trung Quốc.
Nhưng quan trọng hơn cả bảng số liệu này: con số 15% của Việt Nam CHƯA bao gồm tác động từ nhánh điều tra sở hữu trí tuệ — vì đây là cuộc điều tra riêng, khởi xướng sau và có lộ trình kết luận độc lập (29/11/2026), tách biệt hoàn toàn khỏi cách tính của nhánh lao động cưỡng bức và dư thừa công suất.
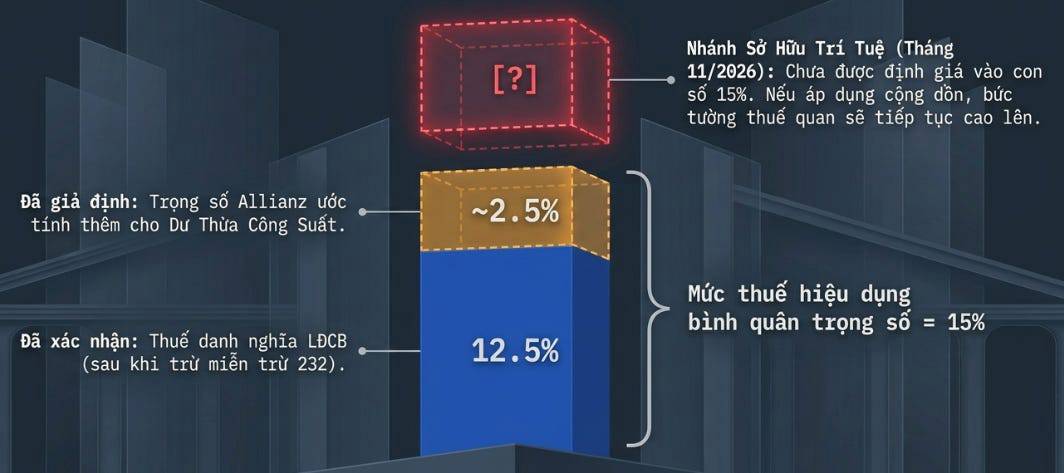
Nói cách khác, trong khi Malaysia và Thái Lan chỉ đối mặt với đúng hai nhánh điều tra chung (lao động cưỡng bức và dư thừa công suất, đã được phản ánh vào con số của họ), Việt Nam còn một biến số thứ ba treo lơ lửng, chưa được định giá vào bất kỳ con số dự báo nào hiện có. Nếu kết luận tháng 11 dẫn đến thuế bổ sung, mức 15% sẽ còn tăng thêm — và khoảng cách bất lợi so với Malaysia, Thái Lan sẽ càng nới rộng.
5. Nhìn theo từng ngành - Tác động không chia đều
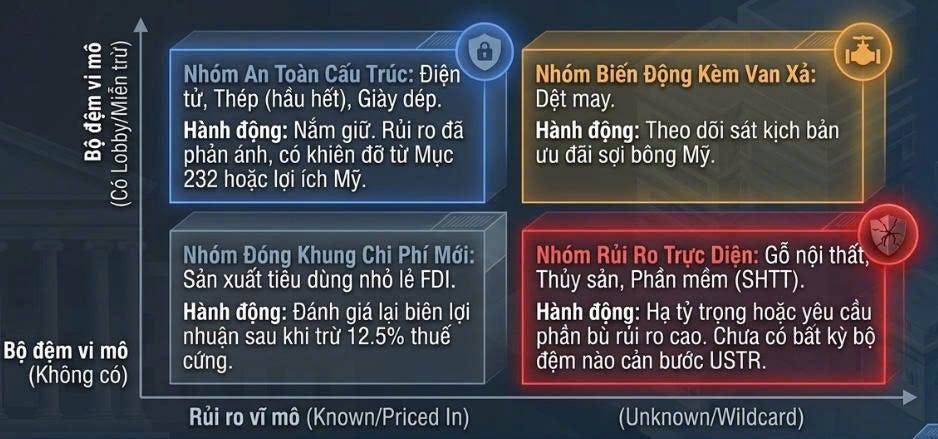
Thuế quan không đánh đồng loạt vào mọi doanh nghiệp niêm yết theo cùng một mức độ, mức độ tác động và rủi ro đến các ngành sẽ khác nhau. Trong đó:
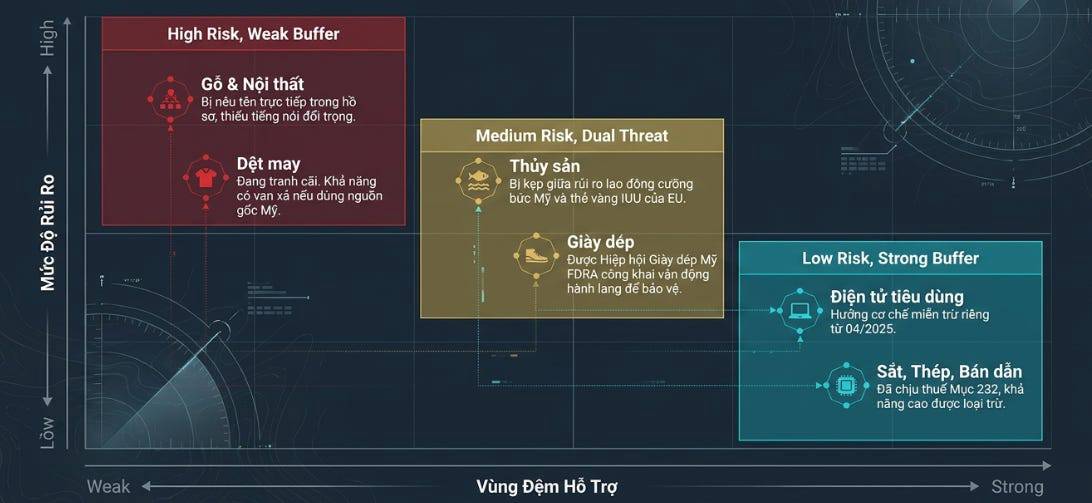
> Rủi ro cao, cần theo dõi sát nhất:
Dệt may (MSH, VGT, TCM, TNG) — ngành đang chứng kiến sự phân hóa quan điểm ngay trong nội bộ các hiệp hội thương mại Mỹ: Hội đồng Quốc gia các Tổ chức Dệt may (NCTO) ủng hộ áp thuế bổ sung, trong khi Hiệp hội Bông Quốc tế (NCC) lại ủng hộ một “cơ chế đặc biệt” cho ngành. Phía Hoa Kỳ cũng đang cân nhắc cơ chế ưu đãi riêng cho dệt may, dựa trên tỷ lệ nhập khẩu bông thô và sợi dệt có nguồn gốc từ chính Mỹ — nếu được thông qua, đây có thể là “van xả” giảm nhẹ áp lực cho nhóm này.
Gỗ và nội thất (PTB, TTF, ACG) — cũng bị USTR nêu tên cụ thể trong diện đe dọa lao động cưỡng bức, nhưng không có tiếng nói đối trọng tích cực rõ ràng như dệt may hay giày dép.
> Rủi ro trung bình:
Giày dép (GIL) — có một điểm tựa đáng chú ý: Hiệp hội Kinh doanh và Thương mại Giày dép Mỹ (FDRA) công khai phản đối việc áp thêm thuế bổ sung, một tín hiệu hiếm hoi khi chính doanh nghiệp Mỹ có lợi ích trực tiếp lên tiếng bảo vệ đối tác thương mại của mình.
Thủy sản (VHC, MPC, FMC, CMX) — dù chỉ ở mức rủi ro trung bình theo phân loại lao động cưỡng bức, đây là ngành đối mặt rủi ro pháp lý kép: vừa bị Mỹ nêu bằng chứng về nguồn gốc lao động cưỡng bức (ví dụ liên quan đến nhập bột cá từ Thái Lan), vừa đang mang “thẻ vàng IUU” từ EU về đánh bắt bất hợp pháp — hai lớp áp lực từ hai thị trường xuất khẩu lớn nhất cùng lúc.
Máy móc, thiết bị — một số thuộc danh mục Mục 232 nên có khả năng được loại trừ khỏi thuế bổ sung theo Mục 301.
> Rủi ro thấp:
Điện tử và linh kiện — phần lớn sản phẩm bán dẫn đã chịu thuế theo Mục 232 từ trước, nên khả năng bị áp thêm thuế Mục 301 không cao. Đáng chú ý, nhóm hàng điện tử tiêu dùng (điện thoại, laptop, màn hình) còn được hưởng một cơ chế miễn trừ riêng từ tháng 4/2025, giúp nhóm ngành này nhìn chung vẫn tương đối được bảo vệ trong toàn bộ khung thuế quan mới.
Sắt thép (HSG, GDA, HPG) — đã chịu thuế theo Mục 232 nên khả năng được loại trừ khỏi thuế bổ sung theo Mục 301 tương đối cao, dù ngành thép nội địa Mỹ vẫn đang vận động để không áp dụng miễn trừ cho một số mã hàng cụ thể như HTS 7308.90.70.
6. Quy mô tổn thất — nhỏ về số tuyệt đối, nhưng cô đặc hơn nhiều so với vẻ ngoài
Theo ước tính của Allianz Research (hình Table 1) , tổn thất xuất khẩu của Việt Nam trong năm 2026 do làn sóng thuế quan mới là khoảng -6,1 tỷ USD — về số tuyệt đối, con số này nhỏ hơn Trung Quốc (-9,1 tỷ), EU (-7,8 tỷ), Mexico (-9,0 tỷ) và Canada (-6,5 tỷ). Nhưng nhìn thuần túy vào số tuyệt đối sẽ đánh giá thấp mức độ nghiêm trọng thực sự, vì hai lý do:
Thứ nhất, mức độ phụ thuộc vào thị trường Mỹ của Việt Nam cao hơn nhiều so với nhóm so sánh. Nếu chuẩn hóa theo kim ngạch xuất khẩu của Việt Nam sang Mỹ năm 2025 (khoảng 153 tỷ USD theo số liệu chính phủ được Reuters dẫn lại), mức tổn thất -6,1 tỷ USD tương đương khoảng 4,0% kim ngạch xuất sang Mỹ. Chuẩn hóa theo tổng kim ngạch xuất khẩu 2025 (khoảng 475 tỷ USD), con số này tương đương khoảng 1,28% tổng xuất khẩu — và tương đương xấp xỉ 1,28% GDP danh nghĩa 2024 theo World Bank (476,39 tỷ USD).
Thứ hai, Mexico và Canada — hai nước có tổn thất tuyệt đối lớn hơn Việt Nam — phần lớn giao dịch thương mại với Mỹ vẫn nằm trong khung Hiệp định USMCA, được miễn trừ phần lớn thuế quan bổ sung. Con số -9,0 tỷ và -6,5 tỷ USD của họ thực chất chỉ phản ánh phần hàng hóa nằm ngoài phạm vi hiệp định — nên tác động thực tế lên tổng thể nền kinh tế của họ, tính theo tỷ trọng, nhỏ hơn nhiều so với con số tuyệt đối gợi ý. Việt Nam, ngược lại, không có một hiệp định thương mại tự do song phương với Mỹ để làm bộ đệm giảm sốc — nên toàn bộ phần thuế quan này rơi trực tiếp vào doanh nghiệp xuất khẩu, không có kênh miễn trừ mang tính cấu trúc nào để hấp thụ bớt.
Về mặt vĩ mô tổng thể, xuất nhập khẩu hiện tương đương khoảng 1,8 lần GDP của Việt Nam — nhưng cần lưu ý khối doanh nghiệp FDI đóng góp phần lớn kim ngạch này (khoảng 75-80%). Điều đó có nghĩa là kênh truyền dẫn tác động lớn hơn lên một nhóm doanh nghiệp niêm yết trong nước lớn hơn nhiều so với tác động lên tăng trưởng GDP nói chung.
Vì vậy đừng lấy con số "% GDP" để ước tính mức độ ảnh hưởng lên một mã cổ phiếu cụ thể — hai con số đo hai thứ khác nhau, con số mỗi nhà đầu tư cần quan tâm là mức độ phụ thuộc vào thị trường Mỹ của từng doanh nghiệp niêm yết cụ thể, không phải của toàn nền kinh tế.
7. Những mốc thời gian quyết định phần còn lại của câu chuyện
8. Kết luận: đọc bức tranh này như thế nào cho đúng
Câu chuyện thuế quan của Việt Nam trong nửa cuối năm 2026 không phải một sự kiện đơn lẻ có thể chốt bằng một con số duy nhất. Nó là một hệ thống ba nhánh vận hành song song, với tốc độ và mức độ minh bạch khác nhau — một nhánh đã xong, một nhánh còn là ẩn số, và một nhánh đặc thù chỉ dành riêng cho Việt Nam vẫn đang chờ ngày 29/11. Con số 15% mà các tổ chức nghiên cứu quốc tế đang dùng để mô tả “mức thuế hiệu dụng của Việt Nam trong chế độ Mục 301” là một điểm khởi đầu hợp lý để neo kỳ vọng — nhưng nó là một sàn, không phải một trần.
Đồng thời, phản ứng chính sách của Việt Nam — thể hiện qua thời điểm ban hành Nghị định 292 chỉ một ngày trước kết luận lao động cưỡng bức, và việc siết chặt thực thi sở hữu trí tuệ song song với tiến trình điều tra — cho thấy đây không phải một quốc gia bị động chờ đợi phán quyết, mà đang chủ động thu hẹp khoảng cách giữa cam kết và thực thi, đúng vào những điểm USTR quan tâm nhất. Khoảng cách còn lại, theo tôi, nằm chủ yếu ở thời điểm triển khai chính sách, chứ không phải ở thiện chí đàm phán — và đó là cơ sở hợp lý để kỳ vọng các cuộc đàm phán sẽ tiếp tục, dù không đủ để kỳ vọng một sự nới lỏng thuế quan nhanh chóng trong ngắn hạn.
Với nhà đầu tư, điều quan trọng nhất rút ra từ toàn bộ bức tranh này không phải là con số thuế cuối cùng sẽ là bao nhiêu — vì con số đó, ở thời điểm hiện tại, chưa ai biết chắc chắn. Điều quan trọng hơn là hiểu được cấu trúc rủi ro: rủi ro nào đã được thị trường định giá (lao động cưỡng bức), rủi ro nào vẫn còn treo lơ lửng (dư thừa công suất, sở hữu trí tuệ), và ngành nào đang có những “van xả áp lực” tự nhiên từ chính nội bộ các nhóm lợi ích phía Mỹ (giày dép, một phần dệt may) so với ngành nào không có bất kỳ tiếng nói đối trọng nào (gỗ nội thất, thủy sản).
Xin chân thành cảm ơn vì bạn đã đọc đến tận dòng chữ này, hi vọng bài viết sẽ cung cấp được thông tin hữu ích và thú vị đến bạn ngày hôm nay. Hãy để lại bình luận nếu bạn yêu thích những bài viết như vậy để ủng hộ đam mê người viết bạn nhé.
Bài viết mang tính chất tổng hợp thông tin được đối chiếu với các văn bản gốc và thông cáo chính thức của USTR (thông báo khởi xướng, đề xuất mức thuế, quyết định cuối cùng), báo cáo Special 301, cùng số liệu từ USITC và Allianz Research qua đó vẽ lại bức tranh tổng quát cho người đọc, không phải khuyến nghị đầu tư cụ thể. Bài viết có tận dụng A.I để tra cứu biện luận và hỗ trợ hình ảnh. Các mốc thời gian và mức thuế nêu trong bài phản ánh thông tin tại thời điểm 24/7/2026 và có thể thay đổi khi USTR công bố các kết luận tiếp theo. Nhà đầu tư cần tự đánh giá dựa trên khẩu vị rủi ro và tình hình thực tế của danh mục.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


