





 Mã liên quan

 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dầu khí 2024 - Năm của những câu chuyện
Chúng tôi cho rằng giá dầu sẽ tiếp tục neo ở mức 80 USD/thùng trong phần lớn thời gian của năm 2024 (-2.8% CK).
1. Triển vọng giá dầu quanh mức 80 USD/thùng
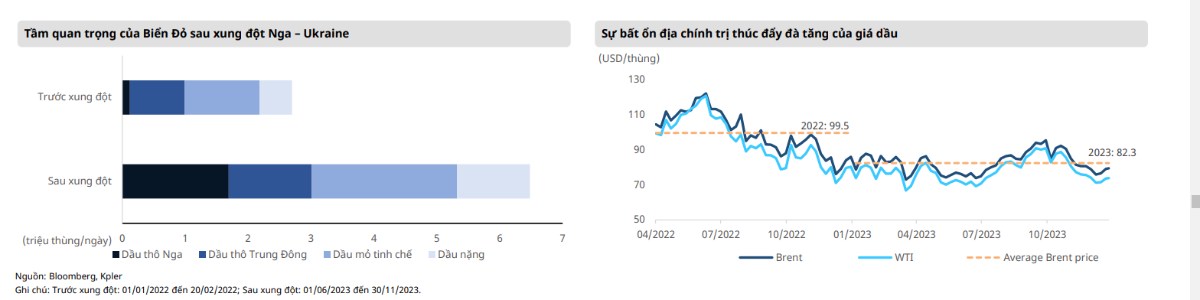
Biến số địa chính trị chi phối giá dầu: Kể từ sau đại dịch, sự bất ổn trên thị trường năng lượng đã tăng lên đáng kể bởi các cuộc xung đột địa chính trị. Đặc biệt là dòng chảy năng lượng trên toàn cầu đã được định hình lại hoàn toàn do sự kiện sự xung đột của Nga – Ukraine. Việc này đã biến khu vực Biển Đỏ thành tuyến đường vận chuyển quan trọng khi lưu lượng dầu qua khu vực này tăng mạnh. Theo Clarkson, có đến 12% sản phẩm dầu và 8% dầu thô đi qua Biển Đỏ, và tỷ lệ này lên đến 20% đối với các tàu Suezmax và nhỏ hơn. Vì vậy, các điểm nóng xung đột gia tăng tại khu vực này có thể gây ra những biến động về giá dầu và bất ổn nguồn cung trong ngắn hạn.
Việc cắt giảm sản lượng OPEC+ đang diễn ra với tác động giảm dần: Hiệu quả của việc hạn chế sản xuất của OPEC trong khả năng thúc đẩy giá dầu dường như đã giảm đi đáng kể, do sản lượng của các quốc gia ngoài OPEC+ tăng lên đột biến. Thị phần của OPEC+ trên thị trường dầu mỏ giảm xuống còn 51%, mức thấp nhất kể từ năm 2016 – theo Cơ quan Năng lượng Quốc tế (IEA) – giữa bối cảnh tăng trưởng kinh tế toàn cầu chậm chạp khiến cho sức ảnh hưởng suy yếu. Hệ quả là mặc dù các thành viên OPEC+ quyết định cắt giảm sản lượng ít nhất 4 lần trong 15 tháng qua, vẫn chưa thể kiềm chế lại đà giảm của giá dầu. Trong khi đó, sự bất đồng gia tăng giữa nội bộ OPEC+ về hạn ngạch sản lượng gây khó khăn cho khả năng cắt giảm sản lượng sâu hơn, đặc biệt sau sự kiện Angola tuyên bố rời khỏi nhóm.
Sản lượng khai thác dầu của Mỹ cao kỷ lục: Theo Cơ quan Thông tin Năng lượng EIA, nhà sản xuất dầu hàng đầu thế giới cho thấy sản lượng dầu thô và condensate đạt mức cao kỷ lục 13.2 triệu thùng/ngày (+8% CK) trong T9/2023. Điều này đã gây áp lực giảm giá dầu Brent xuống 75 USD/thùng vào đầu T12/2023. Nguồn sản lượng bổ sung phá kỷ lục này đã làm suy yếu đáng kể ảnh hưởng từ việc cắt giảm sản lượng nhằm duy trì mức giá cao của OPEC+, đặc biệt là của các nước chủ chốt như Ả Rập Saudi và Nga. Nguồn cung dồi dào chưa có dấu hiệu dừng lại có thể làm giảm đi những lo ngại về tình trạng thiếu hụt ngắn hạn.
Kỳ vọng giá dầu quanh mức 80 USD/thùng: Với các yếu tố nêu trên, chúng tôi cho rằng giá dầu sẽ tiếp tục neo ở mức 80 USD/thùng trong phần lớn thời gian của năm 2024 (-2.8% CK). Tuy nhiên, các sự kiện “thiên nga đen” vẫn luôn chực chờ và điều đó có thể tạo nên những cú sốc tiềm tàng về giá dầu. Những sự kiện như vậy có thể khiến giá vượt qua mức dự phóng của chúng tôi như đã từng xảy gần nhất trong Q3/2023.
2. Sự cấp thiết của LNG
Đối mặt thách thức sản lượng sụt giảm
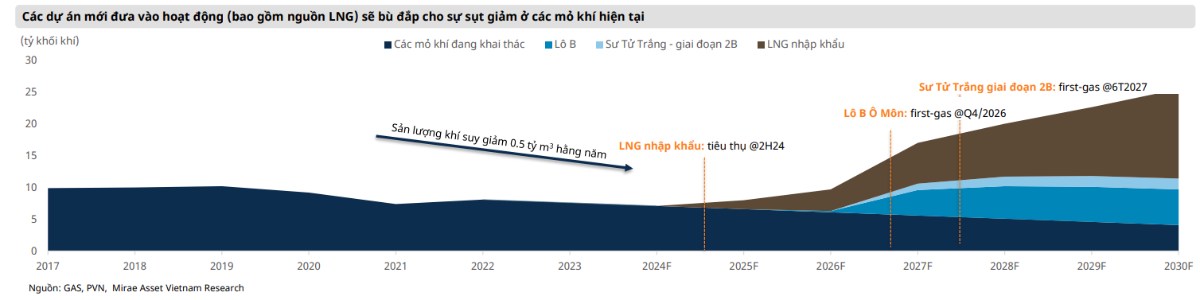
Hầu hết các mỏ dầu đang khai thác đã bước vào giai đoạn cạn kiệt nhanh chóng khi sản lượng dầu trong nước giảm 11%/năm từ năm 2016 đến năm 2020. Trong giai đoạn 2021-2025, xu hướng này dự kiến sẽ tiếp tục với mức giảm ước tính là 6%/năm, theo PVN. Đối với các mỏ khí, tình trạng tương tự cũng đang diễn ra với mức giảm trung bình 0.5 triệu m3 mỗi năm (chiếm 6.6% sản lượng khí ẩm về bờ ước tính 2023). Trong đó, các mỏ khí lớn ở bể Cửu Long như Bạch Hổ, đang chứng kiến sự suy giảm đáng kể, với mức tiêu hao hàng năm từ 10–15% do đã ở cuối vòng đời dự án. Ngoài ra, bể Nam Côn Sơn 1 (NCS1) cũng phải đối mặt với thách thức tương tự, đặc biệt các mỏ triển khai thác sớm như Lan Tây - Lan Đỏ/Lô 06.1 và Rồng Đôi – Rồng Đôi Tây/Lô 11-2 đang có sản lượng sụt giảm nhanh chóng. Luật Dầu khí sửa đổi áp dụng từ ngày 1/7/2023 đã giúp giải quyết phần nào tình trạng thiếu hụt nguồn cung bằng việc mở rộng cơ chế đầu tư tập trung vào các mỏ cận biên. Tuy nhiên, sự gia tăng nguồn cung này là không đáng kể và khó bù đắp được sản lượng suy giảm. Vì vậy, việc nhập khẩu LNG cùng với hai dự án phát triển trọng điểm ở thượng nguồn (Lô B Ô Môn và Sư Tử Trắng 2B) sẽ là nguồn bổ sung chính trong thời gian tới.
Sự cần thiết của LNG
Theo Quy hoạch điện VIII, mục tiêu đến 2030, công suất điện khí LNG dự kiến đạt 22,400 MW (chiếm 14.9% tổng công suất nguồn điện). Do vậy, để đáp ứng nhu cầu nhiên liệu LNG, việc thúc đẩy đầu tư vào các kho cảng LNG cần được thực hiện trước, từ đó mở ra khối lượng công việc đáng kể cho các doanh nghiệp có mảng xây lắp như PVS, PVX thông qua nhiều hợp EPCI. Dù đã nhập khẩu thành công LNG từ T8/2023, nhưng do thiếu cơ chế giá nên nguồn khí này vẫn chưa thể tiếp cận được với thị trường tiêu dùng. Theo PVGAS, công ty đã đề xuất cơ chế giá LNG lên Bộ Công Thương vào T12/2023 và dự kiến Bộ sẽ trình Thủ tướng trong nửa đầu 2024. Các khách hàng hộ công nghiệp có thể sẽ là thị trường tiêu thụ LNG chính trong lúc chờ đợi nhà máy điện Nhơn Trạch 3&4 đi vào hoạt động thương mại.
Quá trình chuyển đổi năng lượng LNG sẽ mở ra kỷ nguyên mới cho thị trường năng lượng Việt Nam, cũng như bù đắp sự cạn kiệt nguồn khí đốt tự nhiên trong nước
Những cổ phiếu tiềm năng: PVD, PVS, PVT
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


