





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Danh tiếng của PC1 sẽ bị giảm sút sau khi 7 lãnh đạo chủ chốt bị khởi tố, ảnh hưởng đến khả năng chào thầu trong tương lai
Trong báo cáo mới nhất về ngành điện, Chứng khoán MB (MBS) nhận định ngành điện bước vào năm 2026 với nhiều thông tin tiêu cực liên quan đến các sai phạm của nhiều doanh nghiệp tư vấn và xây dựng điện.
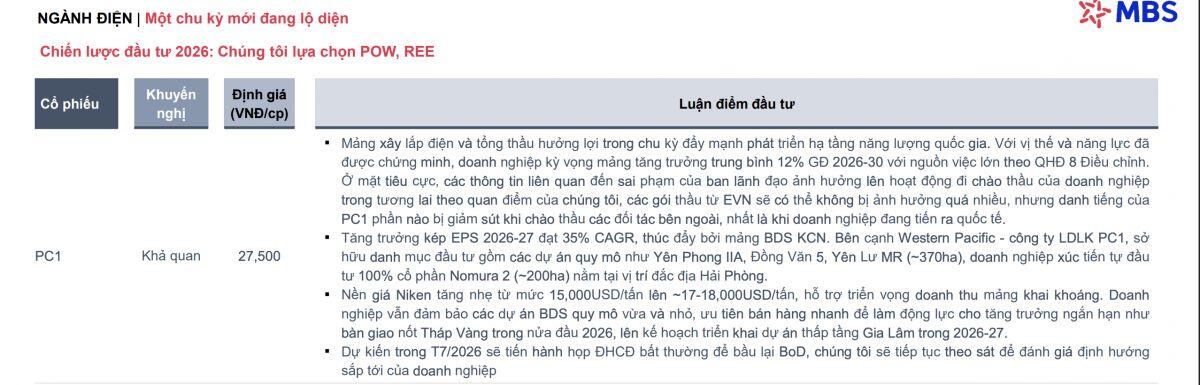
Mảng xây lắp điện và tổng thầu hưởng lợi trong chu kỳ đẩy mạnh phát triển hạ tầng năng lượng quốc gia. Với vị thế và năng lực đã được chứng minh, doanh nghiệp kỳ vọng mảng tăng trưởng trung bình 12% GĐ 2026-30 với nguồn việc lớn theo QHĐ 8 Điều chỉnh. Ở mặt tiêu cực, các thông tin liên quan đến sai phạm của ban lãnh đạo ảnh hưởng lên hoạt động đi chào thầu của doanh nghiệp trong tương lai theo quan điểm của chúng tôi, các gói thầu từ EVN sẽ có thể không bị ảnh hưởng quá nhiều, nhưng danh tiếng của PC1 phần nào bị giảm sút khi chào thầu các đối tác bên ngoài, nhất là khi doanh nghiệp đang tiến ra quốc tế.
Tăng trưởng kép EPS 2026-27 đạt 35% CAGR, thúc đẩy bởi mảng BDS KCN. Bên cạnh Western Pacific - công ty LDLK PC1, sở hữu danh mục đầu tư gồm các dự án quy mô như Yên Phong IIA, Đồng Văn 5, Yên Lư MR (~370ha), doanh nghiệp xúc tiến tự đầu tư 100% cổ phần Nomura 2 (~200ha) nằm tại vị trí đắc địa Hải Phòng.
Nền giá Niken tăng nhẹ từ mức 15,000USD/tấn lên ~17-18,000USD/tấn, hỗ trợ triển vọng doanh thu mảng khai khoáng. Doanh nghiệp vẫn đảm bảo các dự án BDS quy mô vừa và nhỏ, ưu tiên bán hàng nhanh để làm động lực cho tăng trưởng ngắn hạn như bàn giao nốt Tháp Vàng trong nửa đầu 2026, lên kế hoạch triển khai dự án thấp tầng Gia Lâm trong 2026-27.
Dự kiến trong T7/2026 sẽ tiến hành họp ĐHCĐ bất thường để bầu lại BoD, chúng tôi sẽ tiếp tục theo sát để đánh giá định hướng sắp tới của doanh nghiệp
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


