





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CTCK nói gì về Thông tư 25: NHNN có thật sự “bơm” hàng triệu tỷ đồng?
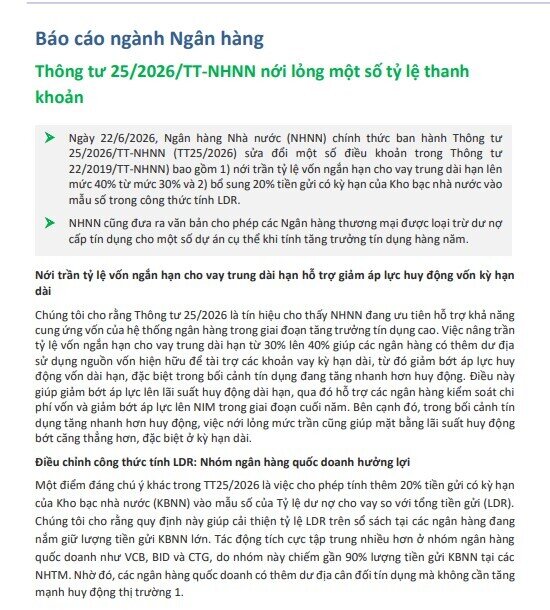
Những thay đổi gần đây trong chính sách tín dụng, đặc biệt là Thông tư 25/2026/TT-NHNN, đang thu hút sự chú ý khi tạo thêm dư địa cho hệ thống ngân hàng mở rộng cho vay mà không làm thay đổi bản chất dòng tiền trong nền kinh tế.
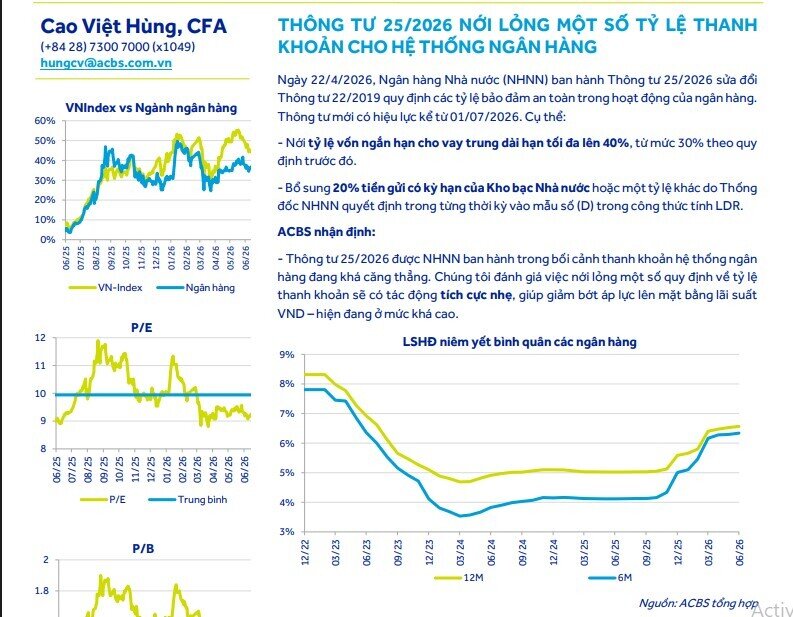
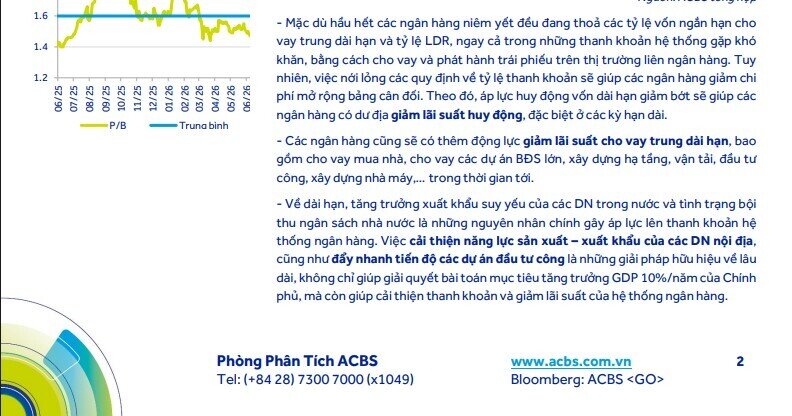
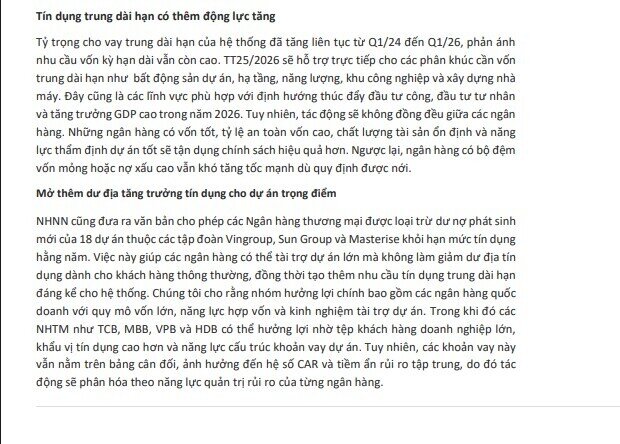
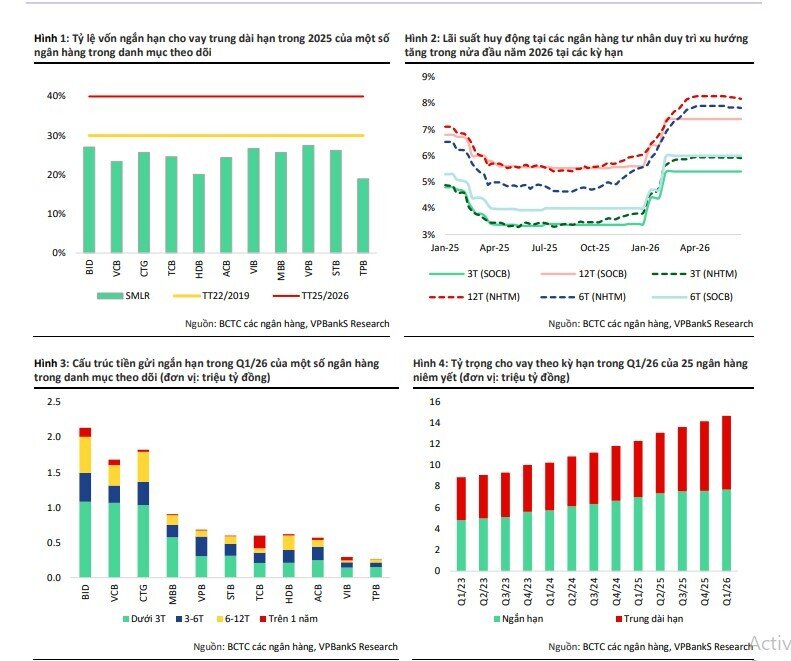
Theo đó, NHNN nâng tỷ lệ tối đa vốn ngắn hạn được dùng cho vay trung và dài hạn từ 30% lên 40%, giúp các ngân hàng linh hoạt hơn trong tài trợ các lĩnh vực cần vốn lớn như hạ tầng, năng lượng, khu công nghiệp hay bất động sản dự án, đồng thời giảm áp lực huy động vốn dài hạn.
Dưới đây là tổng hợp nhận định của một số CTCK về Thông tư 25/2026/TT-NHNN.
ACBS đánh giá việc nới quy định hỗ trợ ngân hàng giảm chi phí mở rộng bảng cân đối, giảm áp lực huy động vốn dài hạn và tạo thêm dư địa để lãi suất huy động kỳ hạn dài hạ nhiệt.
Theo MBS, Thông tư 25 giúp giảm áp lực kỹ thuật trong cân đối kỳ hạn giữa nguồn vốn và cho vay, đặc biệt trong bối cảnh tín dụng tăng nhanh hơn huy động. Báo cáo ghi nhận tỷ trọng cho vay trung và dài hạn của toàn hệ thống đã tăng từ 43,4% (quý II/2024) lên 47,4% (quý I năm nay), cho thấy nhu cầu vốn dài hạn ngày càng lớn.
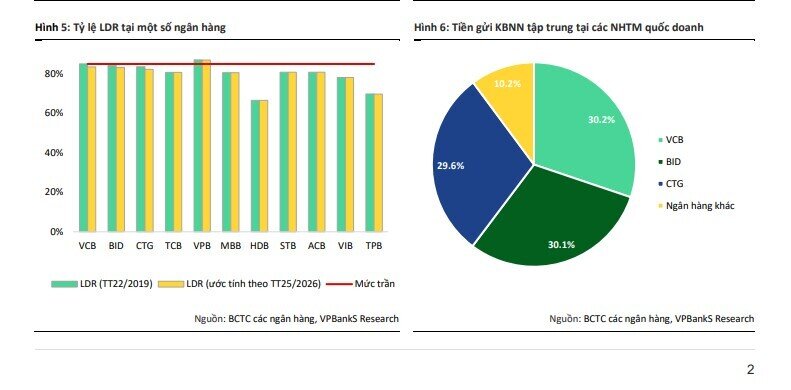
Đồng thời, việc điều chỉnh cách tính LDR cho phép đưa 20% tiền gửi có kỳ hạn của Kho bạc Nhà nước vào mẫu số, qua đó giúp giảm áp lực tuân thủ tỷ lệ an toàn, nhất là với các ngân hàng đang nắm giữ lượng tiền gửi KBNN lớn.
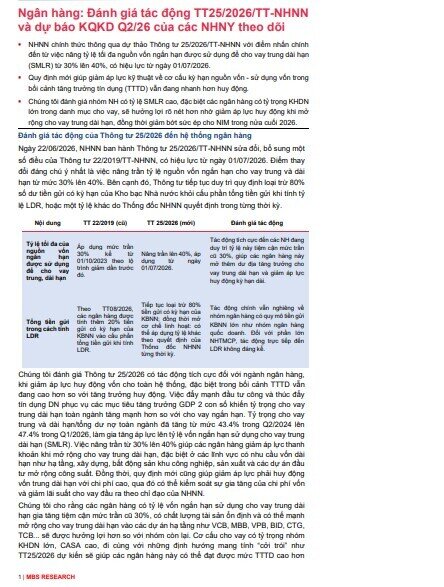
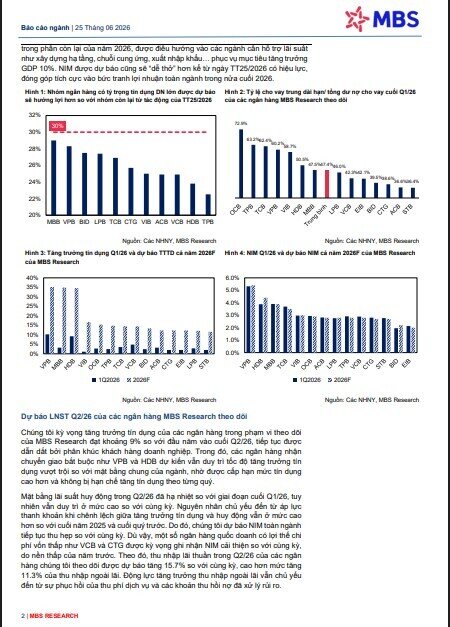
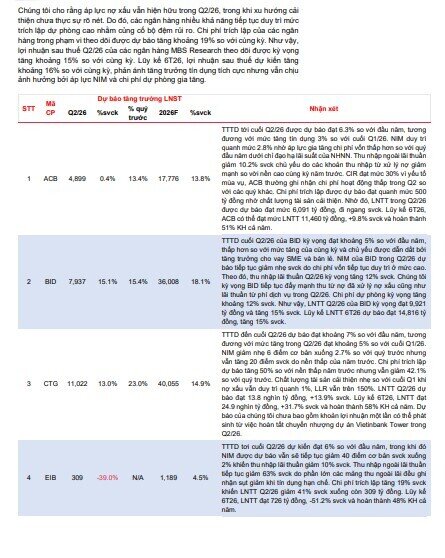
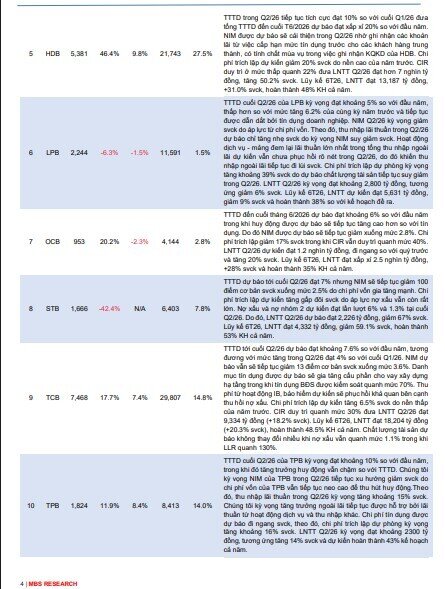
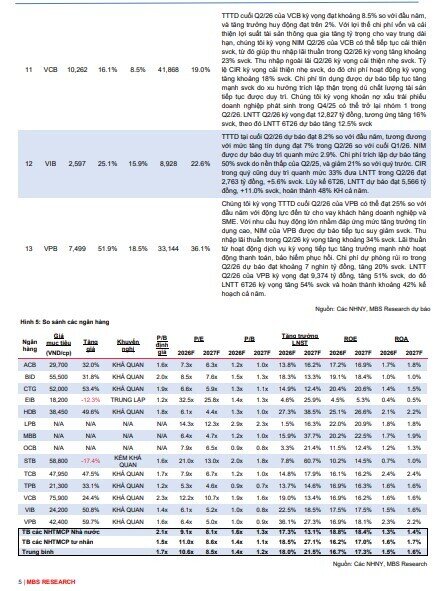
Theo VPBankS, tác động từ việc điều chỉnh cách tính LDR chủ yếu ảnh hưởng đến nhóm ngân hàng quốc doanh như Vietcombank, BIDV và VietinBank, do đây là những đơn vị đang nắm giữ phần lớn tiền gửi Kho bạc Nhà nước trong hệ thống.
Thực chất, tiền gửi KBNN không tạo ra dòng vốn mới vì đã tồn tại sẵn trong hệ thống ngân hàng, điểm thay đổi nằm ở việc điều chỉnh cách hạch toán một phần số dư này trong công thức tính LDR, qua đó ảnh hưởng đến chỉ tiêu an toàn của các ngân hàng.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


