





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu ngành thép liệu có nóng trở lại?
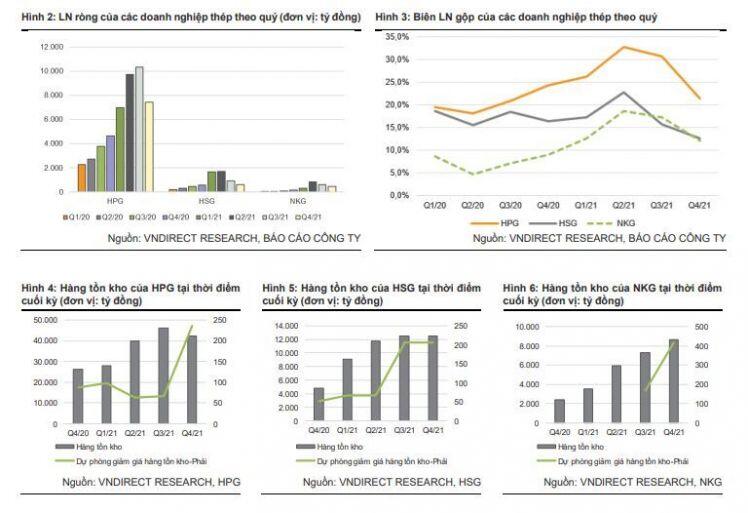
Các doanh nghiệp thép tiếp tục báo lãi lớn trong quý 4/2021, tuy nhiên tốc độ tăng trưởng svck năm trước đã chậm đi đáng kể so với các quý trước đó.
Bất chấp kết quả kinh doanh tăng trưởng chậm lại trong nửa cuối năm, ngành thép vẫn có năm 2021 thành công rực rỡ
Các doanh nghiệp thép tiếp tục báo lãi lớn trong quý 4/2021, tuy nhiên tốc độ tăng trưởng svck năm trước đã chậm đi đáng kể so với các quý trước đó. CTCP Tập đoàn Hòa Phát (HPG VN, HOSE) tiếp tục là quán quân lợi nhuận (LN) ròng quý 4/2021 với 7.427 tỷ đồng, tăng 60,1% svck nhưng giảm 28,3% từ mức 10.352 tỷ đồng (+174,4% svck) của quý 3/2021 – đây cũng là lần đầu tiên công ty ghi nhận mức LN ròng giảm sv quý trước đó sau 8 quý tăng trưởng liên tiếp. Trong khi đó, các doanh nghiệp tôn mạ (bao gồm HSG, NKG) đã báo cáo quý thứ 2 liên tiếp LN ròng suy giảm so với quý trước đó.
Chúng tôi cho rằng LN ròng của các doanh nghiệp thép tăng trưởng chậm lại trong quý 4/2021 đến chủ yếu bởi (1) biên LN gộp quý 4/2021 giảm mạnh 3-9 điểm % sv quý trước đó khi trung bình giá bán thép giảm 8% sv quý trước đó và hàng tồn kho giá rẻ được tiêu thụ hết và (2) các công ty tăng trích lập dự phòng giảm giá hàng tồn kho, đặc biệt là NKG đã trích lập thêm 253 tỷ đồng, tương đương 56% LN ròng quý 4/2021.
Mặc dù vậy, năm 2021 vẫn là một năm thành công rực rỡ của doanh nghiệp thép, trong đó LN ròng của HPG đạt 34.478 tỷ đồng (+156,3% svck); HSG (4.379 tỷ đồng, +183,8% svck) và NKG (2.225 tỷ đồng, +654,2% svck). Mức tăng trưởng ấn tượng này cũng tạo ra áp lực không nhỏ cho kết quả kinh doanh năm 2022 của nhóm doanh nghiệp này.
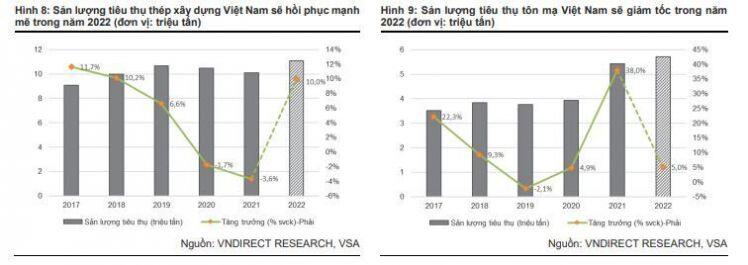
Sản lượng tiêu thụ thép xây dựng và tôn mạ dự kiến sẽ tăng trưởng lần lượt 10%-5% svck trong năm 2022 nhờ sự phục hồi của cầu nội địa
Nhu cầu thép của các thị trường xuất khẩu kỳ vọng tiếp tục được duy trì ở mức cao trong năm 2022
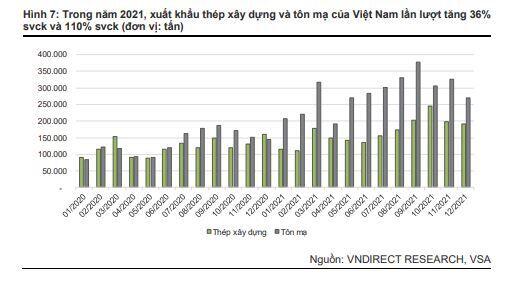
Theo số liệu của Hiệp hội Thép Việt Nam (VSA), xuất khẩu thép xây dựng và tôn mạ của Việt Nam đạt lần lượt 1,4 triệu-3,4 triệu tấn trong năm 2021, tăng 36% svck-110% svck. Chúng tôi tin rằng nhu cầu thép thế giới đã tăng đáng kể từ Q1/21 khi hàng loạt quốc gia đã phê duyệt và đẩy nhanh tiến độ xây dựng các dự án cơ sở hạ tầng. Xu hướng này sẽ tiếp tục tiếp diễn tối thiểu đến hết nửa đầu năm 2022, qua đó kích thích các nhà sản xuất thép Việt Nam đẩy mạnh xuất khẩu.
Đáng chú ý vào ngày 15/11/2021, gói đầu tư 1.200 tỷ USD giành cho cơ sở hạ tầng đã được Tổng thống Mỹ ký phê chuẩn, đánh dấu khoản đầu tư lớn nhất vào cơ sở hạ tầng của Hoa Kỳ kể từ Đạo luật Đường cao tốc Viện trợ Liên bang năm 1956. Trong đó, các dự án có nhu cầu huy động thép bao gồm 110 tỷ USD giành cho đường các dự án giao thông trọng điểm, 66 tỷ USD giành cho đường sắt, 39 tỷ USD giành cho phương tiện công cộng và 7,5 tỷ USD giành cho xe điện. Viện Sắt và Thép Hoa Kỳ ước tính cứ 100 tỷ USD đầu tư mới vào cơ sở hạ tầng thì sẽ làm tăng nhu cầu thép trong nước lên 5 triệu tấn.
Chính phủ Ấn Độ cũng đã thông báo khởi động kế hoạch đầu tư cơ sở hạ tầng trị giá 1.350 tỷ USD vào đầu tháng 8/2021. Gói đầu tư này sẽ tập trung thúc đẩy sản xuất công nghiệp và tăng trưởng kinh tế với trọng tâm là mở rộng cơ sở hạ tầng giao thông và sử dụng nhiên liệu sạch hơn. Theo Tata Steel – doanh nghiệp sản xuất thép hàng đầu tại Ấn Độ, kế hoạch chi tiêu công của chính phủ quốc gia này trong năm 2022 sẽ tăng 35% svck, cao hơn mức 20% svck của năm 2021.
Nhu cầu thép nội địa sẽ hồi phục mạnh mẽ trong năm 2022 khi dịch bệnh được kiểm soát và chính phủ đẩy mạnh chi tiêu công vào phát triển cơ sở hạ tầng
Sản lượng tiêu thụ thép xây dựng và tôn mạ nội địa đã giảm lần lượt 33%-36% svck trong quý 3/2021 khi chính phủ thực hiện giãn cách xã hội. Chúng tôi kỳ vọng hoạt động xây dựng trong năm 2022 sẽ không bị gián đoạn khi tỷ lệ tiêm chủng tại Việt Nam đã gần đạt mục tiêu đề ra. Bên cạnh đó, chi tiêu công vào phát triển cơ sở hạ tầng sẽ được đẩy mạnh thời gian tới (chi tiết tham khảo tại báo cáo Đầu tư công - Động lực quan trọng cho kịch bản phục hồi kinh tế) và sự nóng lên của thị trường bất động sản nhà ở sẽ giúp sản lượng tiêu thụ thép xây dựng của Việt Nam tăng 10-15% svck vào năm 2022. Tại mặt hàng tôn mạ, chúng tôi kỳ vọng sản lượng tiêu thụ tôn mạ của Việt Nam sẽ tăng nhẹ 5% svck vào năm 2022 từ mức cao là 38% svck trong năm 2021.
Tuy nhiên chúng tôi cho rằng biên LN gộp ngành thép năm 2022 sẽ suy giảm từ mức cao của năm 2021
Giá thép thế giới đã đi qua đỉnh chu kỳ và được kỳ vọng sẽ giảm dần trong năm 2022-23
Theo S&P Global Platts, giai đoạn nhu cầu thép bị dồn nén sau đại dịch Covid-19 và Cục dự trữ liên bang Mỹ (Fed) đẩy mạnh tốc độ cung tiền đã đi qua, tăng trưởng nhu cầu thép tại thị trường Mỹ và Châu Âu đang cho thấy dấu hiệu chậm lại từ Q4/21. Mặt khác, Mỹ cũng đã đạt được thỏa thuận dỡ bỏ mức thuế đối với thép nhập khẩu từ EU trong tháng 10/2021 và Nhật Bản trong tháng 2/2022. Kết quả là tại thời điểm cuối tháng 1/2022, giá thép HRC tại khu vực Bắc Mỹ và Bắc Âu chỉ giao dịch lần lượt quanh mức 1.390/1.026 USD/tấn, thấp hơn 30% so với vùng đỉnh lịch sử được thiết lập trong Q3/21.
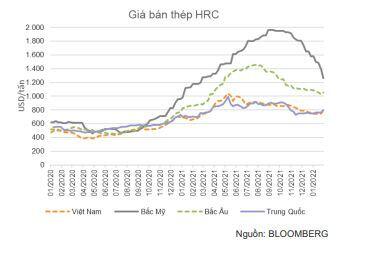
Ngày 07/02/2022, Bộ Công nghiệp và Công nghệ Thông tin Trung Quốc đã phát đi thông báo lùi thời hạn đạt đỉnh phát thải của ngành thép xuống năm 2030, muộn hơn 5 năm so với thông báo trước đó là 2025. Điều này khiến các nhà giao dịch mặt hàng thép kỳ vọng chính phủ Trung Quốc đang muốn quay trở lại chính sách kích thích kinh tế khi tăng trưởng đang chững lại. Giá bán thép HRC giao ngay trong tuần thứ 2 của tháng 2/2022 ngay lập tức điều chỉnh tăng 3-6% so với tuần trước đó tại tất cả các khu vực.
Tuy nhiên, các tổ chức tài chính lớn đều cho rằng đà tăng giá này sẽ chỉ là ngắn hạn khi tốc độ tăng trưởng nhu cầu thép chậm lại trong năm 2022 và tỷ lệ tiêm chủng cao sẽ giúp hoạt động sản xuất thép phục hồi mạnh mẽ tại các quốc gia trên thế giới. Fitch Solutions dự báo giá thép toàn cầu sẽ giảm từ mức trung bình 950 USD/tấn của năm 2021 xuống 750 USD/tấn trong năm 2022 và 535 USD/tấn trong giai đoạn 2023-2025. Theo diễn biến giá thép thế giới, chúng tôi dự báo giá thép xây dựng của Việt Nam sẽ giảm xuống mức 14.500-13.600 đồng/kg vào năm 2022-23, giảm lần lượt 10%-5% svck.
Giá quặng sắt phục hồi nhanh chóng khi mùa xây dựng đến gần
Giá quặng sắt đã thiết lập vùng đáy quanh 80 USD/tấn giữa tháng 11/2021, thấp hơn 65% so với mức đỉnh hồi tháng 5/2021 và 40% so với cuối năm 2020, phản ánh sản lượng sản xuất thép thấp hơn của Trung Quốc – quốc gia nhập khẩu 70% lượng quặng sắt đường biển toàn cầu trong nửa cuối năm 2021. Mặc dù vậy giá quặng sắt đã nhanh chóng quay đầu tăng trở lại đầu năm 2022 khi Trung Quốc đẩy mạnh nhập khẩu. Refinitiv ước tính quốc gia này đã nhập khẩu 94 triệu tấn quặng sắt trong tháng 1/2022. Mặc dù sản lượng nhập khẩu vẫn thấp hơn mức đỉnh của tháng 11/2021 là 106 triệu tấn nhưng vẫn cao hơn nhiều so với tháng 12/2021 là 86 triệu tấn và là tháng cao thứ 2 trong 5 tháng gần nhất. Số liệu này cho thấy xu hướng các nhà máy thép và thương nhân của Trung Quốc đang muốn tích trữ cho mùa xây dựng sắp tới và chờ đợi các chính sách kích thích kinh tế của chính phủ. Giá quặng sắt 62% giao ngay tại Trung Quốc hiện đang được giao dịch ở mức 137 USD/tấn, tăng 71% so với đáy giữa tháng 11/2021.

Theo báo cáo cuối tháng 12/2021, Bộ Công nghiệp, Khoa học, Năng lượng và Tài nguyên Úc (DISR) dự phóng trung bình giá quặng sắt năm 2022 sẽ giảm xuống 80 USD/tấn từ mức 140 USD/tấn của năm 2021. Tuy nhiên lưu ý rằng dự phóng này chưa phản ảnh việc Trung Quốc lùi thời hạn đạt đỉnh phát thải ngành thép xuống năm 2030, do đó chúng tôi kỳ vọng giá quặng sắt năm 2022 sẽ ở khoảng 100-110 USD/tấn (-20%-25% svck).
Thiếu hụt than tại Trung Quốc và phục hồi sản xuất công nghiệp toàn cầu kéo giá than cốc tăng cao
Giá than cốc đã đạt đỉnh mới trong những tháng gần đây, do nguồn cung thiếu hụt khi sản xuất công nghiệp toàn cầu hồi phục. Trong khi đó, lệnh cấm nhập khẩu than Úc của Trung Quốc có thể không tác động trực tiếp nhưng sự khan hiếm than nhiệt tại quốc gia tỷ dân đã gây ảnh hưởng không nhỏ đến giá than cốc toàn cầu. Giá than cốc của Úc đang giao dịch ở mức 432 USD/tấn, tăng 323% so với cuối năm 2020. Việc chuyển hướng than của Úc từ Trung Quốc sang các thị trường khác hiện đã hoàn tất, với tình trạng dư thừa nguồn cung trước đây của Úc phần lớn đã được giảm bớt.
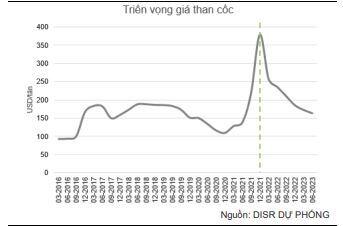
Giá than cốc được dự báo sẽ tiếp tục biến động trong năm 2022. Các hiện tượng thời tiết xấu làm gián đoạn việc vận chuyển than cốc từ Queensland chính là động lực tăng giá đáng kể nhất. Trong ngắn hạn, áp lực tăng giá trên diện rộng có thể sẽ tiếp diễn khi hoạt động sản xuất thép trên toàn cầu tiếp tục hồi phục mạnh mẽ. DISR dự báo trung bình giá than luyện cốc sẽ giảm từ 230 USD/tấn vào năm 2021 xuống còn 160 USD/tấn vào năm 2023.
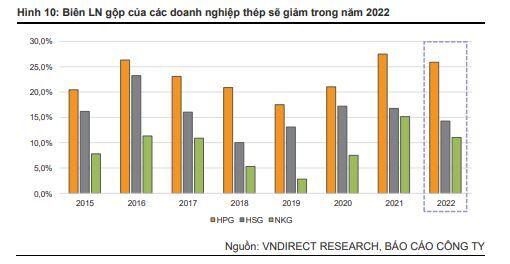
Giá bán thép thấp hơn trong khi giá nguyên liệu đầu vào tăng cao trong năm 2022 sẽ gây áp lực không nhỏ đến biên LN gộp của các doanh nghiệp ngành thép. Với lợi thế sở hữu chuỗi giá trị toàn diện, kinh nghiệm quản lý chi phí & hàng tồn kho đã được chứng mình và thị phần vượt trội, chúng tôi cho rằng HPG sẽ là doanh nghiệp chịu ảnh hưởng thấp nhất. Trong năm 2022, chúng tôi dự phóng biên LN gộp của HPG sẽ giảm xuống mức 25,9%, tương ứng giảm 1,7 điểm % svck.
Trong khi đó với việc phụ thuộc lớn vào giá HRC đầu vào và giá bán thép tại các thị trường xuất khẩu chủ lực là Mỹ và EU suy giảm, chúng tôi cho rằng hiệu suất sinh lời của doanh nghiệp ngành tôn mạ sẽ giảm đáng kể. Trong đó, biên LN gộp của NKG năm 2022 sẽ chỉ đạt 11%, giảm 4,2 điểm % svck. Nhờ sở hữu chuỗi bán lẻ tại thị trường nội địa, HSG sẽ có khả năng chuyển một phần rủi ro giá nguyên vật liệu biến động sang khách hàng, chúng tôi ước tính biên LN gộp của công ty năm 2022 sẽ giảm 2,5 điểm % svck xuống 14,3%.
Thép Việt Nam vẫn mang đặc trưng của ngành chu kỳ, tuy nhiên chu kỳ hiện tại đang có những điều kiện lý tưởng hơn
Với đặc điểm của ngành chu kỳ, ngành thép thường xuyên có các giai đoạn mở rộng và suy thoái xen kẽ.
Trong giai đoạn mở rộng, nhu cầu thép cao kéo giá bán và sản lượng tiêu thụ thép tăng mạnh. Kết quả là biên LN gộp của các nhà máy thép cũng tăng lên, thu hút nhiều doanh nghiệp đẩy mạnh sản xuất hoặc mở rộng nhà máy.
Việc mở rộng sản xuất ồ ạt sau đó khiến cung thép tăng nhanh hơn nhu cầu thực tế (dư cung). Trong khi thép là sản phẩm công nghiệp khó lưu trữ do đặc điểm cồng kềnh và chất lượng suy giảm theo thời gian. Từ đó cạnh tranh trong ngành sẽ dần gia tăng, các nhà máy thép lại quay đầu giảm giá bán để tiêu thụ lượng hàng tồn kho lớn. Cuối cùng giá bán và biên LN gộp của ngành giảm dần và là giai đoạn suy thoái trong chu kỳ kinh doanh.
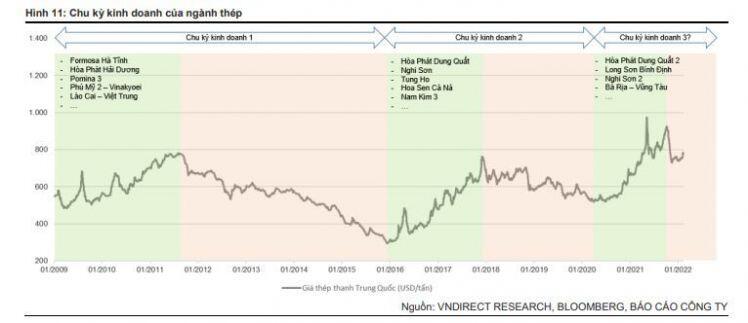
Tại Việt Nam, đặc điểm của chu kỳ kinh doanh này càng được thể hiện rõ hơn trong giai đoạn 2009-2019. Do quy mô sản xuất nhỏ, manh mún nên các nhà máy thép Việt Nam dễ bị thiệt hại bởi sự suy giảm của thị trường, thậm chí phải rời bỏ thị trường. Một số ít các công ty sở hữu chuỗi giá trị hoàn thiện, đạt được hiệu quả kinh tế theo quy mô mới có khả năng duy trì biên LN gộp ở mức khá và vươn lên giành thêm thị phần khi khủng hoảng đi qua.
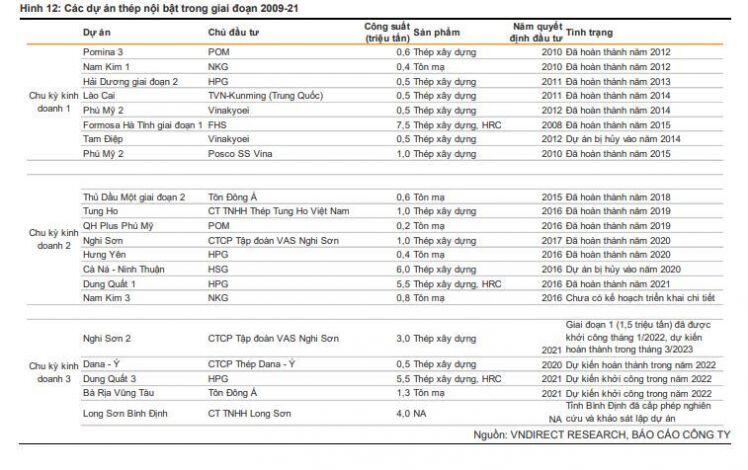
Chúng tôi tin rằng ngành thép Việt Nam đã bước vào giai đoạn mở rộng từ quý 3/2020 khi biên LN gộp của các công ty thép niêm yết đã được mở rộng liên tiếp đến quý 3/2021. Trong giai đoạn này, một số công ty đã công bố kế hoạch mở rộng công suất (Hòa Phát Dung Quất 2 – HPG; Bà Rịa Vũng Tàu – Tôn Đông Á; Nghi Sơn 2 – Tập đoàn VAS Nghi Sơn) hay gia nhập ngành (Long Sơn Bình Định – Tập đoàn Long Sơn). Các nhà máy mới này có thể làm tăng lo ngại về dư cung đối với thép Việt Nam trong những năm tới, đặc biệt khi ngành thép bước vào giai đoạn suy thoái. Tuy nhiên, chúng tôi cho rằng ngành thép Việt Nam đang có những điều kiện kinh doanh thuận lợi hơn chu kỳ trước đó nhờ vào:
(1) Nhu cầu đầu tư cơ sở hạ tầng rất lớn tại Việt Nam
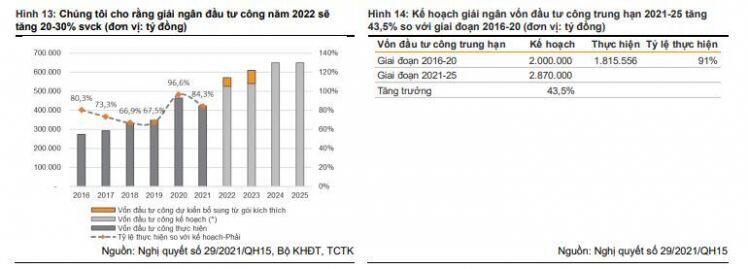
Theo Bộ GTVT, Chính phủ đang đặt mục tiêu cả nước sẽ sở hữu 3.000 km cao tốc đến cuối năm 2025 (từ mức 1.163 km cao tốc hiện nay). Trong kế hoạch giải ngân vốn đầu tư công trung hạn giai đoạn 2021-25, số vốn ước tính cũng tăng thêm 43,5% so với giai đoạn 5 năm trước đó.
(2) Tỷ lệ đô thị hóa tại Việt Nam còn thấp
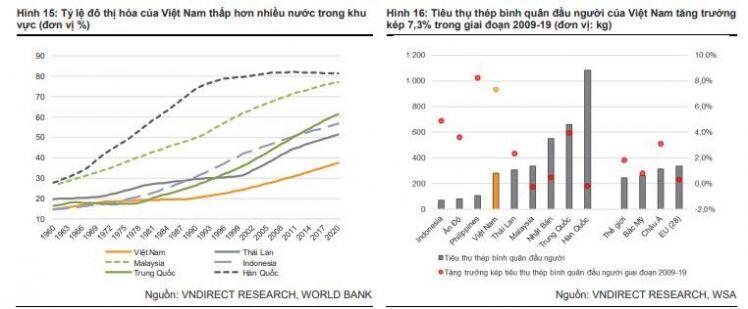
Tỷ lệ đô thị hóa tại Việt Nam đã tăng nhanh chóng kể từ năm 1990 và đạt 37% vào năm 2020, tuy nhiên vẫn thấp hơn nhiều nước trong khu vực (Hình 13), Theo dự báo của Liên hợp quốc, dân số thành thị của Việt Nam sẽ vượt qua dân số nông thôn vào năm 2050. Sự dịch chuyển dân cư ra thành thị sẽ kéo theo nhu cầu xây dựng nhà ở gia tăng, kích thích nhu cầu sử dụng thép trong xây dựng dân dụng.
(3) Tiêu thụ thép bình quân đầu người của Việt Nam vẫn đang thấp hơn mức trung bình của châu Á
Theo số liệu của Hiệp hội thép Thế giới (WSA), tiêu thụ thép bình quân đầu người của Việt Nam là 283 kg, cao hơn mức trung bình thế giới là 245kg, nhưng thấp hơn mức trung bình châu Á là 316kg. Mặt khác, tăng trưởng kép tiêu thụ thép bình quân đầu người của Việt Nam cũng đặt tốc độ ấn tượng 7,3% trong giai đoạn 2009-19, gấp lần lượt 4 lần/2 lần so với tốc độ tăng trưởng trung bình của thế giới và châu Á
(4) Việt Nam đứng trước cơ hội trở thành công xưởng sản xuất thép mới của thế giới
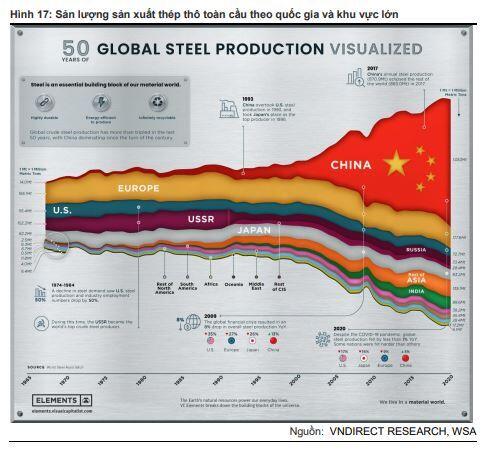
Trung Quốc – quốc gia sản xuất 45% sản lượng thép thô toàn cầu năm 2021, đang thực hiện hàng loạt chính sách gây ảnh hưởng tiêu cực đến ngành thép nước này như (1) loại bỏ hoàn thuế VAT 13% đối với 146 sản phẩm thép từ tháng 5/2021; (2) giảm thuế nhập khẩu thép thô, gang và thép phế xuống 0% từ tháng 5/2021; (3) lệnh cấm nhập khẩu than từ Australia khiến các nhà máy thép Trung Quốc khó tiếp cận được nguồn nguyên liệu giá rẻ và (4) Trung Quốc đang theo đuổi mục tiêu giảm 65% lượng khí thải CO2 trên mỗi đơn vị GDP so với mức của năm 2005, trọng tâm sẽ buộc giảm sản lượng các ngành sản xuất công nghiệp nặng, trong đó có thép.
Bên cạnh đó, chúng tôi nhận thấy xu hướng các nước phát triển (Mỹ, EU, Nhật Bản) ngày càng chiếm tỷ trọng thấp trong tổng sản lượng thép sản xuất. Chúng tôi cho rằng xu hướng này được thúc đẩy bởi (1) các nước đang phát triển có nhu cầu xây dựng lớn, khuyến khích các nhà sản xuất trong nước tham gia; và 2) sau một thời gian phát triển công nghiệp nặng, các nước phát triển sẽ tập trung vào sản xuất xanh, nhằm bảo vệ môi trường khiến chi phí sản xuất của họ tăng lên. Bên cạnh đó giá nhân công cũng cao hơn so với các nước đang phát triển. Hệ quả là sức cạnh tranh của ngành thép ở các nước phát triển ngày càng giảm. Điều tương tự đang xảy ra tại Trung Quốc, khi thu nhập bình quân của công nhân nước này đã tăng gấp 10 lần kể từ năm 2000, theo World Bank. Do đó, chúng tôi cho rằng điều này sẽ mở ra cơ hội phát triển cho ngành thép của các nước đang phát triển với giá nhân công thấp, trong đó có Việt Nam.
Các nhà sản xuất thép Việt Nam đã tăng mạnh xuất khẩu trong năm 2021, phần lớn nhờ nhu cầu mạnh mẽ từ các thị trường xuất khẩu chủ chốt như Trung Quốc (đối với thép dài), EU và các nước Bắc Mỹ (đối với thép dẹt).
Trong tương lai, nguồn cung xuất khẩu có khả năng thiếu hụt do những diễn biến liên quan đến Trung Quốc và lợi thế chi phí nhân công giá rẻ sẽ tạo cơ hội rất tốt cho các nhà sản xuất thép Việt Nam nâng cao vị thế của mình trên thị trường toàn cầu.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


