





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu HPG có thể tăng thêm 36%?
Tại báo cáo mới cập nhật, Chứng khoán VNDirect duy trì khuyến nghị khả quan đối với cổ phiếu HPG và điều chỉnh tăng giá lên 34.900 đồng/cp.
VNDirect cho rằng sự cải thiện lợi nhuận của Tập đoàn Hòa Phát (HOSE: HPG) so với quý trước nhờ vào: hiệu suất vận hành các nhà máy cao hơn, tăng từ mức 58,8% trong quý 1/2023 lên 72,6% trong quý 2/2023; sản lượng tiêu thụ tăng trong tháng 5-6/2023, đặc biệt là sản phẩm thép cuộn cán nóng (HRC) xuất khẩu và giá nguyên liệu đầu vào cao đã được phản ánh trong KQKD quý 4/22-quý 1/2023.
Lũy kế nửa đầu năm 2023, lợi nhuận ròng của công ty đã giảm 85% so với cùng kỳ xuống 1.858 tỷ đồng, tương đương chỉ 18% dự phóng cả năm của VNDirect.
Bất chấp việc giá cổ phiếu đã tăng mạnh 33% trong giai đoạn tháng 6-7/2023, VNDirect vẫn lạc quan đối với triển vọng của HPG trong thời gian tới nhờ: hưởng lợi từ các chính sách của chính phủ, bao gồm giảm lãi suất, đẩy mạnh đầu tư công và đặc biệt là nỗ lực gỡ khó cho thị trường BĐS.
VNDirect duy trì khuyến nghị khả quan, điều chỉnh tăng giá mục tiêu của HPG lên 34.900 đồng/cp nhờ: chuyển năm cơ sở định giá sang giữa 2024;
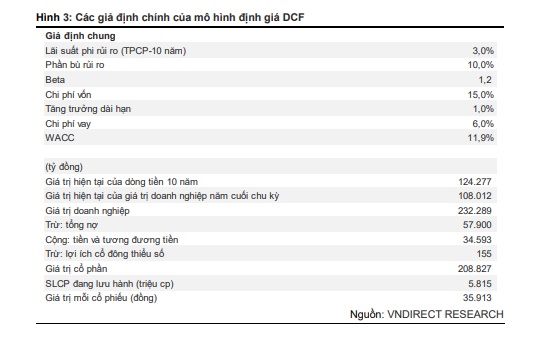
Định giá của VNDirect dựa trên sự kết hợp 2 phương pháp với tỷ trọng tương đương là định giá DCF trong dự báo 10 năm và định giá P/B:
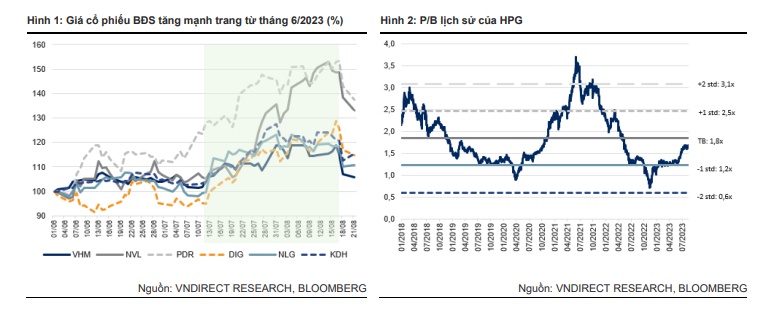
- Trong mô hình định giá P/B, VNDirect sử dụng P/B mục tiêu cho trung bình giá trị sổ sách năm 2023-24 là 1,8 lần, cao hơn 38% so với định giá trước đó và tương đương mức trung bình lịch sử 5 năm. VNDirect tin rằng HPG xứng đáng được trả mức P/B cao hơn trong bối cảnh môi trường lãi suất thấp hơn.
- Trong mô hình định giá DCF, VNDirect giảm lãi suất phi rủi ro xuống mức 3% (từ mức 4% trước đó) và phần bù rủi ro là 10% (từ 11%). Kết quả là WACC mới đã giảm 1,5 điểm % so với mô hình định giá cũ, xuống mức 11,9%.
Giảm WACC từ 13,4% xuống 11,9% phản ánh môi trường lãi suất thấp hơn và tăng P/B mục tiêu lên 1,8 lần (từ mức 1,3 lần), tương đương mức trung bình lịch sử 5 năm.
Bên cạnh đó, thị trường chung đang diễn ra đợt chốt lời sau nhịp tăng mạnh trước đó, VNDirect tin rằng đây là thời điểm tốt để tích lũy cổ phiếu HPG. Rủi ro giảm giá là ngành BĐS phục hồi chậm hơn dự kiến. Động lực tăng giá là giá quặng sắt thấp hơn dự kiến.
Về tình hình kinh doanh, quý 2/2023, HPG ghi nhận doanh thu đạt 29.496 tỷ đồng (tăng 11% so với quý trước đó; giảm 21% so với cùng kỳ) và lợi nhuận ròng 1.460 tỷ đồng (tăng 268% so với quý trước đó; giảm 64% so với cùng kỳ). Biên lợi nhuận gộp quý tăng lên 10,8% từ mức 6,3% trong quý liền trước.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


