





 Mã liên quan


 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Các cổ phiếu ngành thép trong các tháng cuối năm
•Trong tháng 06/2022, sản lượng thép và tôn mạ toàn ngành theo số liệu của Fiinpro đã tiếp tục giảm mạnh, chỉ đạt 2.235 triệu tấn (-12% CK). Tính hết 6T2022, sản lượng thép toàn ngành đạt 13.8 triệu tấn (-13.6% CK).
• Đối với mảng xuất khẩu, thép xây dựng là điểm sáng duy nhất về tăng trưởng, với sản lượng xuất khẩu tháng 06/2022 đạt 190,567 tấn (+40% CK). Tổng sản lượng thép xây dựng xuất khẩu trong 6T2022, đạt 1.226 triệu tấn (+47.6% CK), nhờ đó giúp duy trì sản lượng thép xuất khẩu toàn ngành đạt 3.37 triệu tấn (-2.2% CK) trong 6T2022.
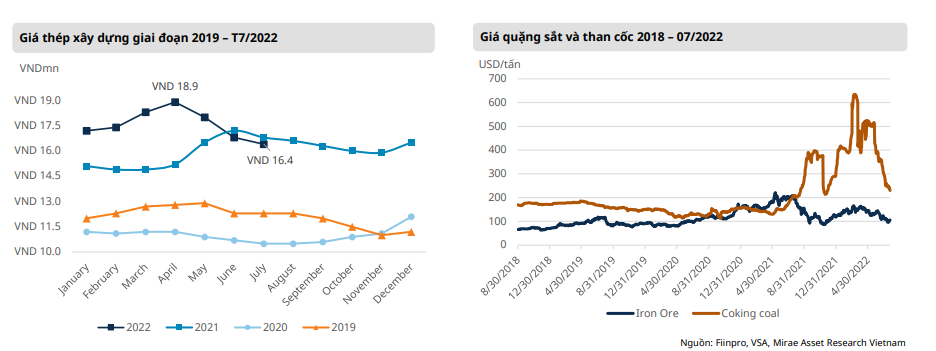
• Giá than cốc đã nguội dần sau cú shock về cấm vận đối với Nga, nước chiếm 15% sản lượng than toàn cầu do nhu cầu ngành thép giảm cũng như các nước đang bước vào mùa hè, nhu cầu điện hạ nhiệt ở Bắc Bán Cầu. Hiện nay, giá than cốc đã giảm về mức USD230/tấn, tương đương với mức trước khủng hoảng thiếu than mùa đông 2021.
• Đồng thời, báo cáo của GSO tháng 7/2022 cho thấy giải ngân đầu tư công trong 6T2022 chỉ đạt 34% so với tổng kế hoạch. Chúng tôi cho rằng ngành thép sẽ chưa thể có mức tăng trưởng ngược dòng khi dòng vốn của đầu tư công hiện giải ngân chậm so với dự kiến.
• Chúng tôi cho rằng lạm phát sẽ khiến sản lượng thép suy giảm và xu hướng dự kiến tiếp diễn trong năm 2022. Tuy nhiên, giá thép đã tạo đỉnh và đang dần điều chỉnh giá. Tính từ tháng 4/2022 đến nay, giá thép xây dựng đã điều chỉnh từ mức 18.9 triệu VND/tấn về mức 16.4 triệu VND/tấn.
• Cho cả năm 2022, chúng tôi dự phóng sản lượng thép toàn ngành sẽ đạt 27.76 triệu tấn (-10% CK), riêng sản lượng xuất khẩu đạt ước mức 7.6 triệu tấn (+1% CK) nhưng sản lượng thép tiêu thụ nội địa chỉ đạt 20.1 triệu tấn (-13.6% CK).
• Rủi ro về biến động giá nguyên vật liệu. Ngành thép và tôn mạ có rủi ro lớn do chi phí nguyên liệu chiếm 65-75% giá thành sản xuất. Đặc biệt trong ngành tôn mạ, giá HRC chiếm hơn 80% chi phí nguyên liệu đầu vào, khiến lợi nhuận của cả ngành biến động rất lớn theo HRC.
• Rủi ro về lạm phát khiến nhu cầu xây dựng hồi phục chậm hơn kỳ vọng. Theo khảo sát của chúng tôi, giá xi măng và cát trong tháng 6/2022 đã tăng thêm trung bình 20% và 35% svck.
CTCP Thép Nam Kim (HOSE: NKG)
Điểm nhấn đầu tư
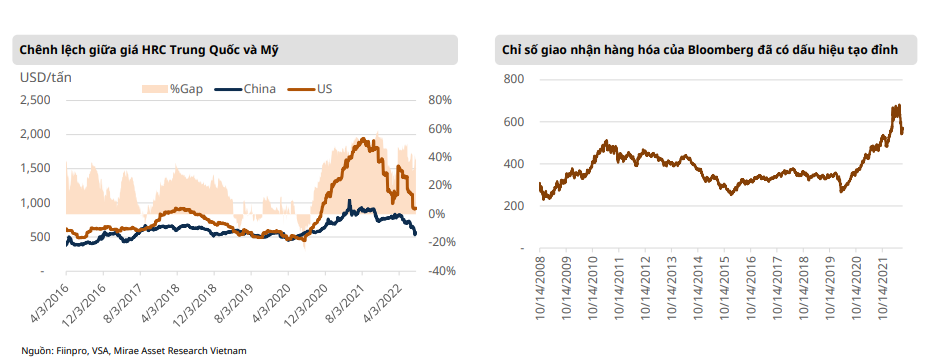
• Áp lực về chi phí đầu vào tăng nhưng giá HRC không tăng. Thị trường HRC trong 6T2022 chứng kiến sự trái ngược khi chi phí đầu vào như than, nhiên liệu đốt đã tăng trên 50% nhưng giá HRC toàn cầu tiếp tục xu hướng giảm. Cụ thể, giá HRC Trung Quốc và Mỹ trong 6T2022 đã giảm về mức USD694/tấn và USD1,200/tấn, lần lượt giảm 10% và 25% so với thời điểm đầu năm. Chúng tôi cho rằng việc Trung Quốc hiện đang dư cung cũng như nhu cầu thép thế giới giảm khiến các nhà sản xuất HRC chủ động giảm biên lợi nhuận nhằm duy trì công suất. Do đó, chúng tôi cho rằng các nhà sản xuất tôn mạ trong năm 2022 sẽ mất từ 3-4% biên lợi nhuận gộp do không còn yếu tố đầu cơ về giá HRC hoặc bù lỗ hàng tồn khi khi giá HRC giảm liên tục trong 6T2022.
• Sản lượng của NKG trong 6T2022 chỉ đạt 517,602 tấn (-9.7% CK). Trong đó, sản lượng xuất khấu tiếp tục là điểm sáng khi chiếm tới 66.3% tổng sản lượng 6T2022, tương đương với 328,344 tấn (+12.4% CK). Mảng tôn mạ trong nước hiện nay đang dư thừa công suất, do đó năm 2022 chúng tôi dự phóng doanh thu của NKG chỉ đạt 26,568 tỷ đồng (-5.7% CK).
• Lợi nhuận ròng của NKG trong năm 2022 dự phóng đạt 1,111 tỷ đồng (-50.1% CK). Tuy nhiên, chúng tôi cho rằng năm 2023 thị trường nội địa lẫn xuất khẩu sẽ hồi phục với sản lượng dự phóng đạt 1.162 triệu tấn (+10% CK). Doanh thu và lợi nhuận dự phóng tương ứng cho năm 2023 lần lượt đạt 27,763 tỷ đồng (+4.5% CK) và 1,701 tỷ đồng (+53% CK).
• Chúng tôi xác định giá mục tiêu cổ phiếu NKG ở mức VND27,800/cp, tương ứng với PE mục tiêu 2022 là 5.5x. Định giá của chúng tôi chưa bao gồm đóng góp của nhà máy mới tại KCN Mỹ Xuân B1.
Công ty cổ phần Tập đoàn Hòa Phát (HOSE: HPG)
Điểm nhấn đầu tư
• Trong 6T2022, tổng sản lượng của HPG đạt 4.2 triệu tấn thép (+1.9% CK). Trong đó, sản lượng xuất khẩu đạt 793,756 tấn (+70% CK), chủ yếu là thép xây dựng. Sản lượng thép xây dựng và phôi thép đạt 2.3 triệu tấn (- 1.9% CK).
• Trong Q2/2022, Hòa Phát ghi nhận doanh thu 37,714 tỷ (+6% CK) nhưng do ảnh hưởng của giá nguyên liệu đầu vào tăng cao trong bối cảnh giá bán hạ liên tục, dẫn đến lợi nhuận ròng chỉ đạt 4,023 tỷ (-59% CK). Tính cả 6T2022, doanh thu và lợi nhuận ròng của HPG lần lượt đạt 82,118 tỷ (+24% CK) và 12,229 tỷ (-27% CK). Giá thép nội địa đã giảm liên tục từ mức 18.9 triệu trong T4/2022 về 16.4 triệu trong T7/2022.
• Chúng tôi dự phóng tổng sản lượng 2022 của HPG, đạt 9.16 triệu tấn (+3.9% CK). Trong đó, mảng tôn mạ, ống thép và HRC bán thương mại đóng góp sản lượng lần lượt là 1.1 triệu tấn (-3% CK) tấn và 2.863 triệu tấn (+9% CK), chiếm 35% tổng sản lượng của HPG trong 2022F. Sản lượng thép xây dựng và phôi thép chúng tôi dự phóng trong năm 2022F đạt 5.198 triệu tấn (+3% CK). Trên giả định giá thép xây dựng về mức 16.7 triệu/tấn và giá quặng điều chỉnh về mức USD125/tấn trong 6T cuối 2022, chúng tôi dự phóng tổng doanh thu và lợi nhuận ròng của HPG năm 2022 lần lượt đạt 150,724 (+1% CK) và 24,557 tỷ (-28.9% CK). Biên lợi nhuận gộp giảm 7.5% trong dự phóng năm 2022F, về mức 20% do áp lực từ chi phí nguyên vật liệu đầu vào tăng cao trong bối cảnh nhu cầu nội địa yếu.
• Với cơ cấu tài chính lành mạnh và chiến lược mở rộng sản xuất, cùng với PE TTM hiện tại đã điều
Nguồn: Chứng khoán Mirae Asset
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


