





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
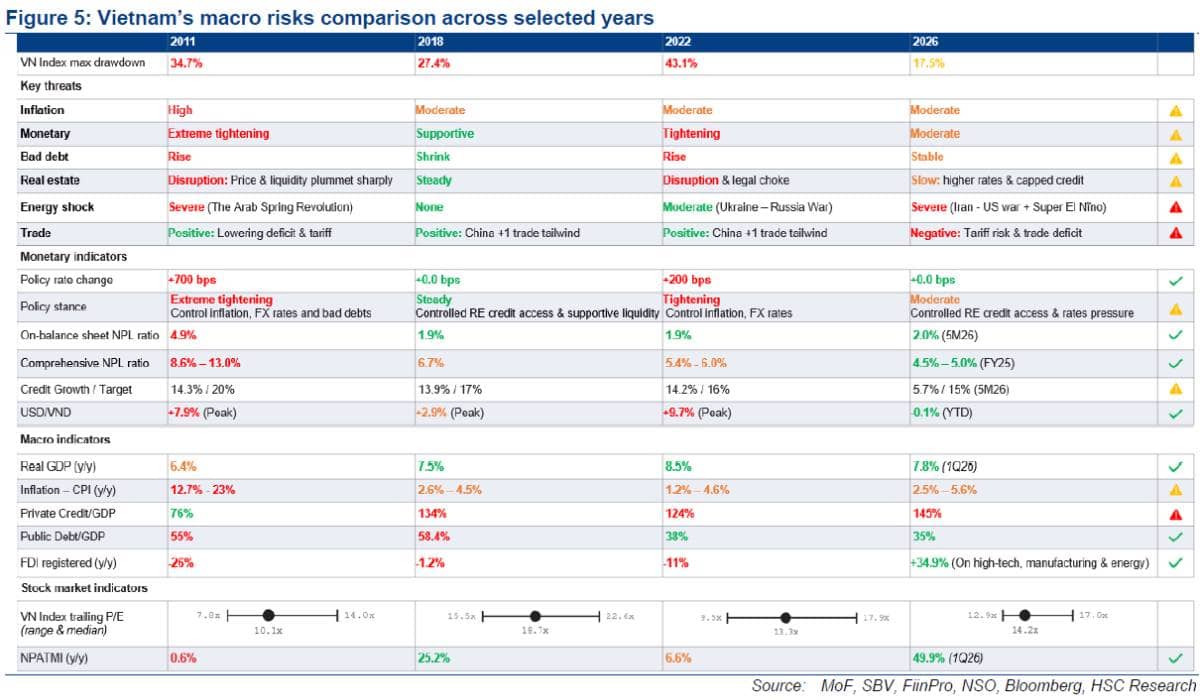
Bảng so sánh rủi ro vĩ mô của Việt Nam qua các năm (2011, 2018, 2022, và 2026) cho thấy nhịp giảm hiện tại không hề giống với đợt suy thoái năm 2022.
Bảng so sánh rủi ro vĩ mô Việt Nam cho thấy nhịp giảm năm 2026 khác biệt với các năm trước. Mức sụt giảm VN-Index chỉ 17.5%, lạm phát và nợ xấu ổn định. Tăng trưởng lợi nhuận đạt 49.9%, margin kỷ lục nhưng vẫn kiểm soát được, tạo cơ hội cho nhà đầu tư dài hạn.
- Mức sụt giảm tối đa (Max drawdown): VN-Index năm 2026 chỉ ở mức 17.5%, thấp hơn nhiều so với mức 43.1% của năm 2022 hay 34.7% của 2011.
- Sức khỏe nền kinh tế: Khác với các đợt thắt chặt tiền tệ cực đoan trong quá khứ, năm 2026 duy trì chính sách tiền tệ và lạm phát ở mức "vừa phải" (moderate), tỷ lệ nợ xấu ở mức ổn định.
- Tăng trưởng ấn tượng: Đặc biệt, lợi nhuận cốt lõi (NPATMI) trong quý 1/2026 ghi nhận mức tăng trưởng vọt lên tới 49.9%, so với mức chỉ 6.6% của năm 2022. Điều này tái khẳng định quan điểm định giá thị trường đang trở nên vô lý so với nền tảng nội tại
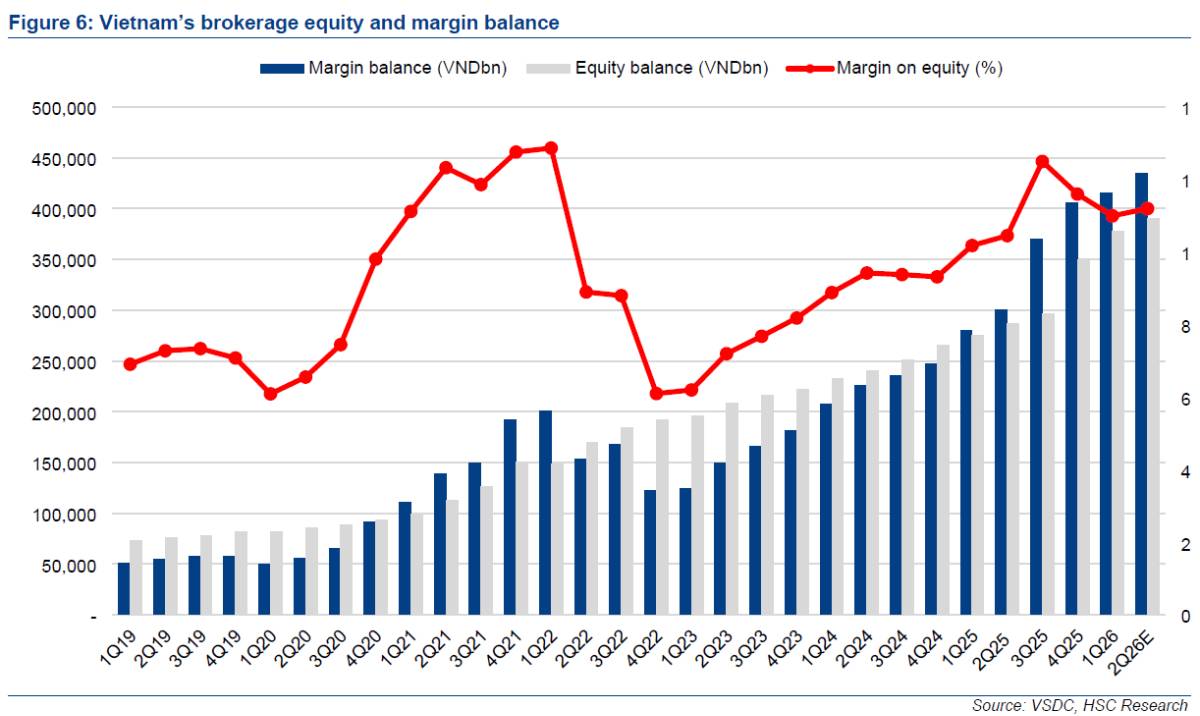
Dư nợ margin đã đạt mức kỷ lục 435 nghìn tỷ đồng trong quý 2/2026, làm dấy lên lo ngại về nguy cơ bán giải chấp.
Tuy nhiên, các chuyên gia đánh giá rủi ro thanh lý mang tính hệ thống này vẫn ở mức có thể kiểm soát được. Tỷ lệ Margin/Vốn chủ sở hữu (margin-to-equity) hiện vẫn duy trì ổn định quanh mức 112%, thấp hơn nhiều so với các mức có thể gây ra rủi ro hệ thống hoặc dẫn đến các đợt gọi ký quỹ (margin call) trên diện rộng (theo báo cáo của HSC)
Nhìn chung nhịp giảm này không đến từ rủi ro vĩ mô nếu so sánh với các thời điểm trong quá khứ. Về margin, margin cao kỷ lục nhưng đa phần đến từ cho vay deal thay vì cho vay nhà đầu tư cá nhân, thể hiện qua thanh khoản duy trì mức thấp.
Với nhà đầu tư dài hạn thời điểm hiện tại là 1 cơ hội lớn, còn với nhà đầu tư theo dòng tiền thì cần chờ xác nhận tạo đáy rõ ràng
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


