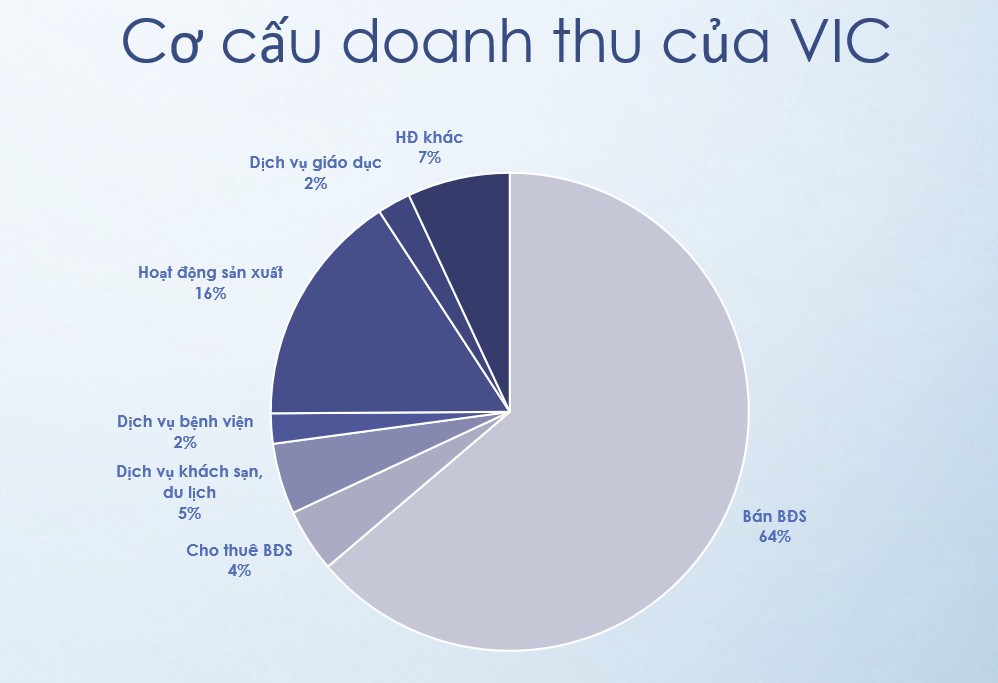
VIC là 1 Doanh nghiệp đa ngành nên doanh thu đến từ nhiều mảng, BĐS là đóng góp tỷ trọng nhiều nhất chiếm 64% và cũng tăng trưởng mạnh nhất, tăng trưởng gần gấp đôi so với cùng kỳ. Ngoài ra các mảng khác như cho thuê BĐS, dịch vụ du lịch, y tế, và hoạt động sản xuất có đóng góp tương đối ít và không có sự thay đổi đáng kể so với cùng kỳ
2. Doanh thu và lợi nhuận
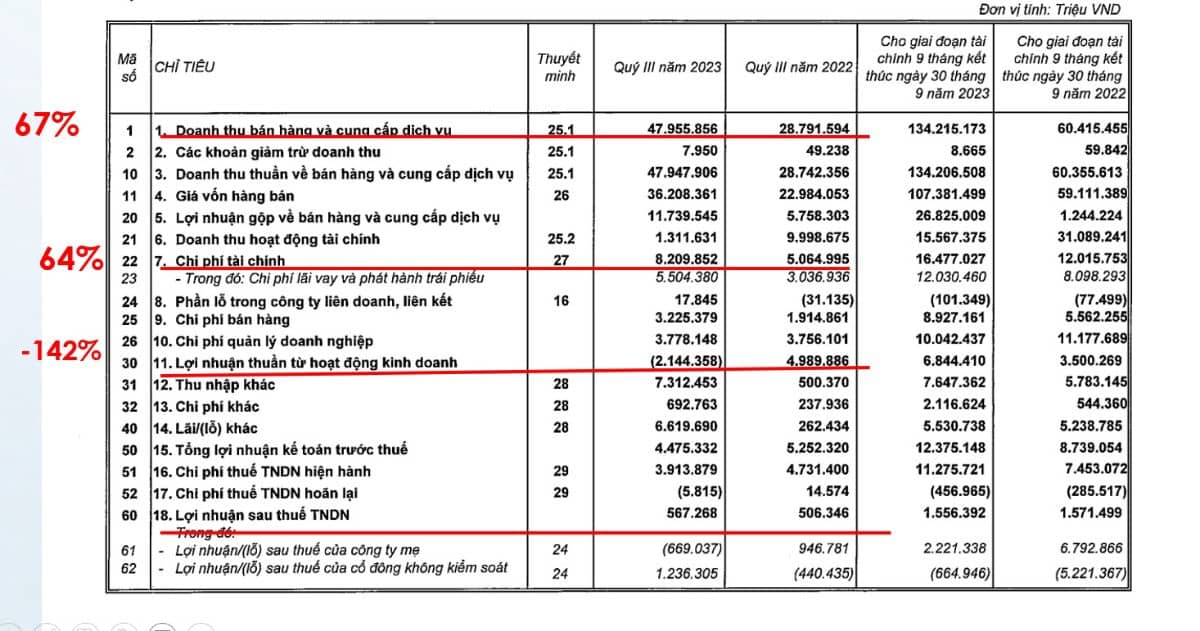
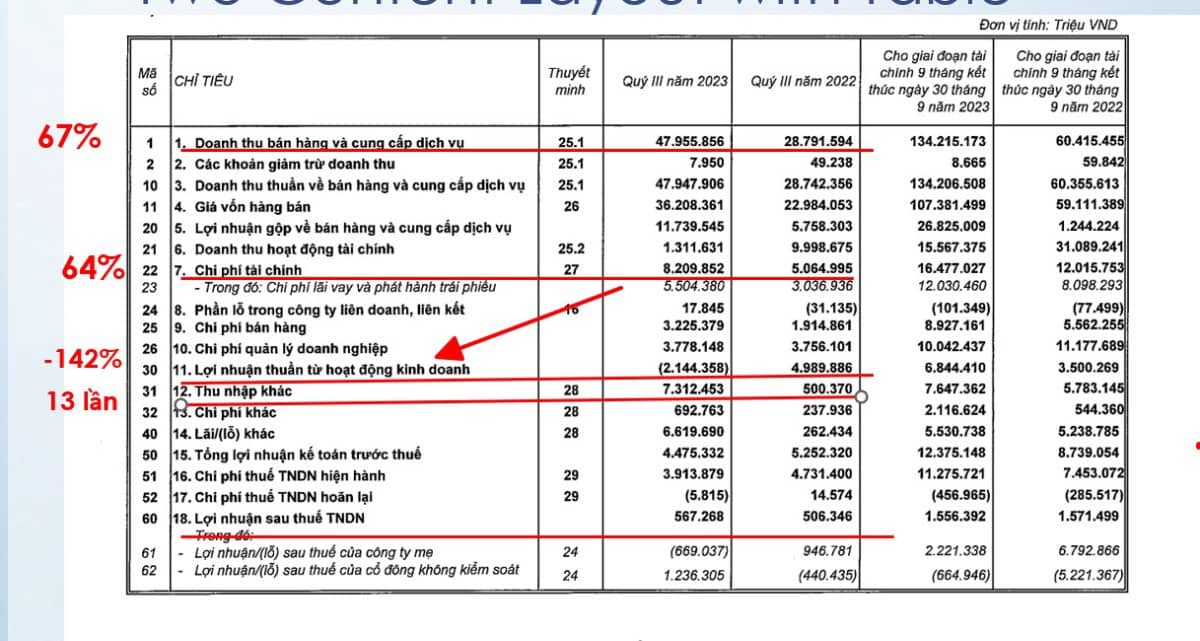
Trong kỳ doanh thu của VIC tăng 67%, tuy nhiên lợi nhuận thuần lại giảm 142% so với cùng kỳ, lý do doanh thu tăng nhưng lợi nhuận thuận lại giảm là do chi phí tài chính tăng mạnh, tăng 64%.
Và chi phí tài chính mà VIC đang phải gánh đó là chi phí lãi vay và lỗ chênh lệch tỷ giá chi phí lãi vay tăng 92%, lỗ do chênh lệch tỷ giá là 26.3%
⇒ Điều đó dẫn đến việc lợi nhuận thuần của DN giảm 142% lỗ 2.000 tỷ. Tuy nhiên trong kỳ DN ghi nhận 1 khoản bất thường ở mục thu nhập khác ghi nhận 1 khoản tăng trưởng đột biến 13 lần từ 500 tỷ năm ngoái lên 7300 tỷ nên LNST là 567 tỷ.
Tuy nhiên khoản tăng trưởng lợi nhuận khác này ko thuyết minh rõ đó là thu nhập từ khoản nào, có thể là bán 1 số tài sản ngắn hạn hoặc thoái vốn công ty con công ty liên kết.
==> Từ đó có thể thấy rằng mặc dù hoạt động kinh doanh cốt lõi là kinh doanh bđs vẫn tăng trưởng nhưng do cty vay nợ nhiều nchi phí lãi vay cao bào mòn lợi nhuận DN. Nhờ có khoản thu nhập khác nên mặc dù lợi nhuận thuần giảm 142% nhưng lợi nhuận sau thuế vẫn có sự tăng trưởng nhẹ tăng 12% đạt 567 tỷ
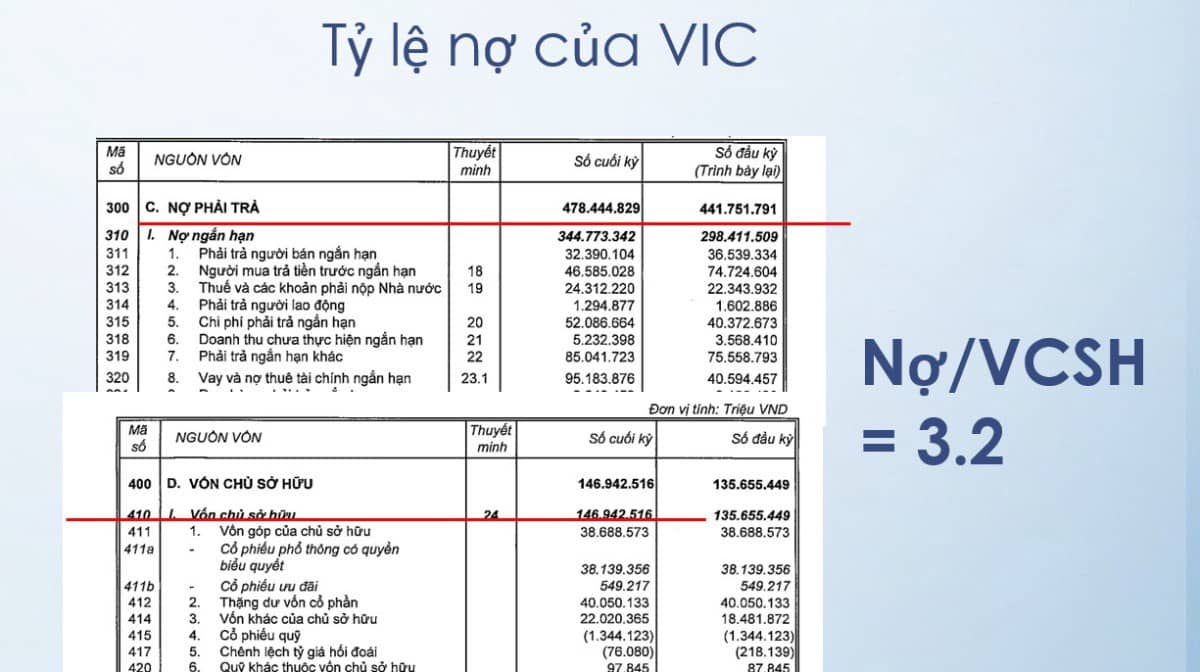
3. Tỷ lệ nợ/VCSH
Và khi doanh nghiệp vay nợ nhiều dẫn đến tỷ lệ nợ/ VCSH ở mức là 3.2 lần một con số ở tương đối cao, và VIC cũng là 1 trong những doanh nghiệp sử dụng đòn bẩy lớn và tăng trưởng dựa trên nhiều vốn vay nợ.
⇒ Điều này nếu duy trì trong lâu dài thì doanh nghiệp phải đối mặt với việc chi trả lãi vay lớn hằng quý đặc biệt khi tỷ giá đang leo ở mức cao thì những khoản vay USD của doanh nghiệp còn bị ảnh hưởng do lỗ chênh lệch tỷ giá
Ngoài ra VIC mới có thông tin gần đây phát hành 250tr USD trái phiếu tương đương với hơn 6k tỷ lãi suất 9.5-10%/ năm. Nếu so với lô trái phiếu trước đó lãi suất 3%/ năm thì lô trái phiếu này đang có lãi suất cao gấp 3 trước đó. Tại sao Vin lại phát hành trái phiếu lãi suất cao như vậy lý do là vì hiện tại lãi suất trái phiếu chính phủ Mỹ đã là 5%/ năm nên muốn thu hút đc NĐT thì chỉ còn cách là phải tăng lãi suất lên.
Và điều này sẽ làm cho doanh nghiệp phải gánh 1 khoản chi tài chính và chi phí lãi vay khá lớn trong những quý tới
Vậy VIC đã giảm sâu định giá rẻ thì có nên đầu tư? Chi tiết phân tích cổ phiếu VIC nhà đầu tư có thể theo dõi trong video dưới đây





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích