MSN - Từ giảm nợ đến cổ tức: Ba ưu tiên sử dụng vốn của Masan.
--------
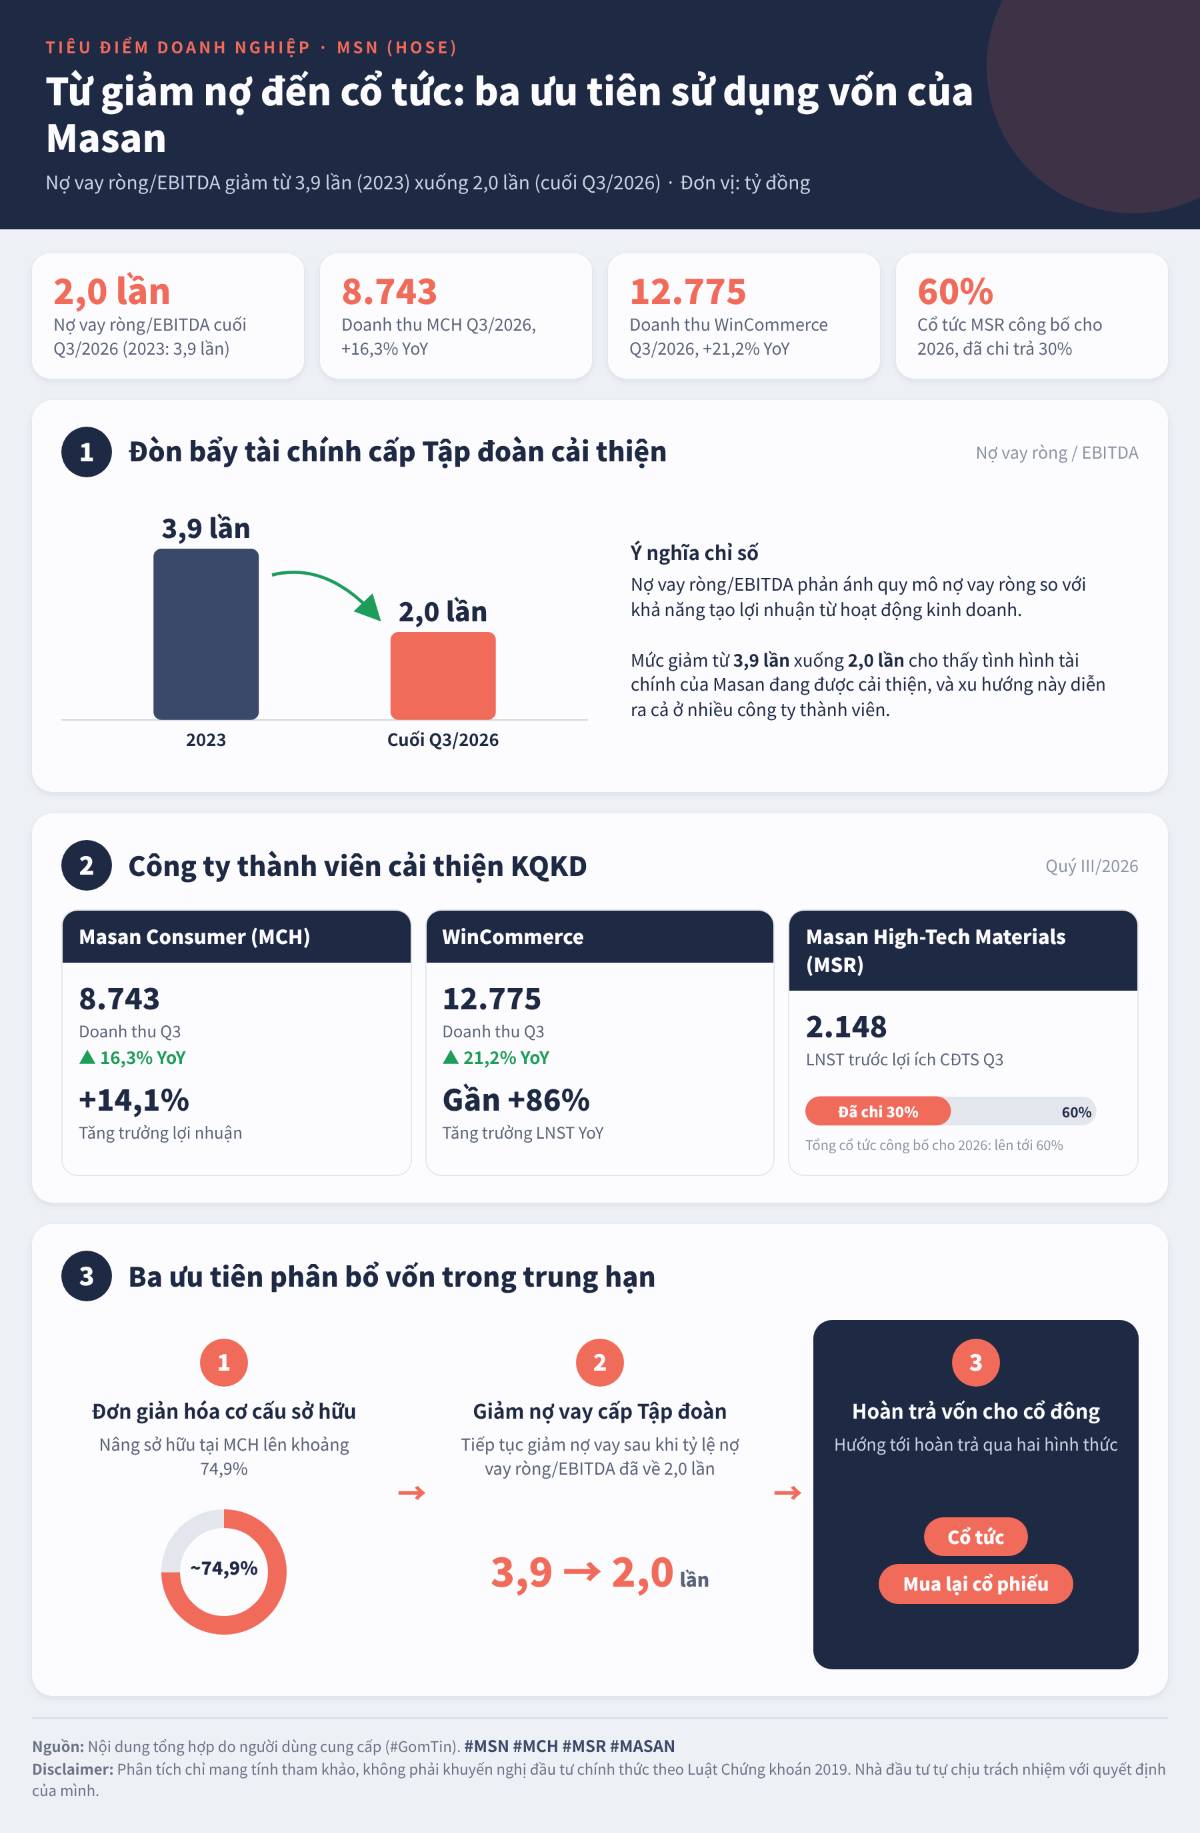
Tỷ lệ nợ vay ròng trên EBITDA của Masan đã giảm từ 3,9 lần năm 2023 xuống còn 2,0 lần vào cuối quý III/2026. Chỉ số này phản ánh quy mô nợ vay ròng so với khả năng tạo lợi nhuận từ hoạt động kinh doanh => cho thấy tình hình tài chính của Masan đang được cải thiện.
Xu hướng này không chỉ diễn ra ở cấp Tập đoàn mà còn tại nhiều công ty thành viên, nhờ KQKD cải thiện, cụ thể trong Q3/2026.
- MCH: DT đạt 8.743 tỷ đồng, tăng 16,3% yoy, trong khi lợi nhuận tăng 14,1%.
- MSR: LNST trước lợi ích CĐTS 2.148 tỷ đồng, công bố cổ tức cho 2026 lên tới 60%, đã chi trả 30%.
- WinCommerce: DT đạt 12.775 tỷ đồng (+21,2% YoY) và LNST tăng gần 86% YoY.
=> MSN xác định kế hoạch phân bổ vốn trọng tâm trong trung hạn: Đơn giản hóa cơ cấu sở hữu (nâng sở hữu tại MCH lên khoảng 74,9%), tiếp tục giảm nợ vay cấp Tập đoàn và hướng tới hoàn trả vốn cho cổ đông qua cổ tức hoặc mua lại cổ phiếu.
--------
#GomTin
#MSN #MCH #MSR
#MASAN
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích