(Chuyên viên Tư Vấn Đầu Tư Chứng Khoán - Quản lý Tài sản)
Vn-Index mất gần 31 điểm, hàng loạt cổ phiếu thủng đáy 52 tuần: Thị trường đang phát đi tín hiệu gì?
Ngày 02/11/2026 | Phân tích thị trường chứng khoán Việt Nam
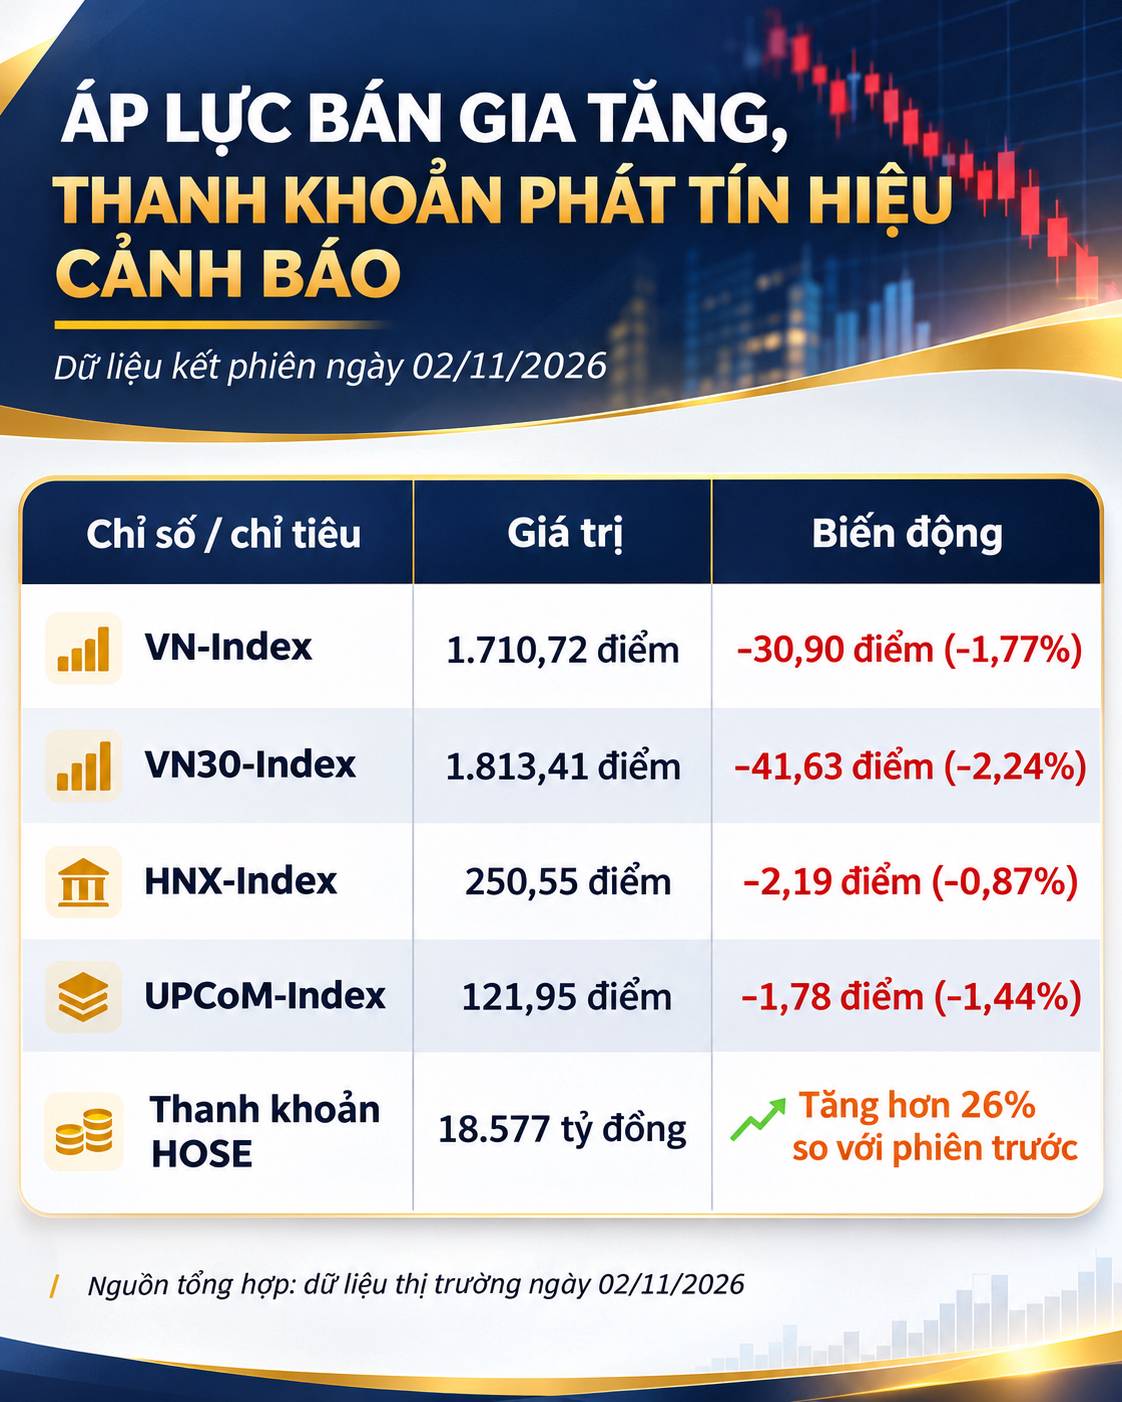
Phiên giao dịch đầu tháng 11/2026 ghi nhận áp lực bán lan rộng, đẩy VN-Index giảm 30,90 điểm, tương ứng 1,77%, về mức đóng cửa 1.710,72 điểm. Thanh khoản tăng mạnh trong bối cảnh giá cổ phiếu suy yếu cho thấy thị trường đang bước vào giai đoạn thử thách rõ rệt về cung – cầu.
Đáng chú ý, áp lực không chỉ tập trung ở cổ phiếu vốn hóa nhỏ hay mang tính đầu cơ. Nhiều doanh nghiệp lớn trong các lĩnh vực ngân hàng, công nghệ, phân bón, cao su, bất động sản và xuất khẩu cũng xuất hiện trong danh sách cổ phiếu thiết lập đáy 52 tuần.
Đây là tín hiệu cần được đánh giá thận trọng, bởi mức giảm của chỉ số chung chưa phản ánh hết mức độ suy yếu diễn ra bên dưới thị trường.
Áp lực bán gia tăng, thanh khoản phát tín hiệu cảnh báo
Theo dữ liệu kết phiên ngày 02/11/2026:
VN-Index giảm 30,90 điểm về 1.710,72 điểm, đánh dấu phiên giảm thứ ba liên tiếp; VN30 giảm 41,63 điểm về 1.813,41 điểm. HNX-Index và UPCoM-Index cũng cùng hướng giảm, dù mức suy yếu nhẹ hơn thị trường chính.
Thanh khoản toàn sàn HOSE đạt 18.577 tỷ đồng, tăng hơn 26% so với phiên trước, trong khi VN-Index vẫn giảm sâu. Đây là biểu hiện cho thấy lượng cung được đưa ra thị trường tăng lên và lực cầu chưa đủ mạnh để tạo ra trạng thái cân bằng bền vững.
Độ rộng thị trường càng làm rõ áp lực bán: HOSE ghi nhận 281 mã giảm so với 46 mã tăng; riêng VN30 có 27 mã giảm và chỉ 2 mã tăng. Trong phiên, VN-Index tiến sát vùng 1.700 điểm trước khi hồi phục và đóng cửa ở 1.710,72 điểm.
Một nhịp hồi phục về điểm số cần được xác nhận bằng sự cải thiện đồng thời của độ rộng thị trường, thanh khoản và sức mạnh của các nhóm cổ phiếu dẫn dắt. Cho đến cuối phiên 02/11, các tín hiệu này chưa xuất hiện rõ ràng.
Nhóm vốn hóa lớn suy yếu, khối ngoại tiếp tục bán ròng
Tâm điểm gây sức ép lên thị trường là nhóm ngân hàng, nguyên vật liệu và công nghệ.
Trong nhóm ngân hàng, VPB giảm 6,10%, VCB giảm 4,80%, BID giảm 4,19% và LPB giảm 4,43%. Sự suy yếu đồng thời của nhiều cổ phiếu ngân hàng vốn hóa lớn khiến VN-Index chịu áp lực đáng kể.
Nhóm nguyên vật liệu cũng điều chỉnh mạnh, với PHR giảm 6,94% về 28.850 đồng/cổ phiếu và DPM giảm 5,15% về 19.350 đồng/cổ phiếu. Cùng với đó, FPT giảm 4,74%, đóng cửa tại 50.200 đồng/cổ phiếu.
Theo số liệu phân nhóm ngành, nhóm ngân hàng giảm 2,94%, nhóm nguyên vật liệu giảm 4,35%, trong khi nhóm công nghệ thông tin giảm 4,57%. Một số nguồn thống kê theo cách phân loại “phần mềm” ghi mức giảm 4,64%; sai lệch nhỏ này chủ yếu xuất phát từ cách phân nhóm ngành của từng nhà cung cấp dữ liệu.
Về hoạt động của nhà đầu tư nước ngoài, HOSE ghi nhận bán ròng 523,23 tỷ đồng, trong khi HNX mua ròng 71,01 tỷ đồng. Sau khi bù trừ, mức bán ròng ròng toàn thị trường xấp xỉ 453 tỷ đồng.
Áp lực bán ròng tập trung tại nhiều cổ phiếu vốn hóa lớn, đặc biệt MBB với khoảng 181,71 tỷ đồng, VCB khoảng 155,15 tỷ đồng, ACB khoảng 117,48 tỷ đồng và STB khoảng 105,45 tỷ đồng. FPT cũng chịu áp lực bán ròng trong phiên, song một số nguồn thống kê còn xếp VPB vào nhóm bị bán ròng mạnh; do đó, cần lưu ý sự khác biệt nhỏ giữa các bảng thống kê khối ngoại.
Việc dòng vốn ngoại bán ròng cùng lúc tại nhiều cổ phiếu vốn hóa lớn là yếu tố bất lợi đối với khả năng phục hồi của thị trường, nhất là khi dòng tiền trong nước chưa cho thấy sự lan tỏa rõ rệt. Tuy nhiên, không phải toàn bộ thị trường đều chịu bán ròng: một số mã như MSN, VIX và SHS vẫn được mua ròng trong phiên.
Hàng loạt cổ phiếu thiết lập đáy 52 tuần: Cảnh báo về sức khỏe thị trường
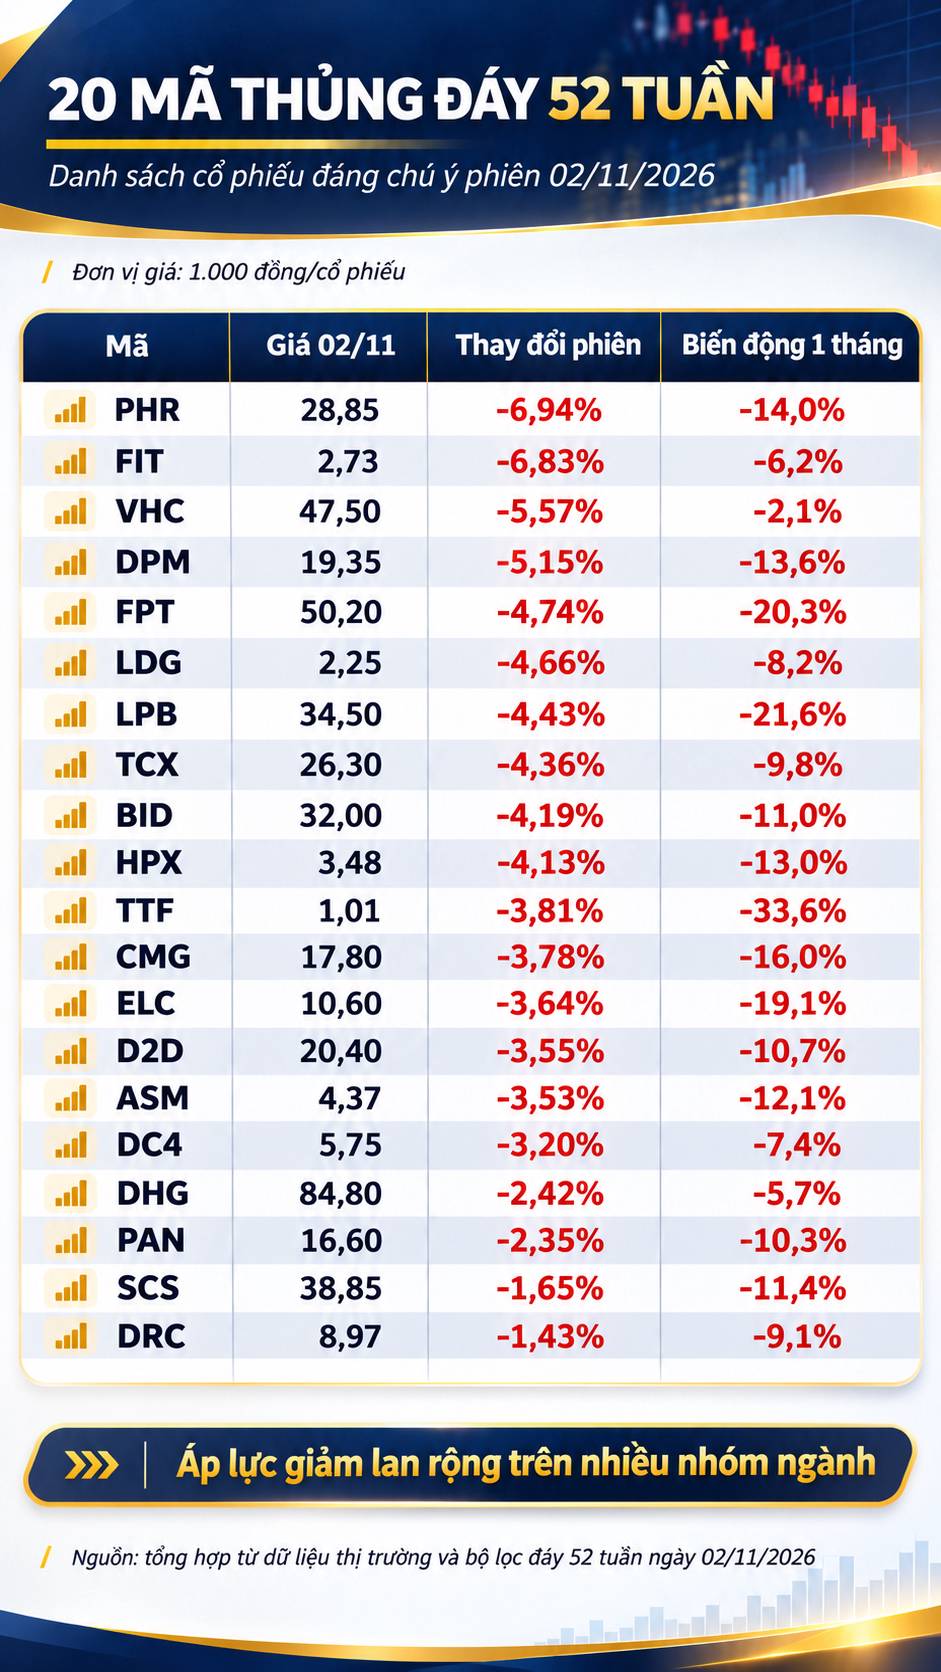
Theo danh sách 20 cổ phiếu trong bộ lọc đáy 52 tuần ngày 02/11/2026, áp lực suy yếu xuất hiện ở nhiều nhóm ngành thay vì chỉ tập trung vào một lĩnh vực riêng lẻ.
Đơn vị giá: 1.000 đồng/cổ phiếu. Biến động một tháng và tỷ lệ khối lượng so với bình quân 20 phiên lấy từ bộ lọc ảnh nguồn; giá đóng cửa và biến động phiên được đối chiếu với dữ liệu thị trường công khai.
Một số tín hiệu đáng quan tâm từ danh sách này:
Nhiều cổ phiếu lớn mất giá đáng kể trong thời gian ngắn.FPT giảm 20,3%, LPB giảm 21,6%, ELC giảm 19,1% và CMG giảm 16% trong một tháng theo bộ lọc. Đây là các mức điều chỉnh đáng kể, cho thấy áp lực bán không còn giới hạn ở nhóm vốn hóa nhỏ.
Lực bán xuất hiện cùng sự gia tăng thanh khoản ở một số mã. Theo dữ liệu bộ lọc, khối lượng giao dịch của PHR đạt 5,3 lần mức bình quân 20 phiên; DC4 đạt 4 lần; BID đạt 2,9 lần; FIT đạt 2,8 lần; VHC và DPM đều đạt 2,5 lần. Đặc biệt, PHR giảm về giá sàn trong ngày với khối lượng giao dịch tăng mạnh.
Sự suy yếu không chỉ giới hạn ở cổ phiếu chu kỳ. Danh sách bao gồm cả doanh nghiệp dược phẩm, hàng tiêu dùng, logistics, công nghệ, ngân hàng và bất động sản. Điều này cho thấy sự điều chỉnh mang tính lan tỏa, không thể giải thích hoàn toàn bằng biến động kinh doanh của một ngành đơn lẻ.
Cần lưu ý rằng thiết lập đáy 52 tuần phản ánh mức giá thấp nhất trong khoảng một năm, chứ chưa tự động chứng minh cổ phiếu đã rẻ so với giá trị nội tại hoặc đã hết nguy cơ giảm tiếp.
Ngân hàng và chứng khoán: Áp lực lên nhóm dẫn dắt
BID, LPB và TCX đồng loạt xuất hiện trong danh sách cổ phiếu thiết lập đáy mới. BID đóng cửa tại 32.000 đồng/cổ phiếu, giảm 4,19%; LPB đóng cửa tại 34.500 đồng/cổ phiếu, giảm 4,43%; TCX giảm 4,36% về 26.300 đồng/cổ phiếu.
Diễn biến này cần được đặt trong bối cảnh nhóm ngân hàng và chứng khoán từng đóng vai trò quan trọng đối với xu hướng của thị trường. Khi các cổ phiếu tài chính suy yếu đồng thời, khả năng VN-Index hình thành nhịp hồi phục bền vững có thể gặp trở ngại.
Tuy nhiên, không thể từ biến động giá của một phiên suy luận rằng chất lượng tài sản, lợi nhuận hoặc triển vọng kinh doanh của toàn bộ nhóm ngân hàng và chứng khoán đã suy giảm tương ứng. Áp lực bán có thể đến từ chốt lời, điều chỉnh danh mục, kỳ vọng định giá hoặc dòng vốn ngoại, thay vì hoàn toàn phản ánh suy yếu nền tảng doanh nghiệp.
Công nghệ: Áp lực định giá và dòng tiền tại nhóm tăng trưởng
FPT, CMG và ELC là ba cổ phiếu công nghệ đáng chú ý trong danh sách. FPT giảm 4,74% về 50.200 đồng/cổ phiếu và chịu áp lực bán ròng từ khối ngoại; CMG giảm 3,78%, ELC giảm 3,64%.
Theo dữ liệu bộ lọc, FPT đã giảm 20,3% trong vòng một tháng, trong khi ELC giảm 19,1% và CMG giảm 16%. Diễn biến này cho thấy nhà đầu tư đang điều chỉnh mức giá sẵn sàng trả cho một số cổ phiếu công nghệ.
Tuy nhiên, để kết luận nguyên nhân thuộc về định giá, triển vọng tăng trưởng, dòng vốn ngoại hay kỳ vọng liên quan đến trí tuệ nhân tạo, cần có phân tích bổ sung về kết quả kinh doanh, triển vọng lợi nhuận, cơ cấu cổ đông và diễn biến sở hữu nước ngoài.
Cao su và phân bón: Lực bán gia tăng ở nhóm nguyên vật liệu
PHR và DPM ghi nhận mức giảm lần lượt 6,94% và 5,15% trong phiên. Dù hai doanh nghiệp có đặc điểm hoạt động khác nhau, cả hai đều chịu áp lực điều chỉnh mạnh trong bối cảnh nhóm nguyên vật liệu giảm 4,35%.
Với PHR, các yếu tố cần theo dõi gồm triển vọng giá cao su, doanh thu hoạt động kinh doanh cốt lõi, tiến độ các khoản thu liên quan đến đất và khu công nghiệp, cũng như dòng tiền thực tế. Với DPM, cần xem xét giá phân bón, chi phí khí đầu vào, sản lượng tiêu thụ và biên lợi nhuận.
Giá cổ phiếu giảm về đáy 52 tuần có thể tạo ra sự thay đổi về mức định giá trên thị trường, nhưng chưa phải là bằng chứng cho thấy cổ phiếu đã trở nên hấp dẫn về mặt đầu tư.
Bất động sản và các nhóm ngành khác: Rủi ro phân hóa tiếp tục
Các mã FIT, LDG, HPX, D2D và ASM cùng xuất hiện trong bộ lọc, phản ánh sức ép lên nhiều doanh nghiệp có hoạt động hoặc được hệ thống phân loại liên quan đến bất động sản.
Ở các lĩnh vực khác, VHC, PAN, DHG, SCS và DRC cũng ghi nhận mức giá thấp mới theo dữ liệu sàng lọc. Tình trạng giá cổ phiếu suy yếu không đồng nghĩa tất cả doanh nghiệp đều gặp vấn đề tài chính như nhau.
Nhà đầu tư cần phân tích riêng tình hình lợi nhuận, nợ vay, khả năng tạo dòng tiền, cơ cấu tài sản và triển vọng ngành trước khi đưa ra quyết định. Trong giai đoạn thị trường yếu, chất lượng doanh nghiệp và tính bền vững của dòng tiền quan trọng hơn việc mua theo mức giá đã giảm sâu.
Vĩ mô vẫn có tín hiệu hỗ trợ, nhưng chưa đủ cải thiện tâm lý
Một điểm đáng chú ý trong phiên 02/11 là thị trường chứng khoán giảm sâu dù một số thông tin kinh tế được công bố gần đây tương đối tích cực.
Theo báo cáo S&P Global công bố ngày 02/11, PMI ngành sản xuất Việt Nam tháng 10/2026 đạt 52,3 điểm, tăng từ 51,9 điểm của tháng 9. Đây là tháng thứ 16 liên tiếp chỉ số duy trì trên ngưỡng 50 điểm, cho thấy hoạt động sản xuất tiếp tục mở rộng.
Tuy nhiên, tốc độ tăng đơn hàng mới và sản lượng đã chậm lại, trong khi chi phí đầu vào cùng khó khăn về nguồn cung vẫn hiện hữu. Do đó, tín hiệu vĩ mô tích cực chưa đủ mạnh để đảo ngược tâm lý thận trọng và áp lực bán trên thị trường chứng khoán.
Bên cạnh đó, Tập đoàn Điện lực Việt Nam công bố điều chỉnh giảm 2% giá bán lẻ điện bình quân từ ngày 01/11/2026, xuống còn 2.159,9037 đồng/kWh, chưa bao gồm VAT. Đây có thể là yếu tố hỗ trợ chi phí đối với một bộ phận doanh nghiệp sử dụng nhiều điện, nhưng tác động thực tế cần được đánh giá dựa trên biểu giá áp dụng và cơ cấu chi phí cụ thể của từng doanh nghiệp.
Biến động thị trường chứng khoán trong ngắn hạn vì vậy chịu ảnh hưởng không chỉ từ triển vọng kinh tế vĩ mô, mà còn từ trạng thái cung – cầu, kỳ vọng của nhà đầu tư và sự dịch chuyển dòng vốn.
VN-Index đứng trước phép thử 1.700 điểm
Sau phiên giảm mạnh, mốc 1.700 điểm trở thành ngưỡng tâm lý cần quan sát trong những phiên kế tiếp.
Kịch bản tích cực: VN-Index duy trì được vùng trên 1.700 điểm, biên độ giảm thu hẹp, số lượng cổ phiếu hồi phục gia tăng và nhóm ngân hàng, chứng khoán, công nghệ dần ổn định. Khi đó, thị trường có thể xuất hiện nhịp phục hồi kiểm định vùng 1.740–1.750 điểm. Đây là vùng tham chiếu theo vận động giá gần đây, không phải mục tiêu chắc chắn.
Kịch bản thận trọng: Chỉ số không thể duy trì vùng 1.700 điểm, trong khi thanh khoản tiếp tục tăng ở các phiên giảm và số lượng cổ phiếu lập đáy mới mở rộng. Khi đó, rủi ro xu hướng giảm kéo dài cần được ưu tiên trong quản trị danh mục.
Đối với nhà đầu tư, việc sử dụng đòn bẩy cao trong giai đoạn thị trường thiếu tín hiệu cân bằng có thể làm gia tăng rủi ro tài khoản. Thay vì mua chỉ vì giá cổ phiếu đã giảm mạnh, cần đánh giá đồng thời ba điều kiện: doanh nghiệp có nền tảng tài chính phù hợp, định giá xuất hiện biên an toàn và diễn biến cung – cầu cho thấy dấu hiệu ổn định.
Góc nhìn từ Ngọc Trâm: Rủi ro lớn nhất không chỉ nằm ở mức giảm của VN-Index
Phiên giao dịch ngày 02/11/2026 cho thấy nhiều cổ phiếu đã chịu mức điều chỉnh sâu hơn đáng kể so với diễn biến chung của chỉ số thị trường. Sự xuất hiện đồng thời của nhiều cổ phiếu đầu ngành trong danh sách thiết lập đáy 52 tuần phản ánh mức độ suy yếu đáng quan tâm của cấu trúc thị trường.
Tuy nhiên, cần phân biệt rõ ba khái niệm: giá cổ phiếu giảm sâu, xu hướng kỹ thuật suy yếu và giá trị nội tại doanh nghiệp suy giảm. Ba yếu tố này có liên quan nhưng không đồng nhất.
Một doanh nghiệp có kết quả kinh doanh tích cực vẫn có thể chứng kiến giá cổ phiếu giảm mạnh khi dòng tiền rút ra hoặc thị trường điều chỉnh kỳ vọng định giá. Ngược lại, một cổ phiếu giảm sâu cũng chưa chắc đã tạo ra cơ hội đầu tư hấp dẫn nếu rủi ro hoạt động kinh doanh tiếp tục tăng lên.
Thông điệp quan trọng nhất sau phiên 02/11 là ưu tiên bảo toàn vốn, quản trị đòn bẩy và chờ tín hiệu xác nhận từ thị trường thay vì cố dự đoán chính xác điểm đáy. Vùng giá thấp có thể mở ra cơ hội tích lũy đối với những doanh nghiệp có nền tảng tốt trong trung và dài hạn, nhưng cơ hội chỉ thực sự rõ ràng khi được hỗ trợ bởi mức định giá hợp lý, chất lượng lợi nhuận và sự cải thiện của dòng tiền trên thị trường.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích