**** BCTC QUÝ 3 BIDV - GIẢM TRÍCH LẬP ĐỂ GIỮ LỢI NHUẬN
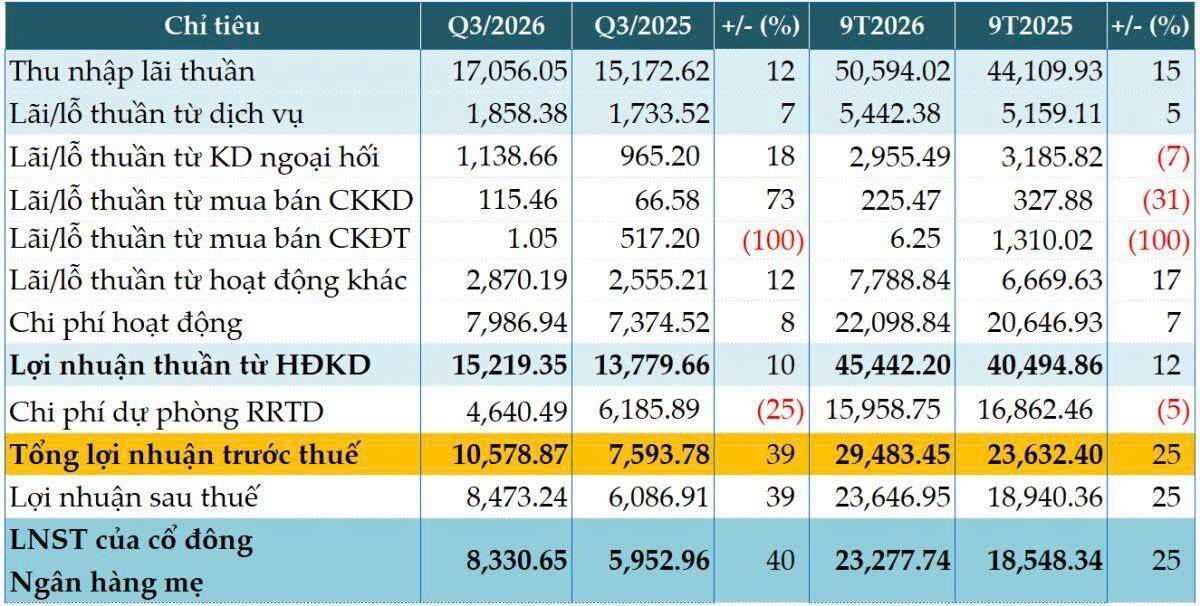
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BID) đã công bố KQKD 9T 2026 với tổng thu nhập hoạt động (TOI) đạt 67,5 nghìn tỷ đồng (2,62 tỷ USD; +10,5% YoY) và LNTT đạt 29,5 nghìn tỷ đồng (1,14 tỷ USD; +24,8% YoY). LNTT quý 3/2026 đạt 10,6 nghìn tỷ đồng (+2,4% QoQ; +39,3% YoY).
Lãi kinh doanh chứng khoán giảm 85,9%, và thu nhập ngoài lãi cả 9 tháng giảm nhẹ 0,5%.
1. Tín dụng và huy động
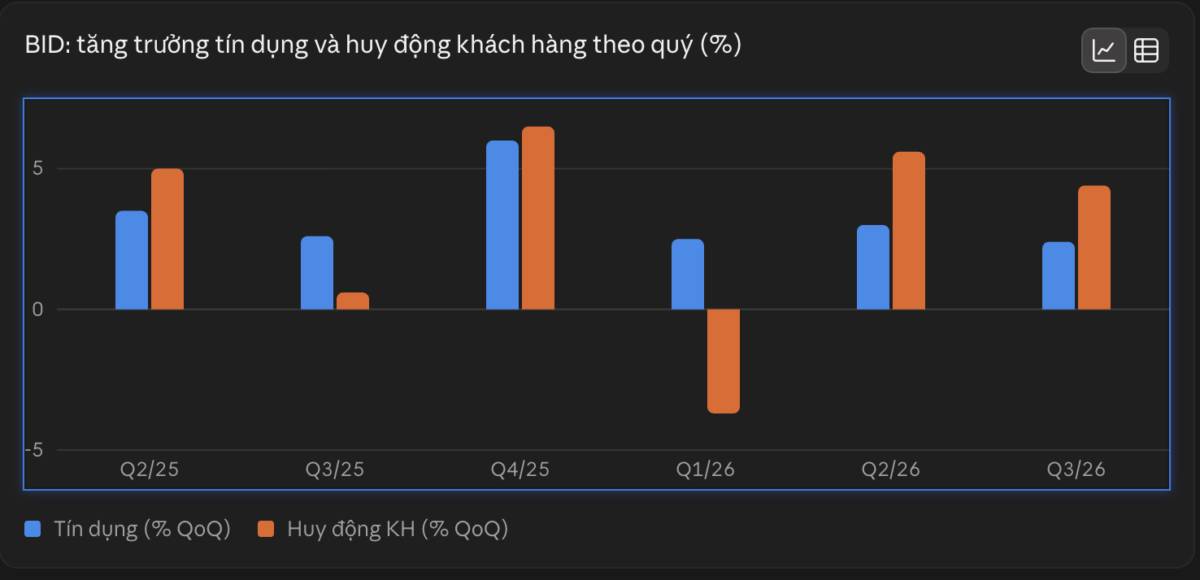
Quý 3 tín dụng tăng 2,4% so với quý trước, chậm hơn quý 2 (3,0%). Tăng 9 tháng khoảng 8,1%, thấp hơn mức 11,6% của toàn hệ thống.
Huy động tăng 4,4% trong quý 3 (sau khi giảm 3,7% ở Q1), nhanh hơn tín dụng. Lũy kế 9 tháng huy động tăng 6,2%, vẫn thấp hơn tín dụng.
Tỷ lệ dư nợ cho vay trên huy động khách hàng (chia đơn giản) giảm từ 110,6% (Q2) xuống khoảng 108,5% (Q3).
NIM (Tiêu cực): Thu nhập lãi thuần (NII) 9T 2026 của BID tăng 14,7% YoY, chủ yếu nhờ tăng trưởng tín dụng trong khi NIM nhìn chung đi ngang. NIM 9T 2026 đạt 2,01% (-4 điểm cơ bản YoY),
2. Nợ xấu
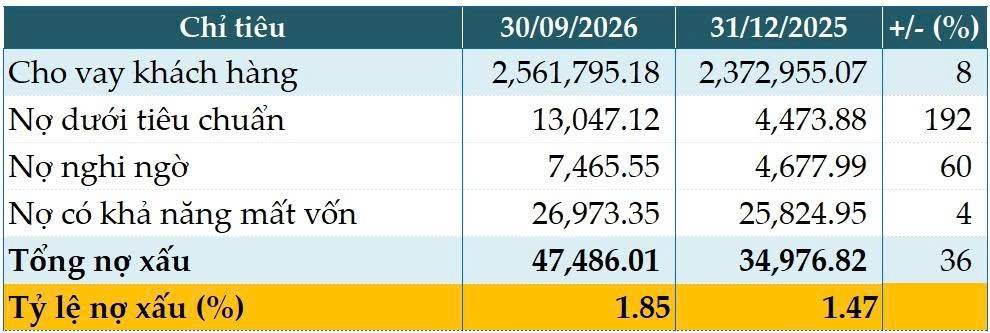
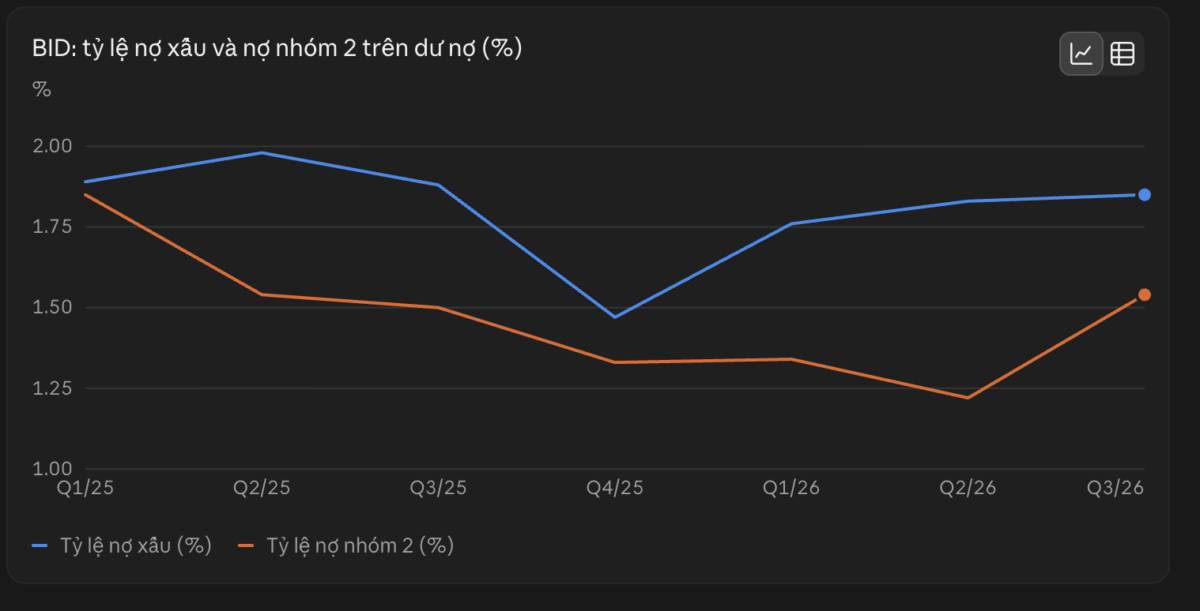
Tỷ lệ nợ xấu tăng nhẹ lên mức 1,85% (+2 điểm cơ bản QoQ; -2 điểm cơ bản YoY) trong quý 3/2026. Tuy nhiên, tỷ lệ nợ nhóm 2 tăng đáng kể QoQ lên mức 1,54% (+32 điểm cơ bản QoQ; +4 điểm cơ bản YoY) trong quý 3/2026
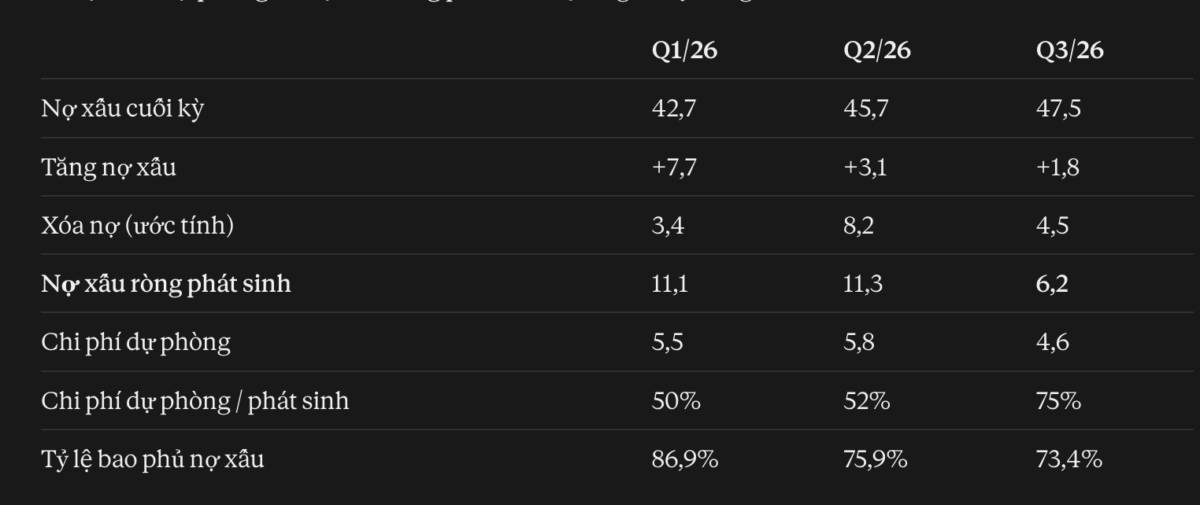
BID đã xử lý rủi ro 16,0 nghìn tỷ đồng nợ xấu trong 9T 2026, tương đương với tỷ lệ trên dư nợ quy năm là 0,87%.
Mục tiêu NPL: ban lãnh đạo kỳ vọng dưới 1,6% cuối năm.
Tổng kết: điểm khen BIDV lần này là đã có sự cải thiện ở phần nguồn vốn huy động, không còn quá hụt hơi so vs giai đoạn đầu năm.
Chất lượng Tài sản xấu đi và dự phòng nợ xấu liên tục giảm dần 3 quý so vs CTG VCB thì BIDV không là 1 lựa chọn an toàn và định giá lại không phải quá rẻ.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích