Lãi suất giảm có đủ để thúc đẩy tăng trưởng kinh tế Việt Nam?
Giảm lãi suất thường được xem là một công cụ quan trọng để hỗ trợ tăng trưởng kinh tế. Khi chi phí vốn giảm, doanh nghiệp có thể giảm áp lực tài chính, cải thiện dòng tiền và có thêm động lực đầu tư, mở rộng sản xuất.
Tuy nhiên, hiệu quả của chính sách này không chỉ phụ thuộc vào mặt bằng lãi suất, mà còn nằm ở khả năng cung ứng vốn của hệ thống ngân hàng và nhu cầu sử dụng vốn của nền kinh tế.
1. Tín dụng tăng nhanh hơn huy động vốn: Áp lực cân đối nguồn vốn
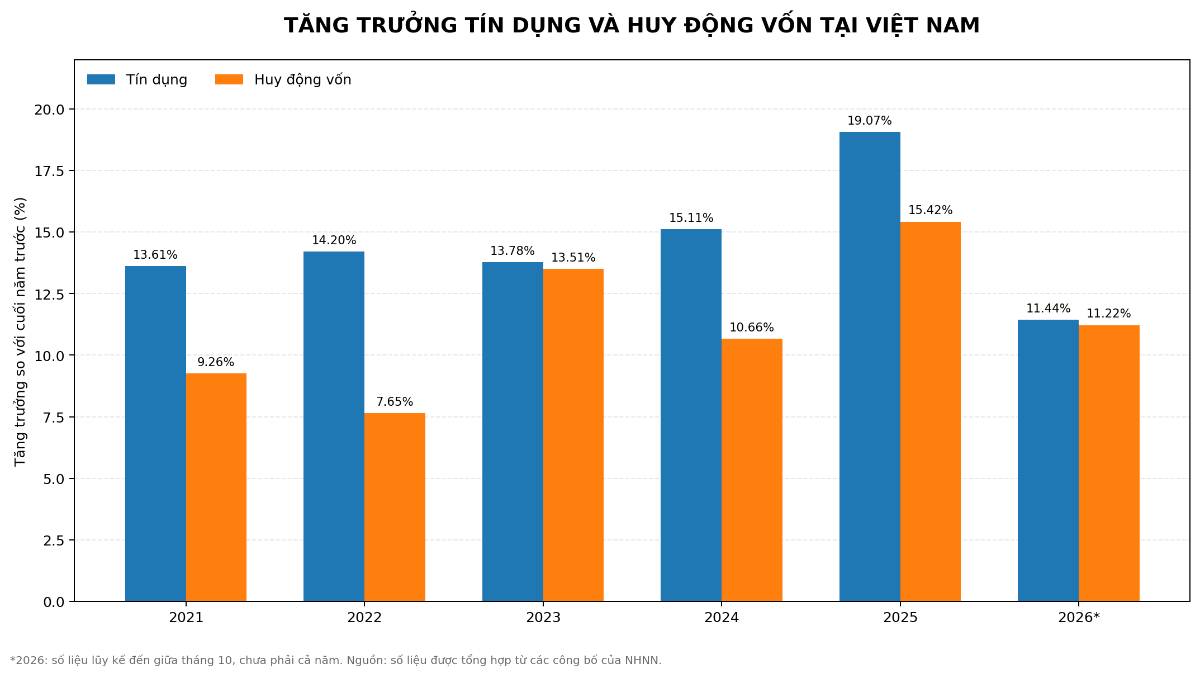
Theo số liệu Ngân hàng Nhà nước công bố ngày 19/10/2026, tính đến giữa tháng 10, tăng trưởng tín dụng đạt 11,44% so với cuối năm 2025, trong khi huy động vốn tăng 11,22%. Chênh lệch giữa hai mức tăng trưởng là 0,22 điểm phần trăm.
Điều này cho thấy dư nợ tín dụng đang tăng nhanh hơn nguồn vốn huy động từ tiền gửi. Nếu xu hướng này kéo dài, các ngân hàng sẽ cần chủ động hơn trong việc cân đối nguồn vốn để đáp ứng nhu cầu cho vay.
Đồng thời, ngân hàng phải giải quyết bài toán giữa hai mục tiêu: giảm lãi suất cho vay để hỗ trợ doanh nghiệp và duy trì mức lãi suất huy động đủ cạnh tranh để thu hút tiền gửi. Nếu chi phí huy động giảm chậm hơn lãi suất cho vay, biên lãi ròng của ngân hàng có thể chịu áp lực.
Dù vậy, chênh lệch 0,22 điểm phần trăm chỉ phản ánh sự khác biệt về tốc độ tăng trưởng, chưa đủ để kết luận hệ thống ngân hàng đang thiếu hụt vốn. Để đánh giá đầy đủ, cần xem xét thêm quy mô tiền gửi, dư nợ tín dụng và các nguồn vốn khác của hệ thống.
2. Lãi suất thấp chưa chắc tạo ra nhu cầu vay vốn
Ở phía doanh nghiệp, quyết định vay vốn không chỉ dựa trên lãi suất mà còn phụ thuộc vào triển vọng kinh doanh.
Khi đơn hàng chưa phục hồi, hàng tồn kho còn cao hoặc sức mua yếu, doanh nghiệp có thể trì hoãn kế hoạch mở rộng dù chi phí vay đã giảm. Trong trường hợp này, vay thêm vốn không nhất thiết giúp tăng trưởng mà còn có thể làm gia tăng áp lực trả nợ.
Ngược lại, khi nhu cầu thị trường cải thiện và đơn hàng tăng trở lại, mặt bằng lãi suất thấp sẽ phát huy tác dụng rõ ràng hơn. Doanh nghiệp có động lực vay vốn để mở rộng sản xuất, bổ sung hàng tồn kho và đầu tư vào năng lực kinh doanh.
Điều đó cho thấy hiệu quả của chính sách tiền tệ phụ thuộc không chỉ vào khả năng tiếp cận vốn, mà còn vào khả năng chuyển nguồn vốn thành hoạt động sản xuất và doanh thu thực tế.
3. Tăng trưởng bền vững cần cả nguồn vốn và đầu ra
Giảm lãi suất có thể hỗ trợ nền kinh tế thông qua việc giảm chi phí tài chính, khuyến khích đầu tư và tiêu dùng. Tuy nhiên, chính sách này khó tạo ra tác động mạnh nếu nhu cầu thị trường chưa đủ lớn hoặc doanh nghiệp chưa nhìn thấy cơ hội sinh lời.
Bên cạnh việc duy trì mặt bằng lãi suất hợp lý, tăng trưởng kinh tế còn cần sự phục hồi của tiêu dùng, cải thiện đơn hàng, hiệu quả giải ngân đầu tư công và khả năng tiếp cận các kênh vốn phù hợp với từng loại hình doanh nghiệp.
Lãi suất thấp giúp giảm chi phí vốn, nhưng triển vọng đầu ra mới là yếu tố quan trọng quyết định doanh nghiệp có sẵn sàng vay vốn để đầu tư hay không. Vì vậy, hiệu quả của chính sách giảm lãi suất nên được đánh giá qua sự phục hồi của hoạt động sản xuất, đầu tư và nhu cầu thị trường, thay vì chỉ nhìn vào mức lãi suất được điều chỉnh.
Theo mọi người, trong bối cảnh hiện nay, đâu mới là rào cản lớn hơn đối với tăng trưởng kinh tế Việt Nam: chi phí vốn hay sự thiếu chắc chắn về đầu ra của doanh nghiệp?





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích