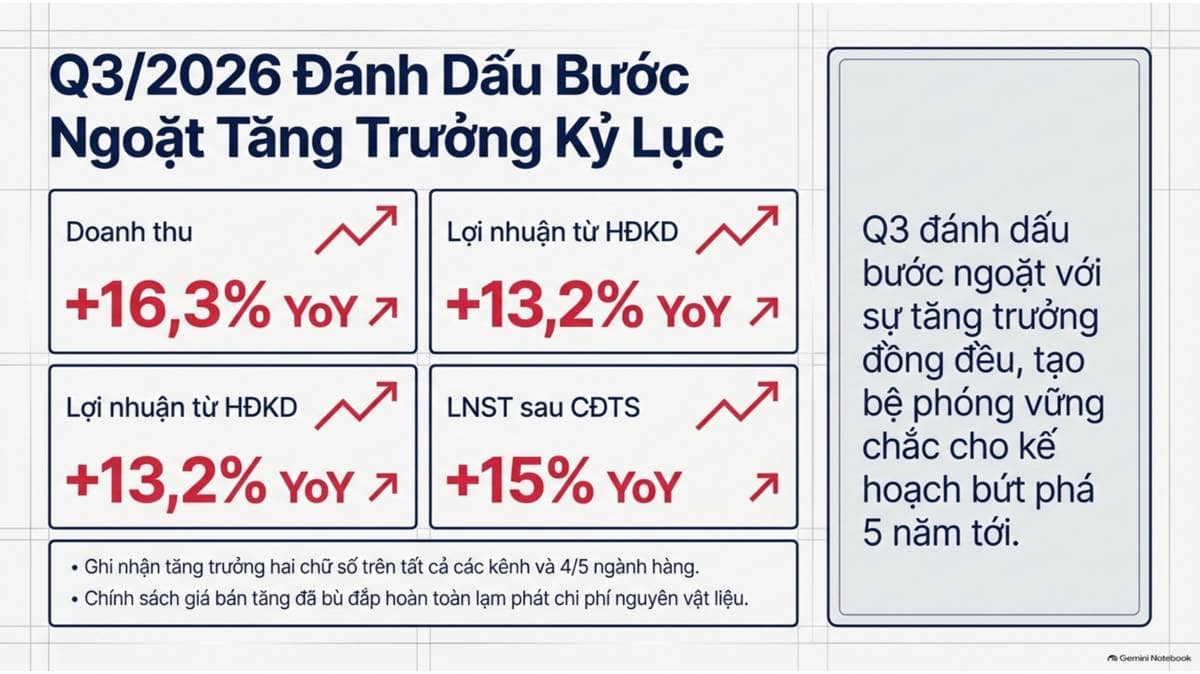
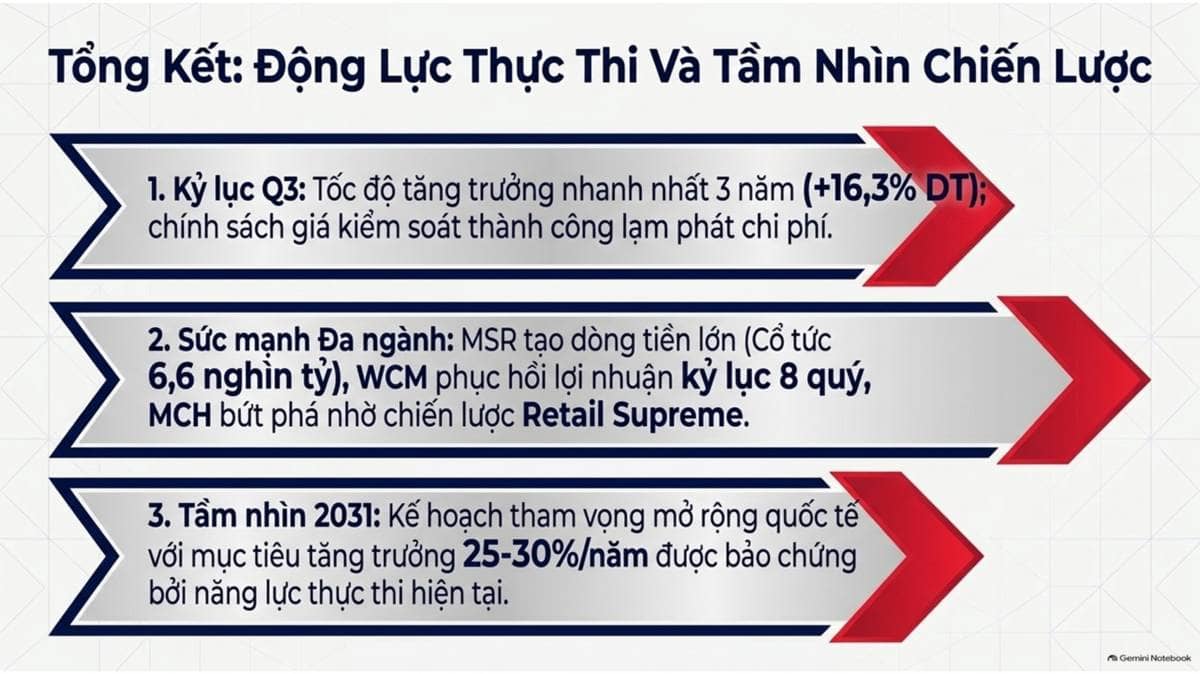
- Doanh thu quý 3/2026 tăng 16,3% YoY, mức nhanh nhất trong ba năm, trong khi LN từ HĐKD tăng 13,2% và LNST sau lợi ích CĐTS tăng 15%. Tất cả các kênh và 4/5 ngành hàng đều ghi nhận tăng trưởng hai chữ số. Giá bán tăng, gần như bù đắp cho lạm phát chi phí nguyên vật liệu.
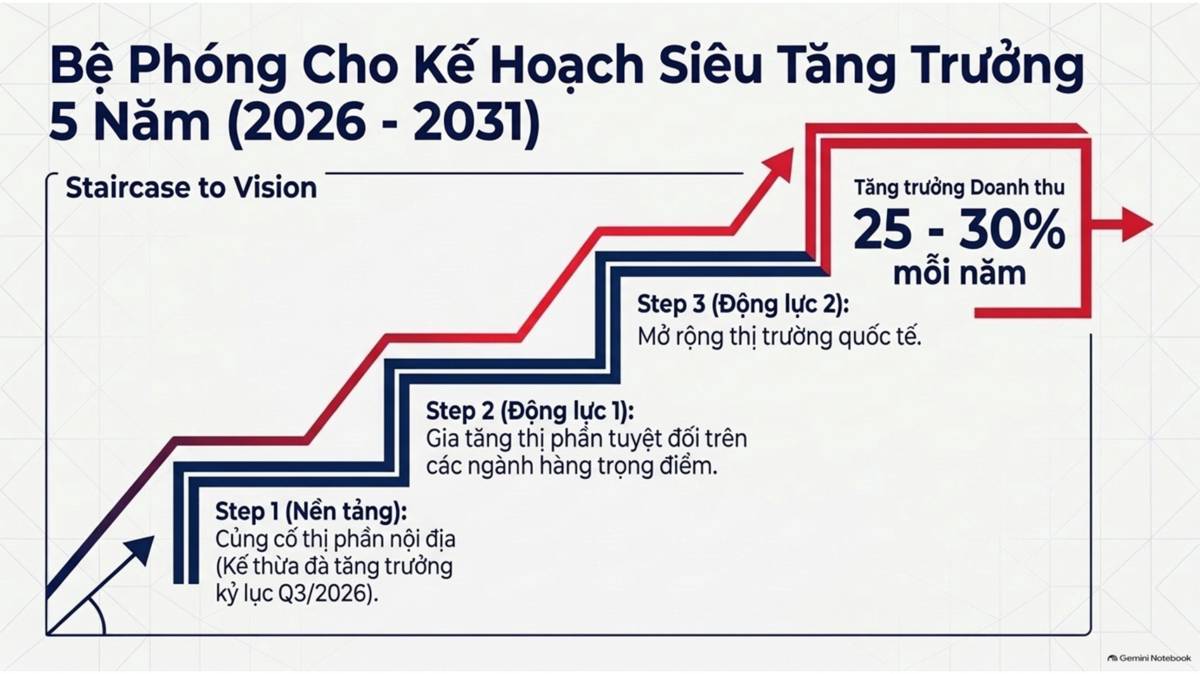
- Ban lãnh đạo cũng đưa ra kế hoạch 5 năm tham vọng hơn, dựa trên việc gia tăng thị phần và mở rộng ra thị trường quốc tế.
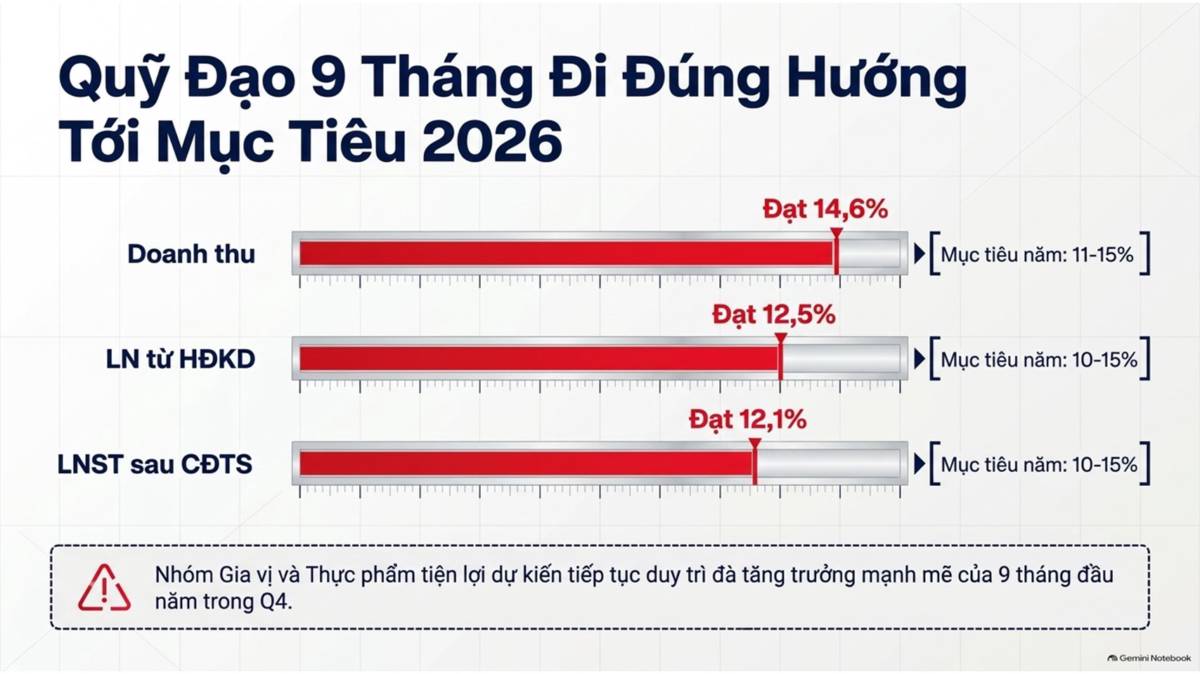
- Triển vọng và kế hoạch: Tăng trưởng 9T 2026 (doanh thu 14,6%, LN từ HĐKD 12,5%, LNST sau lợi ích CĐTS 12,1%) đang đi đúng hướng để đạt kế hoạch năm 2026 (11-15% / 10-15% / 10-15%). Ban lãnh đạo kỳ vọng nhóm Gia vị và Thực phẩm tiện lợi sẽ duy trì tốc độ tăng trưởng của 9T trong quý 4. Ban lãnh đạo cũng nêu tham vọng cho 5 năm tới, một trong số đó là tăng trưởng doanh thu 25-30% mỗi năm.
- Cấp độ tập đoàn:
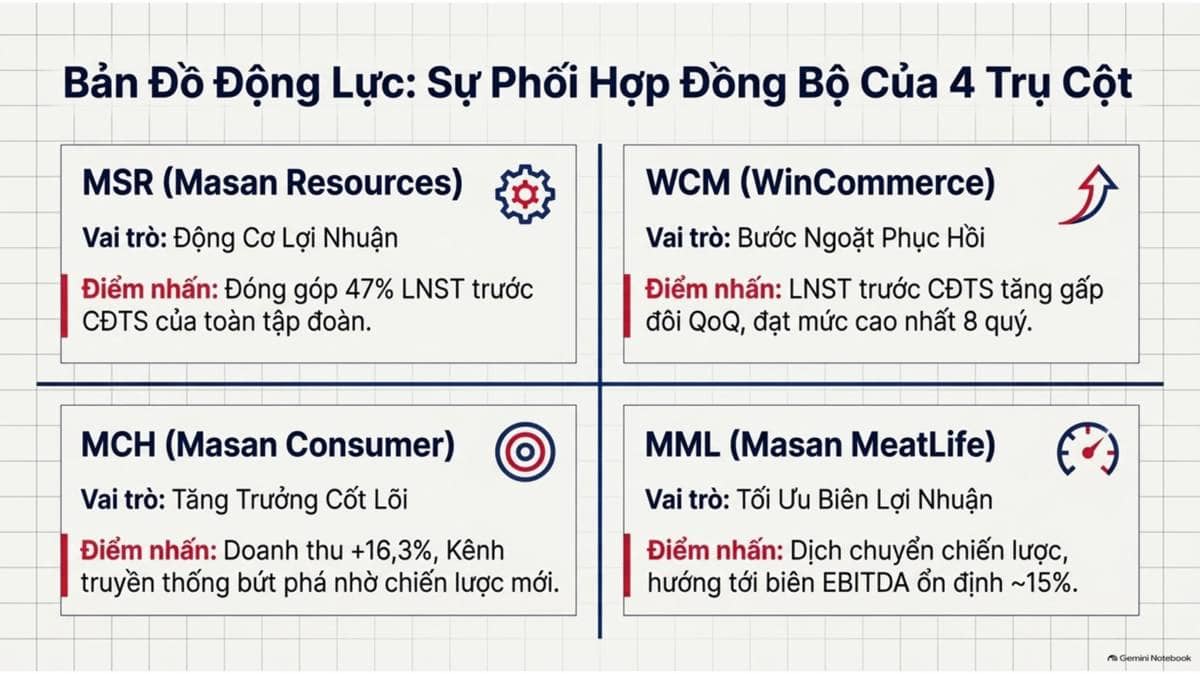
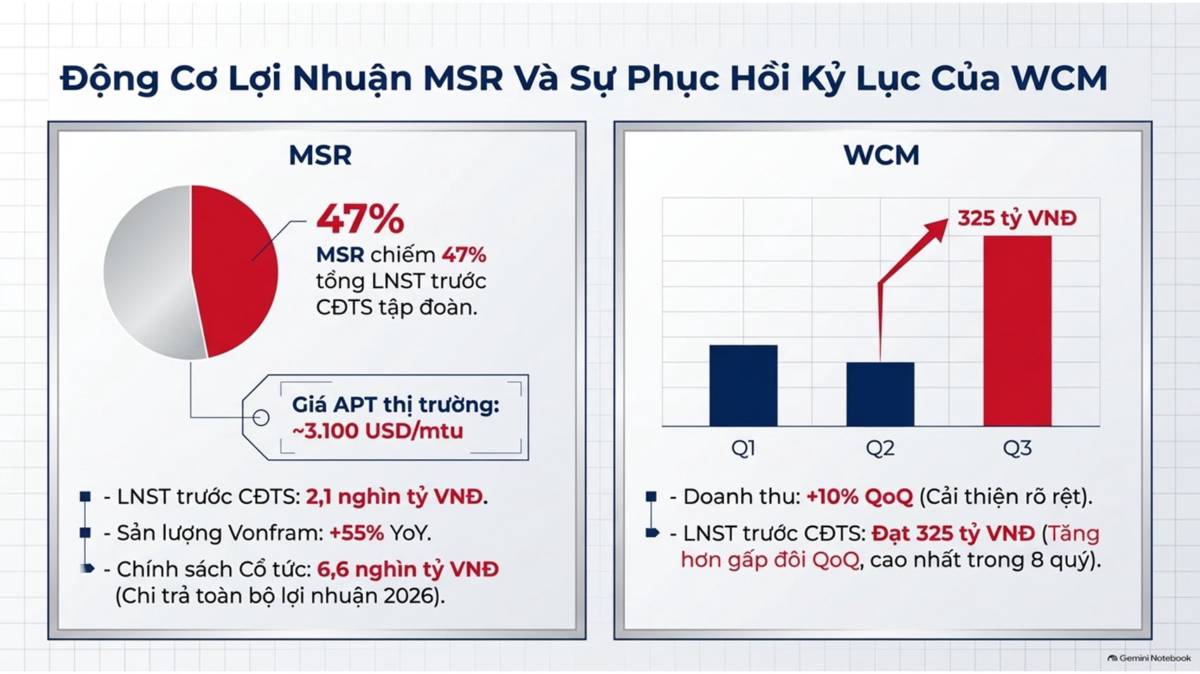
+ MSR đóng góp phần lớn vào mức tăng lợi nhuận trong quý 3 và hiện chiếm khoảng 47% LNST trước CĐTS của tập đoàn.
+ WinCommerce: Quý 3 ghi nhận bước cải thiện rõ rệt so với quý 2 khi doanh thu tăng khoảng 10% QoQ và LNST trước CĐTS tăng hơn gấp đôi so với quý trước, đạt 325 tỷ đồng, mức cao nhất trong 8 quý.
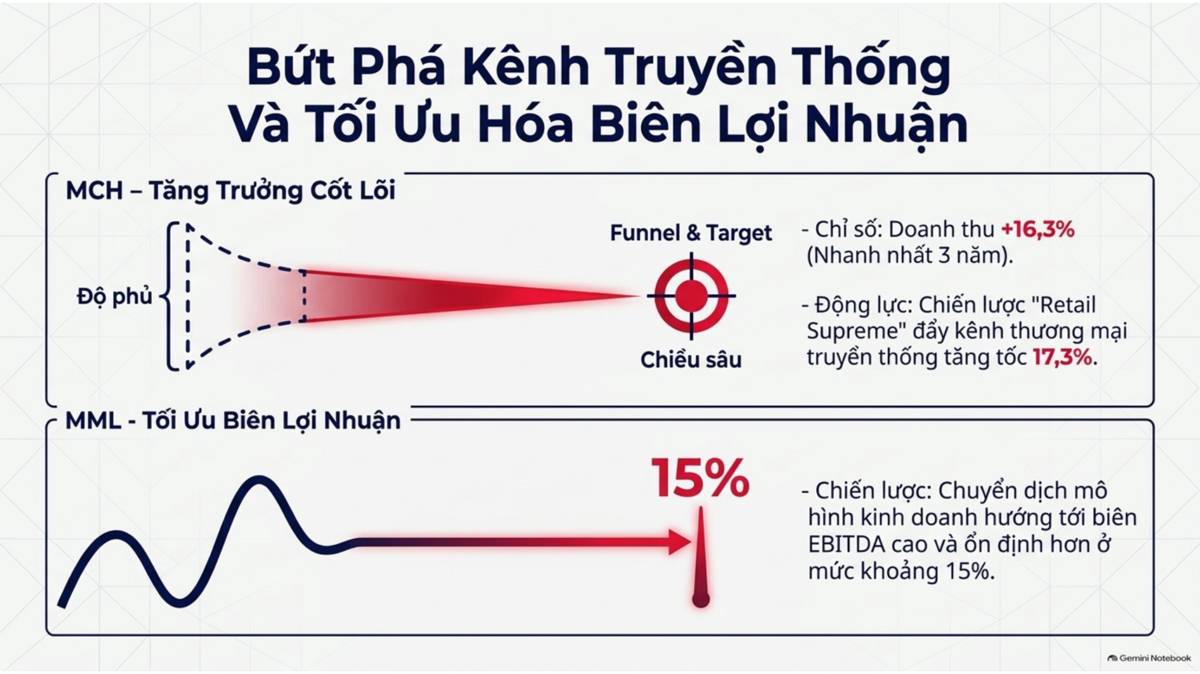
+ Masan Consumer: Tăng trưởng doanh thu quý 3 đạt 16,3%, mức nhanh nhất trong ba năm. Kênh thương mại truyền thống tăng tốc lên 17,3% nhờ Retail Supreme chuyển trọng tâm từ độ phủ sang chiều sâu.
+ Masan Resources (MSR/MHT): LNST trước CĐTS quý 3 đạt 2,1 nghìn tỷ đồng. Giá APT thị trường đạt trung bình khoảng 3.100 USD/mtu và sản lượng vonfram chứa trong quặng tinh tăng 55% YoY. MSR đã công bố cổ tức 6,6 nghìn tỷ đồng, được mô tả là toàn bộ lợi nhuận năm 2026 của MSR.
+ Masan MeatLife - chuyển dịch hướng tới biên EBITDA cao hơn và ổn định hơn ở mức khoảng 15%.





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích