NT2 báo lãi quý III gấp đôi, nhưng “bài toán tiền mặt” mới là điều cần theo dõi
Lợi nhuận cốt lõi phục hồi, chi phí khấu hao giảm mạnh và lượng tiền gửi ngân hàng lớn là ba điểm đáng chú ý trong báo cáo quý III/2026 của CTCP Điện lực Dầu khí Nhơn Trạch 2 (HoSE: NT2). Lợi nhuận 9 tháng đã vượt xa kế hoạch cả năm, cổ phiếu tăng khoảng 20% từ giữa tháng 9 đến nay.
Quý III: doanh thu tăng gần một nửa, lợi nhuận tăng gấp đôi
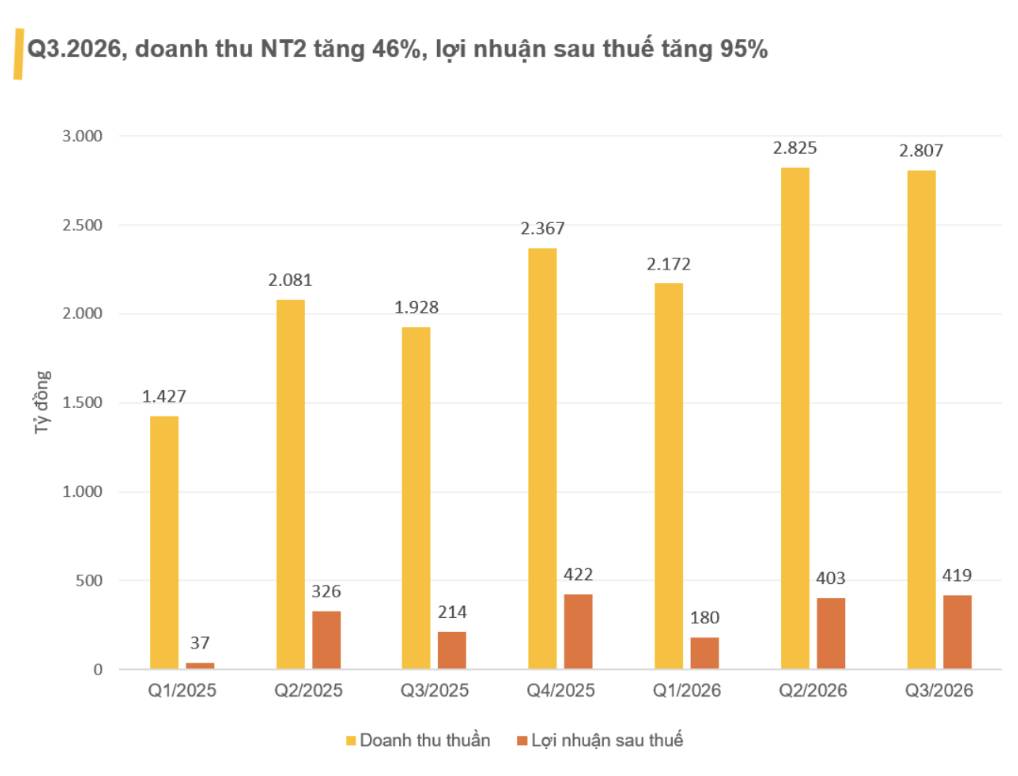
Quý III/2026, NT2 ghi nhận doanh thu thuần 2.807 tỷ đồng, tăng 46% so với cùng kỳ. Lợi nhuận trước thuế đạt 524 tỷ đồng (+119%), lợi nhuận sau thuế gần 419 tỷ đồng (+95%).
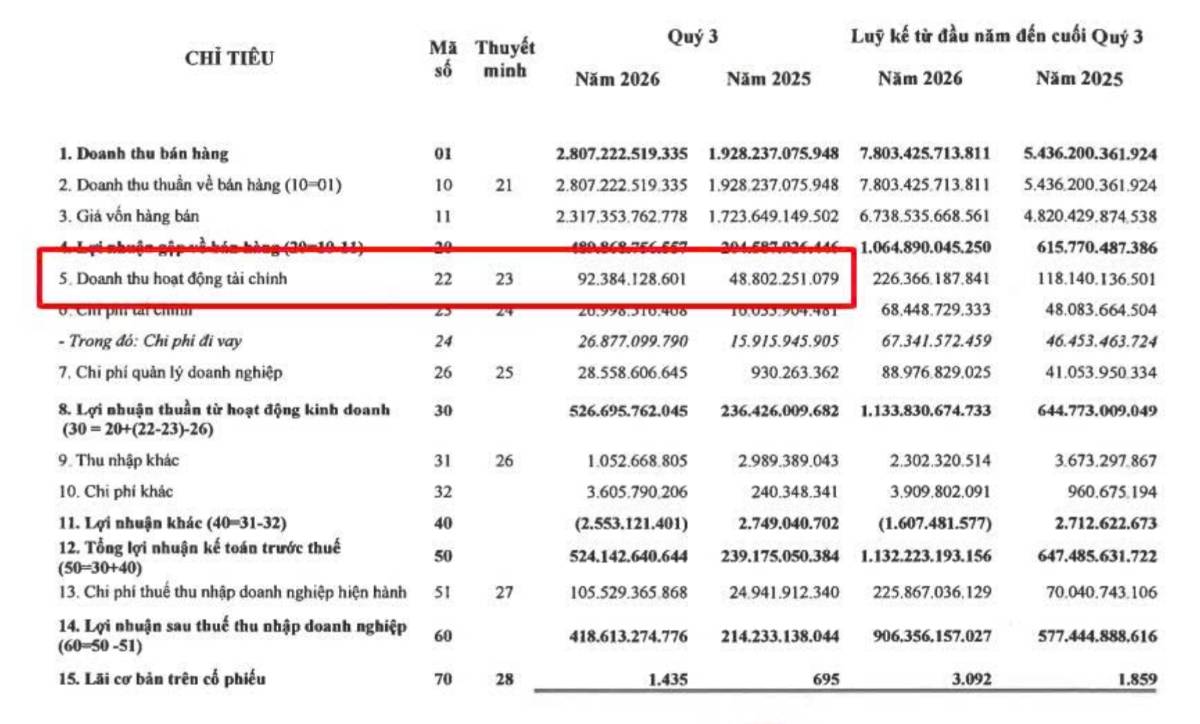
Lợi nhuận gộp đạt gần 490 tỷ đồng, tăng 139%. Doanh thu bán điện tăng gần 879 tỷ đồng, trong khi giá vốn chỉ tăng khoảng 594 tỷ đồng, nên biên lợi nhuận được cải thiện rõ rệt.
Lũy kế 9 tháng, lợi nhuận sau thuế đạt hơn 906 tỷ đồng, tăng 57% so với cùng kỳ, tương đương hơn 211% kế hoạch cả năm (430 tỷ đồng). Dòng tiền thuần từ hoạt động kinh doanh đạt khoảng 1.256 tỷ đồng, cao hơn mức 1.033 tỷ đồng cùng kỳ, cho thấy lợi nhuận đi kèm dòng tiền thực.
Hai động lực: sản lượng tăng và khấu hao giảm
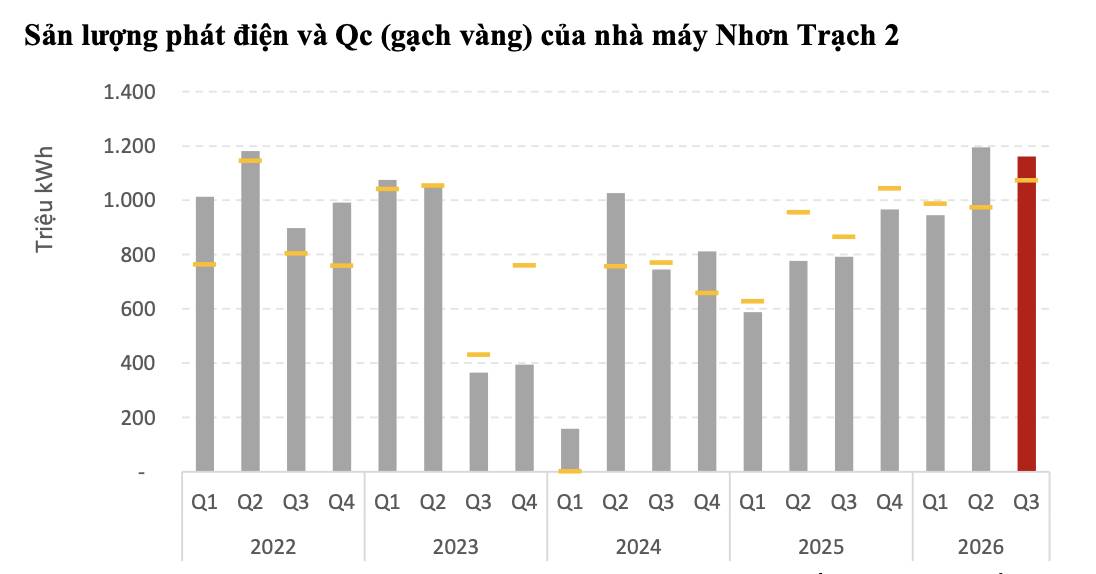
Yếu tố thứ nhất là sản lượng tăng mạnh vượt Qc ~88 triệu kWh
Sản lượng điện thương phẩm quý III đạt khoảng 1.161 triệu kWh, tăng 48% so với cùng kỳ. Trong khi đó, sản lượng điện hợp đồng (Qc) đạt khoảng 1.073 triệu kWh, tăng 24%, tương đương khoảng 92% sản lượng điện thực tế. Sản lượng tăng trong bối cảnh điều kiện thủy văn kém thuận lợi khiến hệ thống điện có nhu cầu huy động nhiệt điện cao hơn. Bên cạnh đó, NT2 có lợi thế từ nguồn cung khí dài hạn của PV GAS, hỗ trợ hoạt động sản xuất điện.
Yếu tố thứ hai là khấu hao giảm mạnh làm cho biên lợi nhuận gộp mở rộng
Trong quý III, chi phí khấu hao được ghi nhận giảm từ khoảng 172 tỷ đồng xuống 38 tỷ đồng, tương đương giảm 134 tỷ đồng. Nhờ đó, giá vốn bình quân giảm khoảng 8,3% so với cùng kỳ, xuống còn 1.996 đồng/kWh, dù giá khí ước tăng lên khoảng 10 USD/MMBTU. Biên lợi nhuận gộp đạt khoảng 17,5%, tăng 6,9 điểm phần trăm so với cùng kỳ.
Theo báo cáo lưu chuyển tiền tệ, khấu hao tài sản cố định 9 tháng chỉ còn khoảng 115 tỷ đồng, so với gần 516 tỷ đồng cùng kỳ, giảm khoảng 401 tỷ đồng (77,7%). Nhìn sâu hơn, đây là yếu tố có sức nặng lớn. Lợi nhuận sau thuế 9 tháng đạt hơn 906 tỷ đồng, tăng 57%, tức tăng thêm khoảng 330 tỷ đồng so với cùng kỳ. Ước tính sơ bộ, nếu tạm tính thuế suất 20%, khoản khấu hao giảm 401 tỷ đồng tương đương khoảng 320 tỷ đồng lợi nhuận sau thuế. Nói cách khác, gần như toàn bộ mức tăng lợi nhuận 9 tháng có thể đến từ việc máy móc, thiết bị đã khấu hao hết, chứ không hoàn toàn từ hiệu quả vận hành tăng thêm.
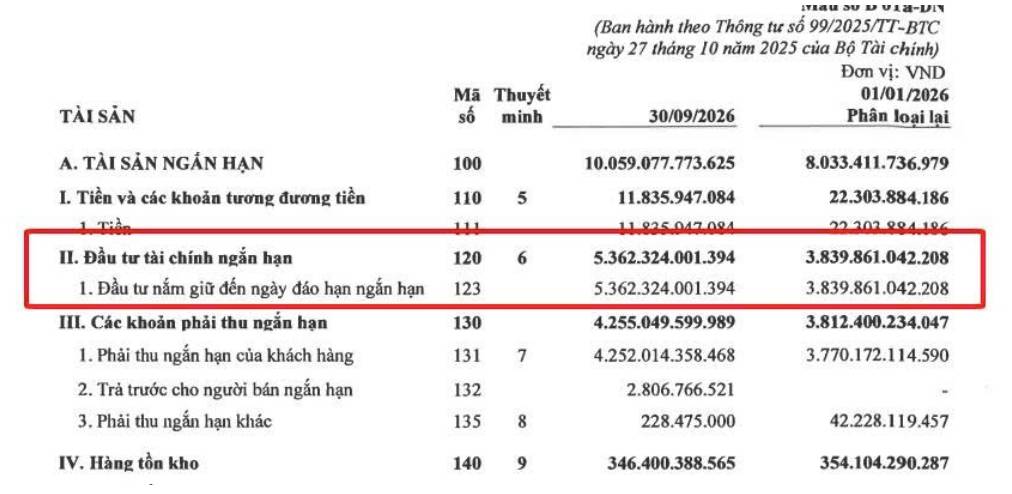
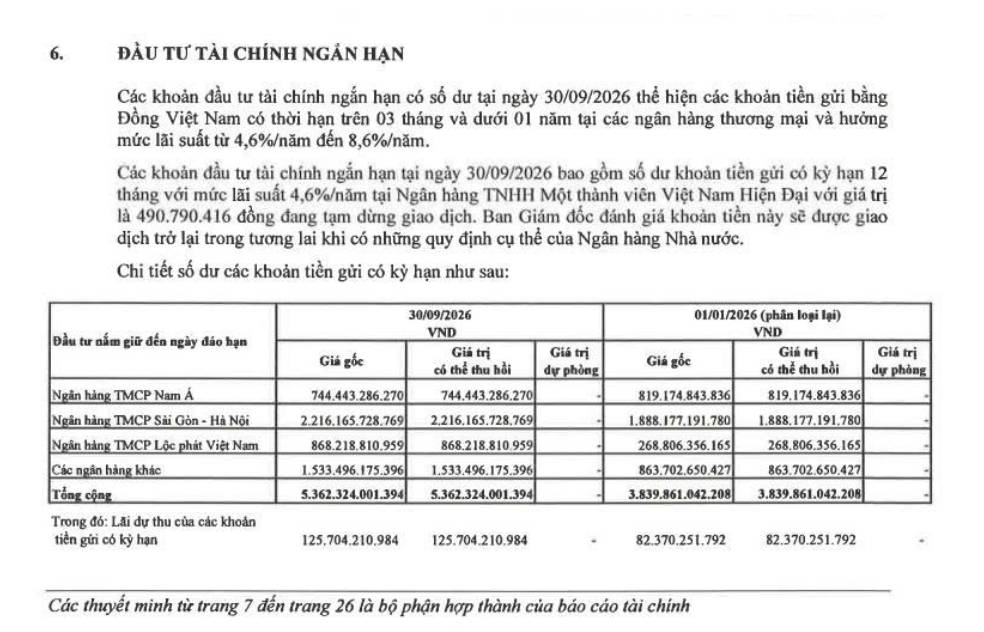
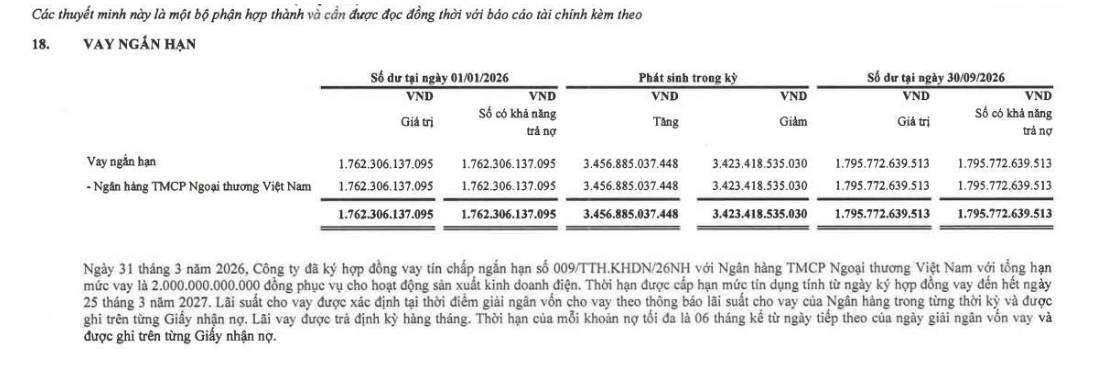
Hoạt động tài chính đóng góp tích cực. Thu nhập tài chính đạt 92 tỷ đồng (+89,3% YoY) nhờ khoản đầu tư tài chính ngắn hạn của NT2 đạt khoảng 5.362 tỷ đồng, tăng khoảng 40% so với đầu năm. Phần lớn khoản mục này là tiền gửi có kỳ hạn tại các ngân hàng thương mại, với lãi suất được công bố trong khoảng 4,6–8,6%/năm kỳ hạn 3 tháng - 1 năm. Trong khi đó, doanh nghiệp có khoản vay ngắn hạn 2.000 tỷ đồng tại Vietcombank thời hạn 6 tháng nhằm phục vụ hoạt động sản xuất kinh doanh điện. Bên cạnh đó, chi phí tài chính tăng lên 27 tỷ đồng (+68,4% YoY). Nhờ đó, chênh lệch thu nhập tài chính và chi phí tài chính đạt khoảng 65 tỷ đồng, gấp đôi cùng kỳ.
Nhìn chung, lượng tiền gửi lớn giúp NT2 tạo thêm thu nhập tài chính, đồng thời duy trì nguồn lực thanh khoản phục vụ hoạt động sản xuất kinh doanh. Trên thực tế, lãi suất tiền gửi thực nhận cao hơn chi phí vay tương ứng, cho thấy sự linh hoạt trong quản trị nguồn vốn của doanh nghiệp khi hưởng lợi từ chênh lệch lãi suất.
Cổ tức tiền mặt 10%: Yếu tố bổ sung cho câu chuyện đầu tư
HĐQT NT2 đã thông qua phương án chi trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 10%, tương ứng 1.000 đồng/cổ phiếu, khoảng 288 tỷ đồng. Ngày đăng ký cuối cùng là 30/10/2026 và ngày thanh toán dự kiến 16/11/2026.
Nhìn chung, Bức tranh quý III của NT2 tích cực: lợi nhuận tăng mạnh, vượt xa kế hoạch cả năm và đi kèm dòng tiền kinh doanh dương. Tuy vậy, nhà đầu tư cần phân biệt giữa phần lợi nhuận mang tính cấu trúc (khấu hao thấp, không tạo tiền mặt) với phần mang tính chu kỳ (sản lượng nhờ thủy văn bất lợi cho thủy điện). Hai phần này không có độ bền như nhau.
Điểm đáng chú ý nhất lại nằm ở bảng cân đối kế toán. Với hơn 5.300 tỷ đồng tiền gửi, điều này cho thấy NT2 đang tận dụng hiệu quả nguồn tiền nhàn rỗi để tạo thêm thu nhập tài chính, qua đó hỗ trợ tích cực cho tăng trưởng lợi nhuận. Quy mô tiền gửi lớn cũng là một điểm cộng về khả năng thanh khoản và mức độ chủ động tài chính của doanh nghiệp.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích