MSN – CỔ PHIẾU MẸ ĐANG ĐƯỢC ĐỊNH GIÁ THẤP HƠN ĐÁNG KỂ SO VỚI GIÁ TRỊ TÀI SẢN?
SOTP ước tính: ~177.000đ/cp trước holding discount – MSN hiện quanh 69.000đ/cp
Một điểm đáng chú ý khi định giá MSN là không nên chỉ nhìn vào P/E hay P/B của tập đoàn, mà cần nhìn theo Sum-of-the-Parts (SOTP) – định giá riêng từng tài sản mà MSN đang sở hữu.
🔹 1. GIÁ TRỊ CÁC TÀI SẢN CHÍNH
Tạm tính theo giá trị hiện tại và tỷ lệ sở hữu kinh tế của MSN:
• MCH: ~180.000 tỷ × 68,2% → ~122.800 tỷ
• MSR: benchmark ~65.000 tỷ × 87,46% → ~56.800 tỷ
• TCB: ~235.000 tỷ × 18,7% → ~43.900 tỷ
• WCM: ~52.600 tỷ × 86,1% → ~45.300 tỷ
• MML: ~9.000 tỷ × 91,2% → ~8.200 tỷ
• Phúc Long: ~6.300 tỷ × ~85% → ~5.400 tỷ
• Các tài sản khác: ~3.000 tỷ
👉 Gross SOTP ≈ 285.000 tỷ đồng
Sau khi trừ khoảng 16.900 tỷ đồng nợ ròng cấp công ty mẹ trên cơ sở pro-forma:
👉 SOTP Equity Value ≈ 268.500 tỷ đồng
Với khoảng 1,52 tỷ cổ phiếu:
👉 SOTP ≈ 177.000đ/cp trước holding discount.
🔹 2. TẠI SAO MSN KHÔNG GIAO DỊCH GẦN SOTP?
Đây là đặc điểm phổ biến của các tập đoàn sở hữu nhiều công ty con/liên kết: Conglomerate/holding discount.
Thị trường thường không trả 100% giá trị SOTP vì:
• Cấu trúc sở hữu phức tạp
• Khó hiện thực hóa ngay toàn bộ giá trị tài sản
• Dòng tiền phải đi qua nhiều tầng công ty
• Nợ và chi phí cấp tập đoàn
• Rủi ro phân bổ vốn giữa các mảng
• Một số tài sản chưa niêm yết nên định giá có độ bất định cao.
Vì vậy, thay vì lấy 177.000đ làm giá trị thị trường trực tiếp, có thể stress-test với các mức discount khác nhau.
📊 3 KỊCH BẢN
🔴 BEAR
SOTP: ~149.000đ/cp
Holding discount: 45%
→ Giá trị sau discount: ~82.000đ/cp
🟡 BASE
SOTP: ~177.000đ/cp
Holding discount: 35%
→ Giá trị sau discount: ~115.000đ/cp
🟢 BULL
SOTP: ~213.000đ/cp
Holding discount: 25%
→ Giá trị sau discount: ~160.000đ/cp
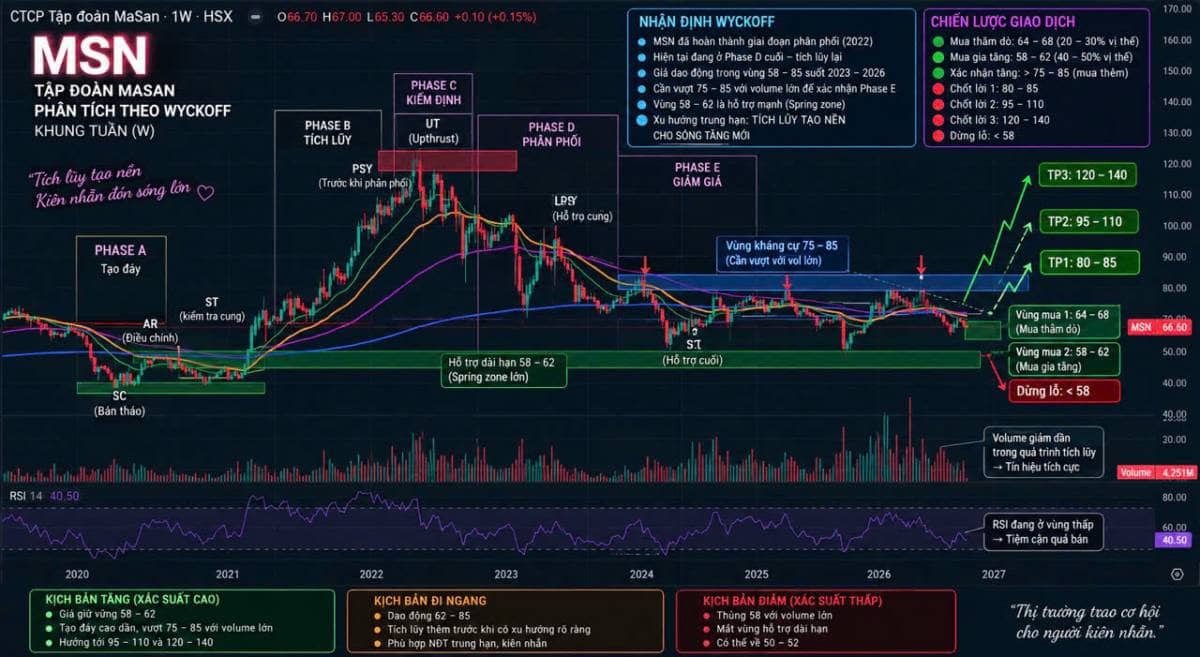
Trong khi MSN hiện quanh 69.000đ/cp.
Điều này cho thấy thị trường đang phản ánh một mức holding discount rất lớn so với SOTP cơ sở.
🔹 3. CATALYST QUAN TRỌNG NHẤT
MSR: Đây là thay đổi đáng chú ý trong mô hình định giá.
Elmet dự kiến mua 4,99% MSR với mức định giá khoảng 2,5 tỷ USD, tạo ra một transaction benchmark đáng tham khảo cho định giá MSR.
Q2/2026, MSR đạt 1.666 tỷ đồng NPAT Pre-MI, trong khi WCM tiếp tục cải thiện mạnh về doanh thu và lợi nhuận.
WCM: Q2/2026 doanh thu đạt ~11.629 tỷ đồng, NPAT Pre-MI ~142 tỷ đồng, tiếp tục cho thấy quá trình cải thiện hiệu quả vận hành.
MCH: tiếp tục là tài sản tạo dòng tiền và lợi nhuận lớn nhất trong hệ sinh thái tiêu dùng của MSN.
Nếu WCM tiếp tục cải thiện profitability + MSR duy trì lợi nhuận cao + MSN giảm nợ cấp công ty mẹ, thị trường có cơ sở để xem xét lại mức holding discount.
🎯 KẾT LUẬN
MSN không đơn thuần là câu chuyện của một cổ phiếu tiêu dùng.
Đây là một bài toán SOTP, trong đó giá trị nằm ở:
MCH + MSR + TCB + WCM + MML + PLH
Điểm đáng chú ý hiện tại là:
👉 Gross SOTP ~285.000 tỷ
👉 SOTP Equity Value ~268.500 tỷ
👉 SOTP cơ sở ~177.000đ/cp trước discount
👉 MSN hiện ~69.000đ/cp
Do đó, câu chuyện quan trọng không chỉ là “MSN có rẻ không?”, mà là:
Thị trường sẽ tiếp tục duy trì holding discount bao nhiêu và khi nào các tài sản bên trong MSN được phản ánh đầy đủ hơn vào giá cổ phiếu mẹ?
Rủi ro cần theo dõi: giá tungsten/MSR, tốc độ cải thiện lợi nhuận WCM, đòn bẩy tài chính và khả năng thu hẹp holding discount.
Lưu ý: SOTP là mô hình định giá dựa trên giả định; giá trị thực tế có thể thay đổi theo giá thị trường của các tài sản, tỷ lệ sở hữu, nợ ròng và mức holding discount.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích