SCS – 42.650đ: CỔ PHIẾU “IN TIỀN” HAY BẪY ĐỊNH GIÁ?
SCS đang đứng trước một bài toán rất thú vị:
Doanh nghiệp hiện tại cực kỳ tốt, nhưng tương lai phụ thuộc rất nhiều vào câu chuyện Long Thành.
📊 Những con số đáng chú ý
2025:
Doanh thu: ~1.270 tỷ
LNST: ~751 tỷ
Biên LN ròng: ~63%
EPS: ~7.9k
P/E tại giá 42.650: ~5,4x
6T/2026:
Doanh thu: 551 tỷ
LNST: 361 tỷ
LNST +1% YoY
Sản lượng -6% YoY
Điểm đáng chú ý:
Sản lượng giảm nhưng lợi nhuận gần như đi ngang.
Nguyên nhân là giá dịch vụ tăng và thu nhập tài chính hỗ trợ lợi nhuận.
💰 Vì sao SCS đặc biệt?
Đây là doanh nghiệp có:
✔ Biên lợi nhuận cực cao
✔ Dòng tiền tốt
✔ Nợ thấp
✔ Thị phần lớn tại Tân Sơn Nhất
✔ Khả năng tăng giá dịch vụ
✔ Cổ tức tiền mặt hấp dẫn
ĐHĐCĐ 2026 thông qua định hướng chia cổ tức ít nhất 30% bằng tiền mặt.
Với giá 42.650đ, nếu cổ tức khoảng 5.000đ/cp thì yield lên tới ~11,7%.
🚀 Nhưng catalyst lớn nhất là LONG THÀNH
Long Thành vừa là:
⚠️ RỦI RO
vừa là:
🚀 CATALYST
Nếu hàng hóa chuyển khỏi Tân Sơn Nhất mà SCS không có vai trò đáng kể tại Long Thành:
→ sản lượng giảm
→ tăng trưởng chậm
→ P/E thấp có thể kéo dài.
Nhưng nếu SCS có vai trò lớn trong chuỗi khai thác cargo Long Thành:
→ mở ra công suất mới
→ tăng sản lượng
→ tăng doanh thu
→ tăng lợi nhuận
→ có khả năng re-rating định giá.
Đây là biến số quan trọng nhất của SCS trong 2026–2027.
Tuy nhiên cần lưu ý: hiện chưa nên coi SCS chắc chắn sở hữu/vận hành 20% nhà ga hàng hóa Long Thành. Vietcap gần đây đã loại giả định 20% này khỏi mô hình định giá.
🌏 Câu chuyện dài hạn vẫn rất đáng chú ý
Việt Nam tiếp tục:
FDI → sản xuất điện tử → xuất khẩu → TMĐT → logistics → air cargo
SCS đang đứng ngay tại một mắt xích có giá trị cao trong chuỗi này.
Công ty cũng đã xác định chiến lược:
tham gia các dự án sân bay Long Thành và sân bay khác
đầu tư SCSC-2
chuyển đổi số
phát triển nền tảng logistics hàng không.
🎯 Em nhìn SCS thế nào ở 42.650?
Bear Case 🔴
Long Thành làm mất đáng kể sản lượng → SCS trở thành cổ phiếu cổ tức.
Base Case 🟡
SCS duy trì vị thế tại Tân Sơn Nhất + air cargo tăng → lợi nhuận ổn định, cổ tức cao.
Bull Case 🟢
SCS có vai trò đáng kể tại Long Thành → mở ra chu kỳ tăng trưởng mới 2027–2030.
⭐ KẾT LUẬN
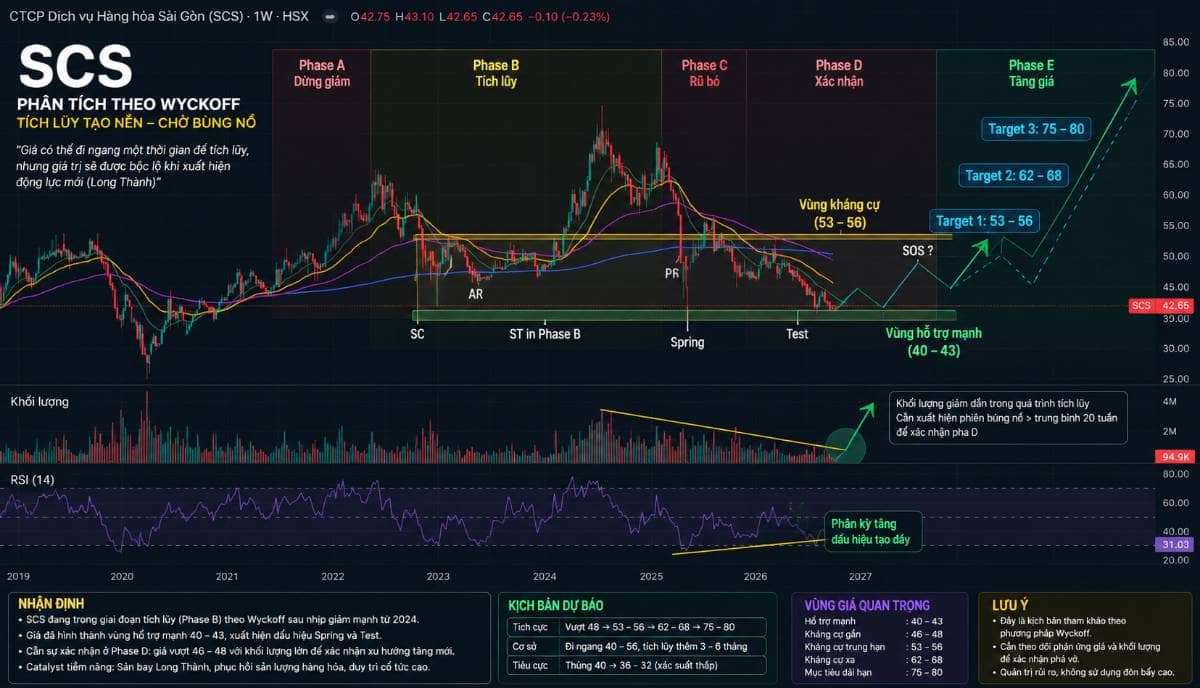
42–43 là vùng em bắt đầu quan tâm SCS cho danh mục trung – dài hạn.
Không mua vì kỳ vọng “sóng”.
Mà mua vì:
Doanh nghiệp tốt + P/E thấp + cổ tức cao + dòng tiền mạnh + Long Thành là quyền chọn tăng trưởng.
5 biến số cần theo dõi:
1. Long Thành ⭐⭐⭐⭐⭐
2. Sản lượng hàng quốc tế ⭐⭐⭐⭐⭐
3. Giá dịch vụ/tấn ⭐⭐⭐⭐
4. Cổ tức ⭐⭐⭐⭐
5. SCSC-2 & Logistics Platform ⭐⭐⭐
Nếu Long Thành có thông tin tích cực cho SCS, đây có thể là catalyst tạo thay đổi định giá lớn nhất của SCS trong nhiều năm tới. 🚀
Bài viết mang tính tham khảo, không phải khuyến nghị mua/bán.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích