GIÁ CAO SU VƯỢT ĐỈNH 10 NĂM – NHƯNG GIÁ CỔ PHIẾU LÀ PHẢN ỨNG KHÁC?
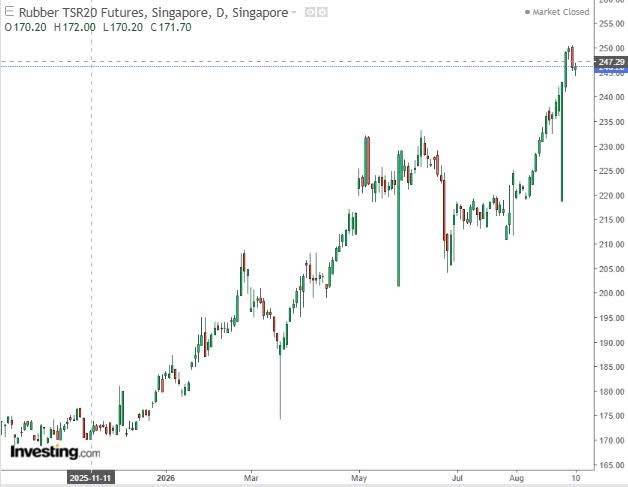
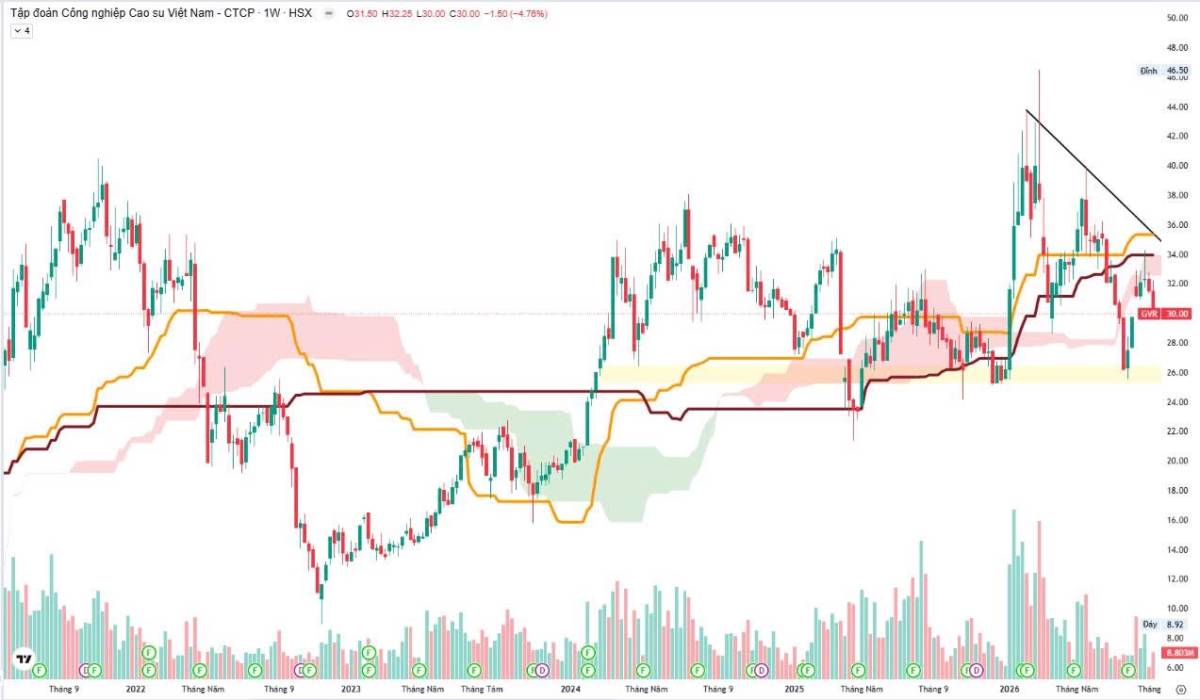
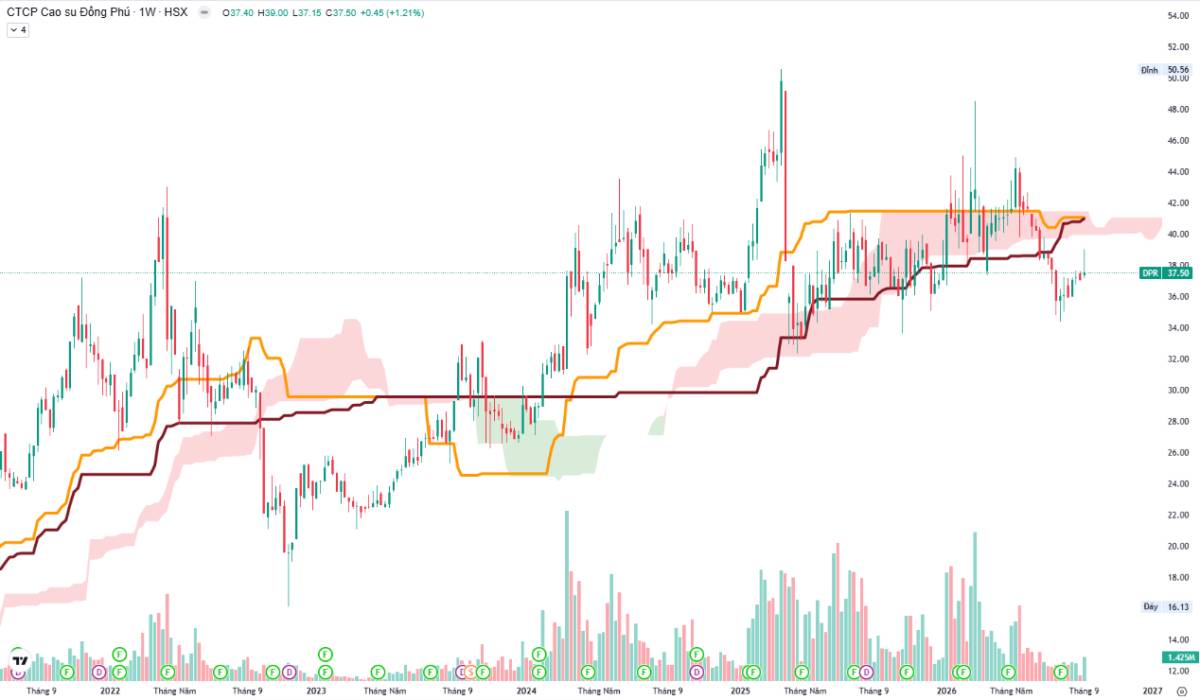
Giá cao su đang vượt vùng đỉnh 10 năm. Nhưng điều đáng chú ý là GVR và DPR lại chưa phản ứng tương ứng.
Năm 2025, cao su vẫn là mảng kinh doanh cốt lõi của hai doanh nghiệp:
GVR: cao su chiếm khoảng 81% doanh thu và gần 79% lợi nhuận gộp.
DPR: cao su chiếm khoảng 79% doanh thu và 62% lợi nhuận gộp.
Vậy điều gì đang xảy ra?
Khi giá cao su đã vượt đỉnh 10 năm nhưng giá cổ phiếu chưa phản ánh tương ứng, sự lệch pha này có thể tạo ra một cơ hội đáng theo dõi trong ngắn hạn, đặc biệt nếu giá cao su tiếp tục duy trì ở mặt bằng cao.
Tuy nhiên, đây mới chỉ là góc nhìn dựa trên mối tương quan giữa giá hàng hóa và giá cổ phiếu, chưa đi sâu vào chất lượng doanh nghiệp, sản lượng, giá vốn hay các mảng kinh doanh khác.
Vì vậy, mình chỉ xem đây là một gợi ý cho góc nhìn ngắn hạn, không phải luận điểm đầu tư dài hạn. Thị trường luôn có lý do để định giá khác với những gì chúng ta nhìn thấy.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích