Điểm đáng chú ý nhất là 6T/2026 PLX đã vượt qua cú sốc Q1.
6T/2026
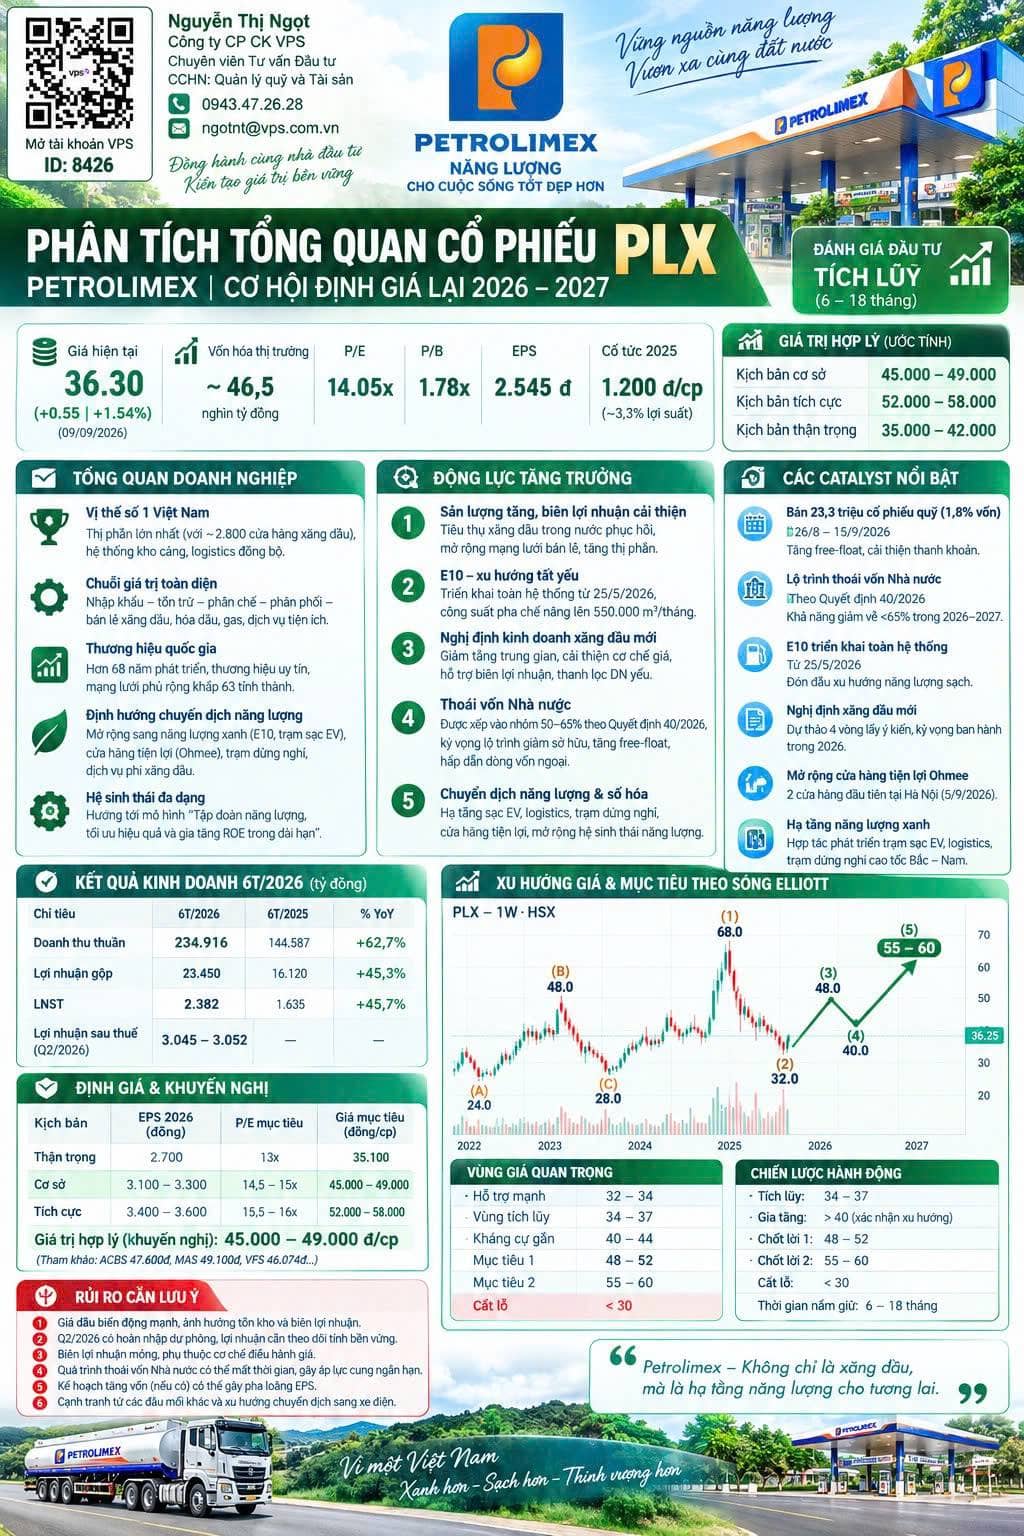
Doanh thu: 234.916 tỷ, +62,7% YoY
LNST: 2.382 tỷ, +45,7%
Sản lượng bán nội địa tăng khoảng 12,8%
Q2/2026 LNST khoảng 3.045–3.052 tỷ
Q1 bị lỗ nặng do biến động giá dầu và trích lập tồn kho.
Đặc biệt:
Q2 không nên được annualize máy móc.
Một phần lớn lợi nhuận Q2 đến từ hoàn nhập dự phòng hàng tồn kho đã trích lập trong Q1. Đây là khoản mang tính chu kỳ/kế toán và không thể kỳ vọng lặp lại liên tục.
Nhưng điểm tích cực thực sự là:
Sản lượng đang tăng.
Đây mới là thứ em đánh giá quan trọng hơn khoản hoàn nhập.
PLX đang hưởng lợi từ:
nhu cầu xăng dầu trong nước tăng;
sản lượng bán tăng;
hệ thống bán lẻ mở rộng;
E10;
thị trường dần thanh lọc các đầu mối yếu;
khả năng điều hành giá được cải thiện nếu Nghị định mới được thông qua.
6T/2026 Petrolimex ghi nhận sản lượng hơn 10 triệu m³/tấn, tăng khoảng 14,2% YoY.
2. 🚨 CATALYST LỚN NHẤT: THOÁI VỐN NHÀ NƯỚC
Đây mới là game em đánh giá hấp dẫn nhất của PLX hiện nay.
Hiện Nhà nước đang sở hữu:
75,87% PLX
tương đương khoảng 981,7 triệu cổ phiếu. Eneos Việt Nam nắm khoảng 13,08%.
Và ngày 05/08/2026, Thủ tướng ban hành Quyết định 40/2026/QĐ-TTg về tiêu chí phân loại doanh nghiệp để cơ cấu lại vốn Nhà nước.
Trong đó, nhóm:
Đầu mối nhập khẩu xăng dầu có thị phần từ 30% trở lên
được xếp vào nhóm Nhà nước nắm giữ trên 50% đến dưới 65% vốn điều lệ.
Và PLX chính là ứng viên rất rõ cho nhóm này.
Đây là lý do thị trường bắt đầu nhìn PLX như một “thoái vốn story”.
3. Nhà nước có phải bán PLX về 50–65% không?
⚠️ Cần phân biệt rất rõ:
Có khung pháp lý → Có.
Đã có quyết định Nhà nước bán PLX → Chưa.
Quyết định 40 mới là tiêu chí để xây dựng kế hoạch cơ cấu lại vốn, chứ chưa phải quyết định:
“Bộ Tài chính sẽ bán X triệu cổ PLX vào ngày Y.”
Chính phủ cũng nói rõ Quyết định 40 là cơ sở để xây dựng kế hoạch sắp xếp/cơ cấu vốn Nhà nước.
Nhưng đây là điểm rất đáng chú ý:
Nếu PLX được đưa vào khung 50–65%, thì lượng cổ phần Nhà nước có thể phải giảm rất lớn.
Với vốn điều lệ khoảng 12.939 tỷ, tương đương khoảng 1,294 tỷ cổ phiếu:
Tỷ lệ Nhà nước còn Cổ phiếu có thể phải bán
75,87% hiện tại —
65% ~141 triệu cp
60% ~205 triệu cp
50% ~335 triệu cp
👉 Đây là một lượng hàng cực lớn.
Nếu thực sự có kế hoạch bán ở quy mô này thì tác động với PLX có thể rất mạnh:
Ngắn hạn
Có thể tạo áp lực cung.
Trung – dài hạn
Lại là catalyst re-rating cực lớn vì:
free-float tăng;
thanh khoản tăng;
giảm mức độ cô đặc sở hữu;
tăng khả năng thu hút quỹ;
cải thiện khả năng tiếp cận các bộ chỉ số;
thị trường có thể định giá PLX gần hơn với một doanh nghiệp thương mại năng lượng tư nhân thay vì chiết khấu DNNN quá cao.
Các phân tích gần đây cũng đánh giá PLX là một trong những trường hợp có khả năng cơ cấu sở hữu rõ nhất sau Quyết định 40.
Giao dịch được đăng ký từ 26/8–15/9/2026, theo phương thức khớp lệnh trên HOSE.
Đây là điểm rất hay:
Bán cổ phiếu quỹ ≠ tăng vốn.
PLX đang đưa cổ phiếu quỹ ra thị trường → không phải phát hành cổ phiếu mới, nên không tạo dilution giống một đợt phát hành tăng vốn.
Nếu hấp thụ tốt, đây lại là bước đầu tiên để PLX giải quyết bài toán free-float.
5. 💥 Sau bán cổ phiếu quỹ sẽ đến “game” lớn hơn: Nhà nước thoái vốn
Em nhìn chuỗi sự kiện như sau:
23,3 triệu CP quỹ
⬇️
Free-float tăng
⬇️
PLX duy trì/ổn định tư cách công ty đại chúng
⬇️
Hoàn thiện kế hoạch cơ cấu vốn 2026–2030
⬇️
Nhà nước giảm sở hữu 75,87%
⬇️
Có thể về
⬇️
Nếu sâu hơn → 60% / 50%
⬇️
🔥 PLX re-rating
Đây là lý do em đánh giá câu chuyện PLX hiện nay hấp dẫn hơn nhiều so với chỉ nhìn P/E 14x.
6. ⛽ E10 – Catalyst dài hạn nhưng đã bắt đầu
PLX đã triển khai E10 trên toàn hệ thống từ 25/5/2026, sớm hơn mốc 1/6.
Nghị quyết 29/2026/NQ-CP cũng đã tạo hành lang chính sách cho E10, trong đó E10 RON95-III được xác định là mặt hàng tiêu dùng phổ biến và Nhà nước công bố giá cơ sở.
PLX có lợi thế rất lớn ở:
hệ thống kho;
pha chế;
logistics;
mạng lưới CHXD;
thương hiệu;
quy mô.
Công suất phối trộn của PLX được báo cáo khoảng 455.000 m³/tháng, đang nâng lên 550.000 m³/tháng.
Nhưng em không xem E10 là catalyst “đột biến lợi nhuận ngay”.
Em xem nó là:
catalyst giúp củng cố thị phần + tăng sản lượng + tạo nền tảng cho PLX chuyển thành tập đoàn năng lượng.
7. 🚀 Nghị định kinh doanh xăng dầu mới – catalyst rất đáng chú ý
Đây có thể là catalyst lợi nhuận chứ không chỉ catalyst định giá.
Dự thảo mới đang hướng tới:
giảm tầng trung gian;
tái cấu trúc hệ thống;
cải thiện cơ chế giá;
phản ánh sát hơn chi phí;
thanh lọc các doanh nghiệp yếu.
Đến tháng 6/2026, dự thảo đã trải qua 4 vòng lấy ý kiến Chính phủ; Chính phủ yêu cầu tiếp tục hoàn thiện.
Nếu cơ chế giá mới tốt hơn:
PLX sẽ được hưởng lợi vì quy mô lớn.
Đặc biệt khi giá dầu biến động mạnh, vấn đề lớn của PLX hiện nay là:
giá vốn → tồn kho → giá bán → độ trễ điều hành → biên lợi nhuận.
Cơ chế giá tốt hơn sẽ giúp giảm biến động biên lợi nhuận.
👉 Đây là catalyst em xếp rất cao, nhưng chưa đưa toàn bộ lợi ích vào định giá vì Nghị định chưa chính thức ban hành.
8. 🏪 PLX đang biến cây xăng thành “trạm dịch vụ”
Câu chuyện này bắt đầu thú vị hơn.
PLX đã mở rộng lên khoảng 2.832 cửa hàng và đã trúng thầu 9 cặp trạm dừng nghỉ trên cao tốc Bắc – Nam.
Đặc biệt, ngày 5/9 vừa rồi PLX và Ohmee đã khai trương 2 cửa hàng tiện lợi Ohmee Express đầu tiên tại Hà Nội.
Mô hình:
Xăng dầu + F&B + convenience store + dịch vụ + trạm dừng nghỉ
có thể biến mỗi cây xăng thành:
“Energy & Mobility Hub”
Đây là hướng đi khá hay vì biên lợi nhuận bán lẻ xăng dầu vốn rất mỏng.
Nếu PLX tăng được doanh thu ngoài xăng dầu trên cùng một mặt bằng → ROE có thể cải thiện mà không cần tăng quá mạnh số lượng cửa hàng.
9. ⚡ Game chuyển dịch năng lượng
Một catalyst dài hạn mà nhiều người chưa định giá nhiều:
Tháng 5/2026, Petrolimex cùng Xuân Cầu Holdings và Selex Motors thành lập CTCP Hạ tầng Năng lượng Xanh Việt Nam, tập trung vào hạ tầng năng lượng/sạc cho phương tiện điện.
Ngoài ra PLX đang triển khai chiến lược Horizon 2030, rà soát:
logistics;
năng lượng mới;
chuyển đổi xanh;
số hóa;
mô hình kinh doanh mới.
Đây chưa phải nguồn lợi nhuận chính.
Nhưng nếu thành công, nó giúp PLX chuyển từ:
Petrolimex = bán xăng
sang:
Petrolimex = Energy + Mobility + Infrastructure
👉 Và lúc đó multiple có thể được mở rộng.
🟢 QUAN ĐIỂM
PLX không còn đơn thuần là câu chuyện “cổ phiếu xăng dầu”.
Đây là câu chuyện kết hợp:
PHỤC HỒI LỢI NHUẬN + E10 + CẢI CÁCH NGÀNH + THOÁI VỐN NHÀ NƯỚC + TĂNG FREE-FLOAT + CHUYỂN DỊCH NĂNG LƯỢNG.
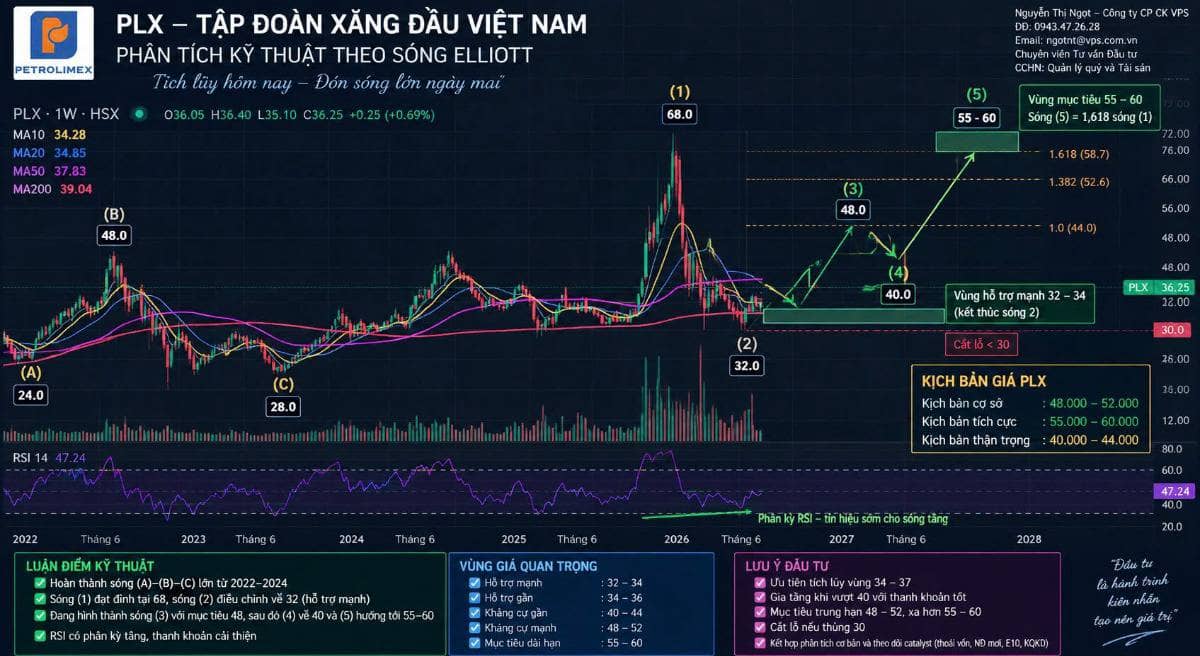
👉 Đánh giá: TÍCH CỰC – ƯU TIÊN TÍCH LŨY vùng 34–37.
🎯 Target cơ sở: 45–49 | Target tích cực: 52–58
Thông tin mang tính tham khảo, không phải khuyến nghị mua/bán.
Nguyễn Thị Ngọt – Công ty CP CK VPS
📞 0943.47.26.28 | ✉️ ngotnt@vps.com.vn
Chuyên viên Tư vấn Đầu tư | CCHN: Quản lý quỹ và Tài sản






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích