TCX: Khi Công Ty Chứng Khoán Chuyển Mình Thành Cỗ Máy Thị Trường Vốn
Ngành chứng khoán Việt Nam đang bước sang một giai đoạn cạnh tranh hoàn toàn mới. Không còn đơn thuần là cuộc chiến hạ phí giao dịch hay giành giật thị phần môi giới, trọng tâm hiện nay là quy mô vốn, năng lực cho vay margin và khả năng chi phối thị trường vốn. Trong bức tranh đó, Chứng khoán Kỹ Thương (TCX) đang nổi lên như một điểm sáng với chiến lược tăng vốn tham vọng và mô hình kinh doanh khác biệt.
Mới đây, TCX đã hé lộ kế hoạch tăng vốn điều lệ lên mức hơn 33.000 tỷ đồng, củng cố vị thế là một trong những định chế tài chính lớn nhất thị trường. Tuy nhiên, với nhà đầu tư sành sỏi, câu hỏi đặt ra không phải là "tăng vốn có tốt không?", mà là: TCX sẽ chuyển hóa nguồn lực khổng lồ này thành lợi nhuận như thế nào?
1. Tăng vốn: Không chỉ là câu chuyện pha loãng cổ phiếu
TCX dự kiến phát hành cổ phiếu trả cổ tức tỷ lệ 20%, giúp vốn điều lệ nhảy vọt từ 27.700 tỷ đồng lên hơn 33.000 tỷ đồng. Đây là bước chuyển hóa lợi nhuận tích lũy thành vốn điều lệ để mở rộng năng lực kinh doanh.
Trong ngành chứng khoán, vốn chính là "giới hạn tăng trưởng". Quy mô vốn lớn hơn sẽ trực tiếp mở ra dư địa để TCX:
- Bơm thêm nguồn lực cho mảng vay ký quỹ (margin).
- Gia tăng quy mô danh mục tự doanh.
- Củng cố năng lực bảo lãnh phát hành và ngân hàng đầu tư (IB).
- Sẵn sàng nguồn lực cho các thương vụ M&A, IPO lớn trên thị trường.
2. Margin: "Con gà đẻ trứng vàng" và sự dịch chuyển mô hình
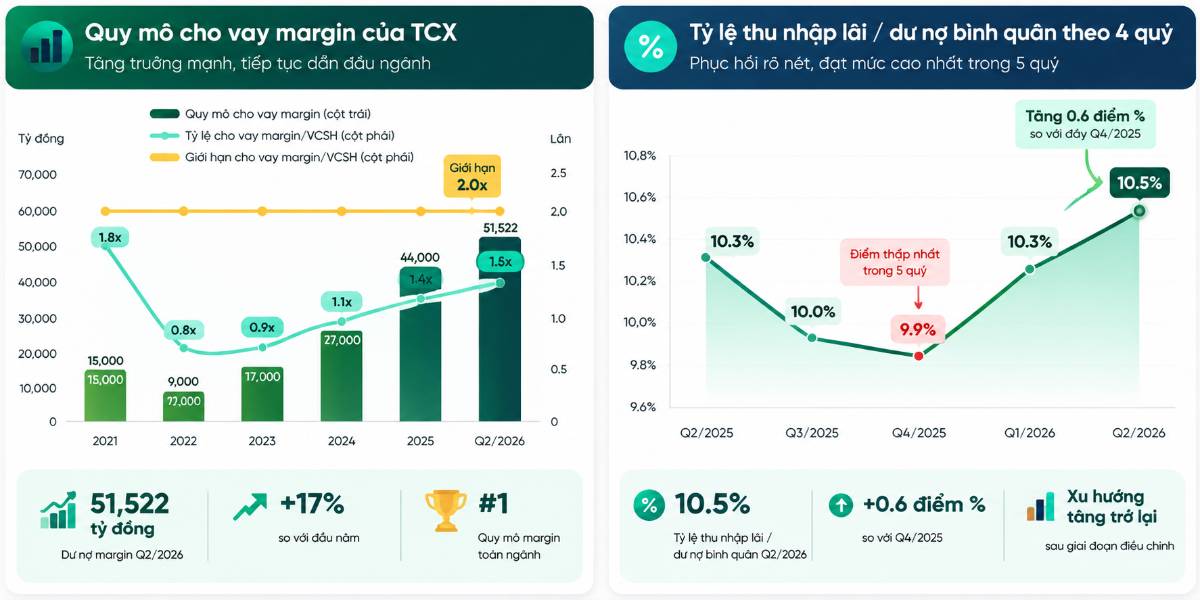
Công ty chứng khoán có nhiều cửa để kiếm tiền, nhưng khi thị trường thuận lợi, margin luôn là cỗ máy in tiền ổn định nhất. Tính đến cuối quý II/2026:
Dư nợ margin của TCX đạt 51.522 tỷ đồng, tăng 17% so với đầu năm và duy trì vị thế dẫn đầu toàn ngành.
Đáng chú ý, thu nhập lãi từ margin và các khoản phải thu mang về 1.398 tỷ đồng (tăng 66% so với cùng kỳ), đóng góp tới 43% tổng lãi gộp của công ty.
=> TCX đã vượt ra khỏi tấm áo của một công ty môi giới thu phí giao dịch thuần túy, định hình lại vị thế thành một nhà cung cấp thanh khoản và vốn chủ lực cho giới đầu tư.
3. Đặc quyền từ hệ sinh thái tỷ đô
Điểm khác biệt cốt lõi và là "con hào kinh tế" vững chắc nhất của TCX chính là cổ đông mẹ – Techcombank ( TCB), hiện đang nắm giữ gần 80% vốn.
Mối liên kết này tạo ra một vòng tuần hoàn khép kín: Ngân hàng mẹ → Khách hàng doanh nghiệp lớn → Thị trường vốn → Công ty chứng khoán. Khi chu kỳ kinh tế bước vào pha phục hồi, nhu cầu huy động vốn, phát hành trái phiếu hay M&A của các doanh nghiệp bùng nổ, TCX sẽ là chốt chặn trung gian tài chính hưởng lợi đầu tiên và mạnh mẽ nhất nhờ tệp khách hàng từ ngân hàng mẹ đẩy sang.
4. Ngân hàng Đầu tư (IB) & Trái phiếu: Cửa sáng đi kèm thách thức
Không dừng lại ở margin, TCX đang đặt cược lớn vào mảng Ngân hàng Đầu tư và phân phối tài sản.
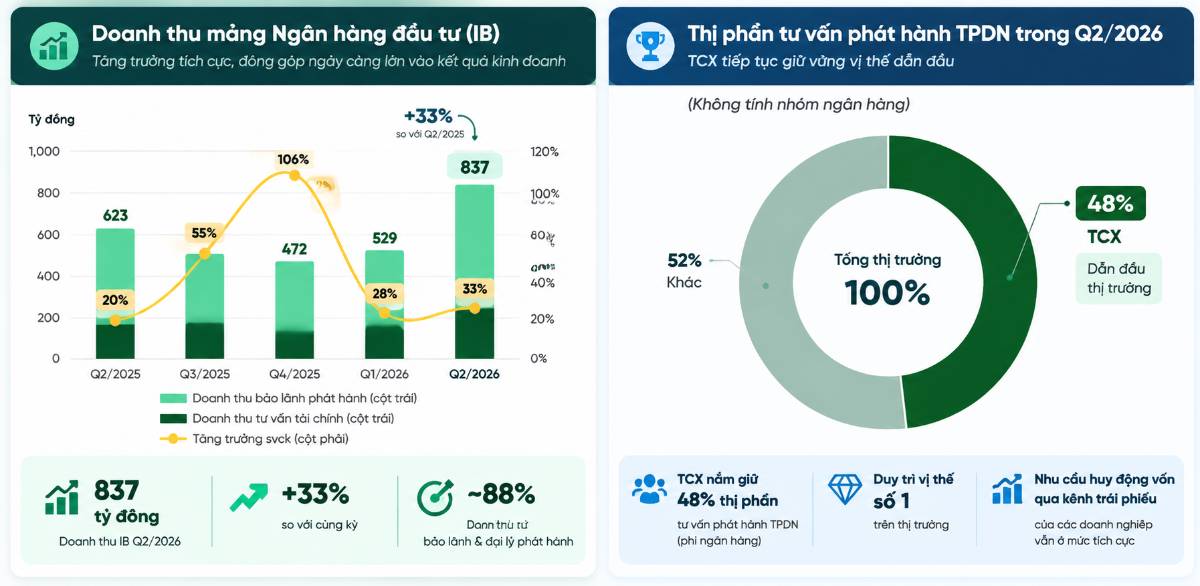
Vị thế thống trị mảng IB: Quý II/2026, TCX chiếm đến 48% thị phần tư vấn phát hành trái phiếu doanh nghiệp phi ngân hàng. Mảng này mang về 837 tỷ đồng doanh thu (tăng 33% so với cùng kỳ), trong đó phí bảo lãnh và đại lý phát hành chiếm tới 88%.
Phình to danh mục tài sản: Tính đến cuối quý II, danh mục tài sản tài chính (FVTPL và AFS) của TCX đạt 34.854 tỷ đồng, tăng 38% so với đầu năm, chủ yếu là trái phiếu doanh nghiệp.
Ở mặt tích cực, nếu thị trường trái phiếu khởi sắc, giá trị danh mục sẽ tăng mạnh, thúc đẩy doanh thu tự doanh và phân phối.
Nhưng việc ôm lượng trái phiếu lớn như vậy đặt ra bài toán khắt khe về quản trị rủi ro đối với chất lượng tài sản, khả năng trả nợ của tổ chức phát hành và rủi ro biến động lãi suất.
5. Bài toán định giá: Vốn tăng, giá trị có tăng tương xứng?
Với nhà đầu tư, đây là phần cần cẩn trọng nhất. Một doanh nghiệp phình to quy mô chỉ thực sự mang lại lợi ích cho cổ đông khi: Vốn tăng → Lợi nhuận tăng tương ứng → ROE (Tỷ suất sinh lời trên vốn chủ sở hữu) được duy trì hoặc cải thiện.
Nếu lợi nhuận không theo kịp tốc độ tăng vốn, EPS sẽ bị pha loãng, ROE sụt giảm và định giá sẽ lập tức chịu áp lực điều chỉnh. Dữ liệu quý II/2026 cho thấy:
Giá cổ phiếu hiện tại: 40.000 đồng/cp.
P/E trượt 12 tháng: 18,3 lần.
P/B: 2,5 lần.
ROE truợt 12 tháng: 13,7%.
=> Mức định giá này đang cao hơn mặt bằng chung của ngành thị trường đã trả trước một phần bù kỳ vọng cho sự tăng trưởng vượt trội của TCX trong tương lai.
Tổng kết lại:
Câu chuyện của TCX hiện tại vượt xa thông tin tăng vốn lên 33.000 tỷ đồng. Đó là hành trình xây dựng một nền tảng thị trường vốn toàn diện, tận dụng tối đa hệ sinh thái Techcombank để bứt phá ở các mảng margin, IB và trái phiếu.
Nếu VN-Index bước vào một chu kỳ thăng hoa mới với thanh khoản dồi dào, những cổ phiếu kích thích dòng tiền như TCX sẽ chiếm ưu thế tuyệt đối.
Tuy nhiên, nhà đầu tư cần bám sát năng lực tạo lợi nhuận của doanh nghiệp trong các quý tới. Vì vậy, giá cổ phiếu không đi lên chỉ vì công ty đó to ra, mà nó tăng khi thị trường tin rằng mỗi đồng vốn bỏ thêm vào đang làm việc thực sự hiệu quả.
(Lưu ý: Bài viết mang tính chất phân tích góc nhìn kinh doanh, cung cấp thông tin để độc giả tham khảo và không phải là khuyến nghị mua bán chứng khoán).





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích