🥛 VNM – VINAMILK: CỔ PHIẾU PHÒNG THỦ ĐANG BƯỚC VÀO CHU KỲ TĂNG TRƯỞNG MỚI?
KQKD phục hồi mạnh | Cổ tức tiền mặt cao | Chính thức vào FTSE Global All Cap | Tiềm năng dòng tiền ngoại | Câu chuyện SCIC & F&N
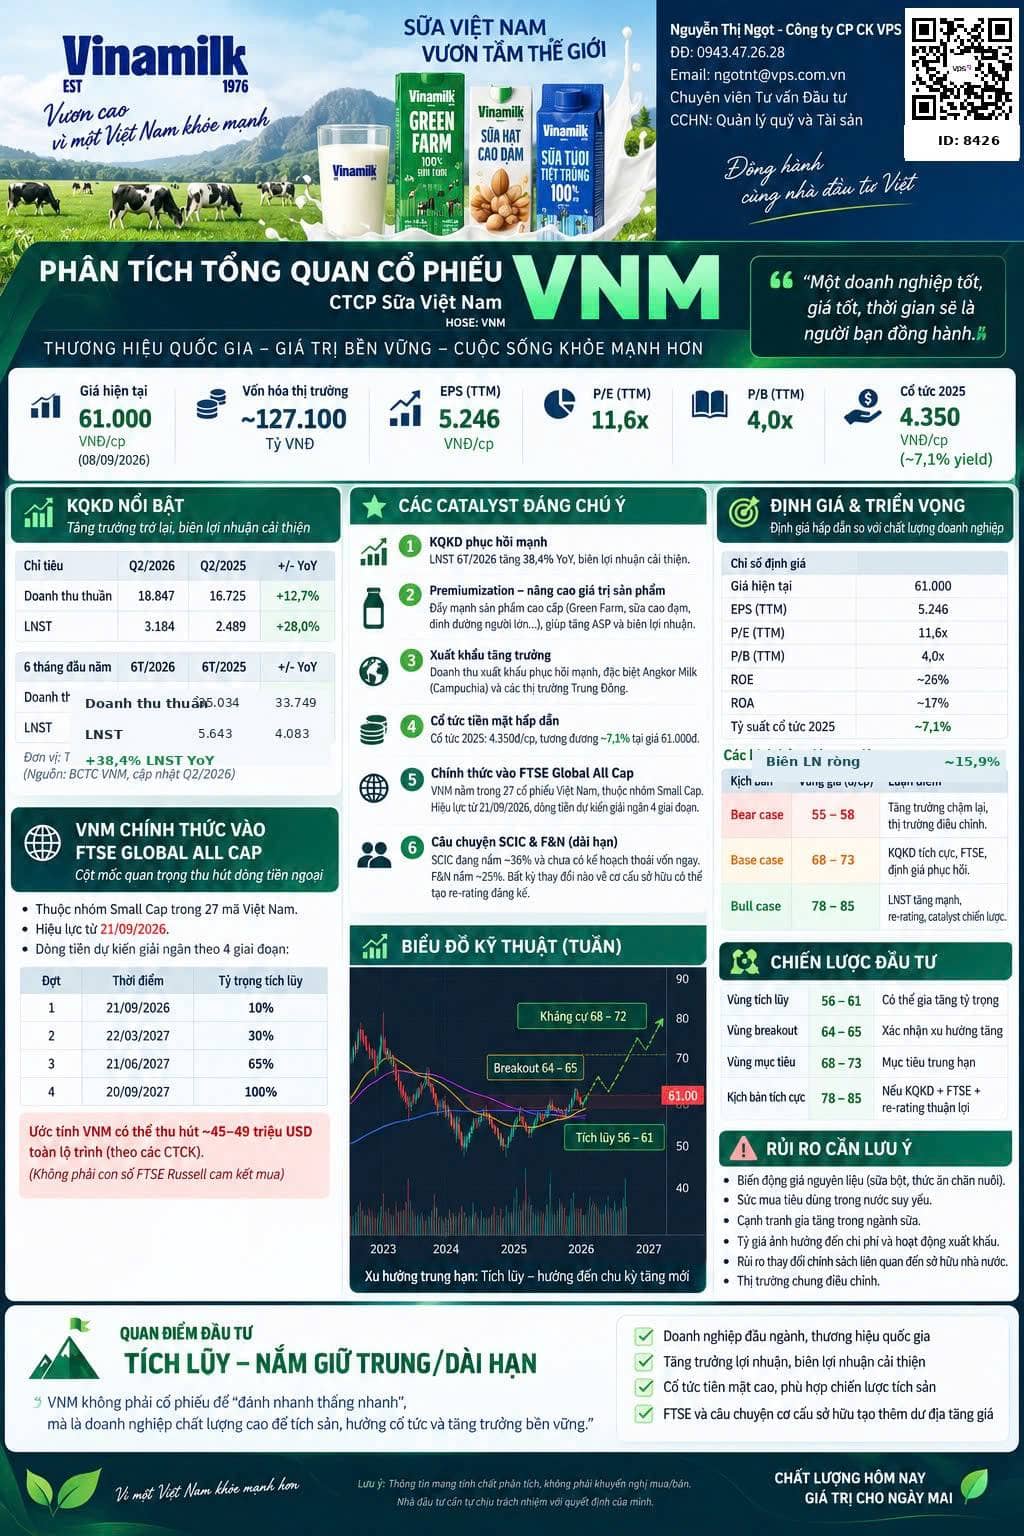
VNM – CTCP Sữa Việt Nam đang trở nên đáng chú ý hơn khi nhiều yếu tố tích cực cùng hội tụ: KQKD 2026 tăng tốc, biên lợi nhuận cải thiện, cổ tức tiền mặt hấp dẫn và đặc biệt VNM chính thức nằm trong 27 cổ phiếu Việt Nam được bổ sung vào FTSE Global All Cap từ ngày 21/9/2026.
Với giá quanh 61.000đ/cp, VNM đang giao dịch ở mức P/E khoảng 11,6x, EPS khoảng 5.246đ/cp – mức định giá không cao nếu đà tăng trưởng lợi nhuận 2026 tiếp tục được duy trì.
🔥 1. CATALYST LỚN NHẤT: VNM CHÍNH THỨC VÀO FTSE GLOBAL ALL CAP
Đây là điểm cần nhấn mạnh.
FTSE Russell đã chính thức đưa VNM vào nhóm Small Cap của FTSE Global All Cap, cùng 26 cổ phiếu Việt Nam khác.
VNM nằm trong nhóm 21 Small Cap, bên cạnh MSN, SSI, VIX, VCI, VND, HDB, HCM, GEX...
Quan trọng hơn: dòng tiền không vào một lần.
Việt Nam được đưa vào hệ thống FTSE GEIS theo 4 giai đoạn:
21/09/2026 → 10%
22/03/2027 → nâng lên 30%
21/06/2027 → nâng lên 65%
20/09/2027 → hoàn tất 100%.
Theo kịch bản cơ sở được tổng hợp từ SSI Research, VNM có thể thu hút khoảng 45,4 triệu USD trong toàn bộ lộ trình, trong đó đợt đầu khoảng 4,5 triệu USD.
⚠️ Đây là ước tính của bên thứ ba, không phải con số FTSE cam kết mua, nhưng nó cho thấy VNM sẽ có thêm một nguồn cầu tổ chức quốc tế đáng chú ý.
🚀 2. FTSE KHÔNG CHỈ LÀ “DÒNG TIỀN MUA”
Điểm đáng giá hơn là hiệu ứng re-rating.
Việt Nam chính thức chuyển từ:
Frontier Market → Secondary Emerging Market
từ ngày 21/9/2026.
Khi tỷ trọng nhà đầu tư tổ chức quốc tế tăng:
Thanh khoản ↑
→ định giá thị trường ↑
→ khả năng tiếp cận vốn ngoại ↑
→ P/E/PB của nhóm blue-chip chất lượng có cơ hội cải thiện.
VNM lại là doanh nghiệp:
vốn hóa lớn;
thương hiệu hàng đầu;
thanh khoản tốt;
lợi nhuận ổn định;
cổ tức tiền mặt cao;
tỷ lệ sở hữu tổ chức rất lớn.
Vì vậy, FTSE có thể tạo hiệu ứng kép cho VNM: dòng tiền trực tiếp + nâng mặt bằng định giá thị trường.
📈 3. CATALYST QUAN TRỌNG NHẤT VẪN LÀ KQKD
Đây mới là thứ quyết định VNM tăng bền hay chỉ tăng nhờ FTSE.
Theo số liệu Q2/2026 chị cung cấp:
Q2/2026
Doanh thu: 18.847 tỷ
LNST: 3.184 tỷ
so với Q2/2025:
Doanh thu: 16.725 tỷ
LNST: 2.489 tỷ
→ LNST tăng khoảng 28% YoY.
6 tháng đầu năm, lợi nhuận đang tăng mạnh hơn tốc độ doanh thu.
Đây là tín hiệu rất tích cực vì cho thấy:
Tăng trưởng doanh thu + cải thiện biên lợi nhuận = chất lượng tăng trưởng tốt hơn.
Trong khi kế hoạch 2026 của VNM là:
Doanh thu: 66.477 tỷ
LNST: 9.828 tỷ.
Nếu đà tăng trưởng hiện tại tiếp tục, khả năng vượt kế hoạch lợi nhuận là catalyst rất đáng theo dõi trong 2 quý cuối năm.
🌏 4. XUẤT KHẨU – “ĐỘNG CƠ TĂNG TRƯỞNG MỚI”
Một điểm đáng chú ý của VNM hiện nay là tăng trưởng không còn chỉ phụ thuộc vào thị trường nội địa.
Doanh thu xuất khẩu đang phục hồi mạnh, trong khi các thị trường như Campuchia và Trung Đông tiếp tục tạo dư địa.
Đặc biệt, Angkor Milk tại Campuchia đang có tốc độ tăng trưởng rất cao.
Điều này mở ra một hướng tăng trưởng mới:
VNM → từ doanh nghiệp sữa Việt Nam → trở thành nền tảng sữa khu vực.
Nếu xuất khẩu tiếp tục duy trì tốc độ tăng trưởng cao, tỷ trọng doanh thu nước ngoài tăng lên sẽ giúp VNM giảm phụ thuộc vào sức mua trong nước.
🥛 5. PREMIUMIZATION – CATALYST ĐỂ BIÊN LỢI NHUẬN TĂNG
VNM đang đẩy mạnh các sản phẩm có giá trị gia tăng cao:
Green Farm
sản phẩm dinh dưỡng cao cấp
sữa cao đạm
sữa thực vật
sản phẩm dinh dưỡng người lớn.
Nếu tỷ trọng sản phẩm premium tiếp tục tăng:
ASP ↑
Gross Margin ↑
Operating leverage ↑
→ LNST có thể tăng nhanh hơn doanh thu.
Đây chính là điều cần theo dõi trong các báo cáo Q3–Q4/2026.
💰 6. CỔ TỨC – “VŨ KHÍ” RẤT MẠNH CỦA VNM
Đây là lý do em đánh giá VNM khác khá nhiều so với các cổ phiếu tăng trưởng thông thường.
Năm 2025:
Cổ tức tiền mặt = 4.350đ/cp
Trong đó đợt cuối:
1.850đ/cp, đã thanh toán ngày 17/7/2026.
Với giá khoảng 61.000đ:
👉 Dividend Yield ≈ 7,1%
Một blue-chip đầu ngành mà nhà đầu tư có thể nhận khoảng 7% dòng tiền cổ tức theo mức cổ tức 2025 là một lợi thế rất lớn đối với chiến lược tích sản.
💎 7. TẠI SAO CỔ TỨC CAO LẠI QUAN TRỌNG VỚI NHÀ ĐẦU TƯ DÀI HẠN?
Ví dụ đơn giản:
Mua VNM:
61.000đ
Giả sử VNM tiếp tục duy trì cổ tức quanh:
4.000–4.350đ/cp/năm
Sau 5 năm:
→ có thể nhận khoảng 20.000–21.750đ/cp tiền mặt, nếu mức cổ tức được duy trì và chưa tính tái đầu tư.
Nếu dùng cổ tức mua thêm VNM:
Cổ tức → mua thêm cổ phiếu → cổ phiếu nhiều hơn → cổ tức tăng → tiếp tục tái đầu tư
Đây chính là lợi thế kép của VNM.
Vì vậy, VNM phù hợp với chiến lược:
“TÍCH SẢN + CỔ TỨC + TĂNG TRƯỞNG EPS”
hơn là chỉ kỳ vọng một nhịp tăng giá ngắn hạn.
Vinamilk cũng đã duy trì chính sách cổ tức tiền mặt cao trong nhiều năm; năm 2024 tổng cổ tức đạt 3.850đ/cp và năm 2025 đạt 4.350đ/cp.
🏛️ 8. CÂU CHUYỆN SCIC – KHÔNG NÊN BỎ QUA
SCIC hiện nắm khoảng:
36% VNM ≈ 752,5 triệu cổ phiếu
Tuy nhiên, cần hiểu chính xác:
SCIC hiện chưa nằm trong nhóm 66 doanh nghiệp được định hướng thoái toàn bộ vốn.
Trong kế hoạch cơ cấu vốn 2026–2030, VNM nằm trong nhóm 21 doanh nghiệp SCIC tiếp tục đầu tư, nắm giữ vốn.
Điều này có nghĩa gì?
Không nên đưa “SCIC sắp thoái 36%” vào định giá hiện tại.
Nhưng đây vẫn là một optional catalyst dài hạn.
Nếu trong tương lai chính sách thay đổi và SCIC thực hiện thoái vốn:
752,5 triệu cp × giá thị trường
→ quy mô giao dịch có thể lên tới hàng chục nghìn tỷ đồng.
Và câu hỏi lớn nhất khi đó sẽ là:
AI SẼ MUA LƯỢNG CỔ PHẦN NÀY?
Nếu xuất hiện strategic investor quốc tế, đây có thể trở thành một catalyst re-rating cực mạnh.
🌏 9. F&N – “ẨN SỐ” ĐÁNG THEO DÕI
F&N hiện đã là cổ đông lớn thứ 2 của VNM với khoảng 25%.
Điều đáng chú ý là F&N từng tiếp tục gia tăng sở hữu VNM, trong khi Platinum Victory giảm tỷ lệ sở hữu.
Do đó, nếu xuất hiện thêm động thái:
F&N tăng sở hữu
hoặc
một strategic investor quốc tế tham gia
→ thị trường có thể bắt đầu định giá lại VNM theo hướng strategic asset thay vì chỉ là một cổ phiếu tiêu dùng phòng thủ.
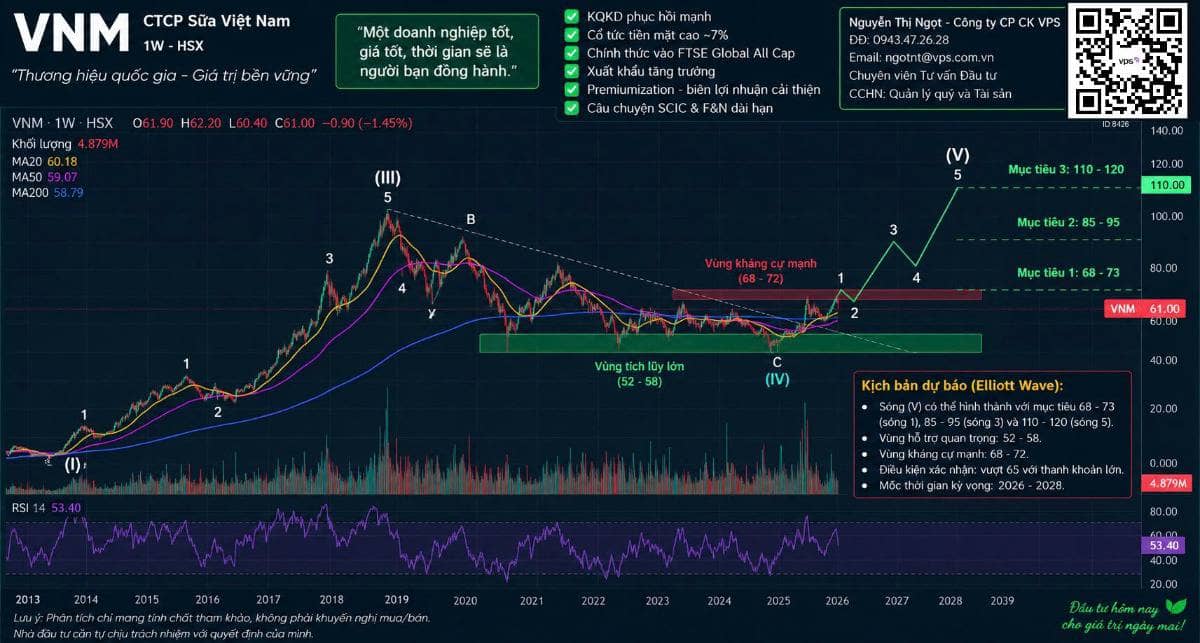
🎯 10. ĐỊNH GIÁ VNM Ở 61.000Đ
Với EPS hiện tại khoảng:
5.246đ
P/E:
~11,6x
Em chia thành 3 kịch bản:
🔴 Bear: 55–58
Nếu tăng trưởng chậm lại, biên lợi nhuận giảm và thị trường co P/E.
🟡 Base: 68–73
Nếu:
LNST 2026 tiếp tục tăng;
xuất khẩu duy trì;
biên lợi nhuận cải thiện;
FTSE tạo thêm cầu;
P/E quay về 13–14x.
→ upside khoảng 12–20%, chưa tính cổ tức.
🟢 Bull: 78–85
Nếu đồng thời xuất hiện:
LNST tăng mạnh + FTSE + re-rating + strategic catalyst
→ vùng 78–85k hoàn toàn có thể được xem xét.
📊 11. CHIẾN LƯỢC ĐẦU TƯ
⚡ NGẮN HẠN
59–61: có thể mua thăm dò.
56–58: vùng tích lũy hấp dẫn hơn.
64–65: breakout + thanh khoản tăng → xác nhận xu hướng tăng mới.
Target:
68–70 → 72–73
🟡 TRUNG HẠN 6–12 THÁNG
Đây là khung thời gian em đánh giá hấp dẫn nhất.
Bởi nhà đầu tư có thể đồng thời hưởng:
**📈 tăng EPS
💰 cổ tức
🌏 FTSE
📊 re-rating**
🟢 DÀI HẠN 3–5 NĂM
VNM phù hợp với nhà đầu tư muốn:
Tăng trưởng vừa phải + dòng tiền cổ tức + doanh nghiệp đầu ngành.
Không phải mã để kỳ vọng x2 nhanh.
Nhưng nếu mua được ở vùng định giá hợp lý và tái đầu tư cổ tức, khả năng tạo lợi nhuận kép khá hấp dẫn.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích